 가게톡
식대 비과세 한도는 얼마인가요?
식대 비과세 한도는 월 20만 원입니다. 소득세법 제12조 제3호 러목은 근로자가 사내급식이나 비슷한 방법으로 받는 식사와, 식사를 제공받지 않는 근로자가 받는 월 20만 원 이하의 식사대를 비과세 근로소득으로 정합니다(소득세법 2026년 1월 1일 시행판 · 2026년 11월 11일 국가법령정보센터 원문 확인).
| 경우 | 비과세 여부 |
|---|---|
| 회사가 밥(사내급식 · 식권 등 음식물)을 줌 | 그 식사는 비과세 |
| 밥을 안 주고 식대를 월 20만 원 줌 | 20만 원 전부 비과세 |
| 밥을 안 주고 식대를 월 30만 원 줌 | 20만 원 비과세 · 10만 원 과세 |
| 밥도 주고 식대도 줌 | 식대는 과세(식사만 비과세) |
| 3.3% 사업소득으로 처리하는 사람 | 해당 없음(근로소득만 비과세) |
네이버 자동완성에는 「식대 비과세 한도 30만원」도 뜨지만, 2026년 11월 11일 국가법령정보센터에서 확인한 현행 소득세법 원문의 한도는 월 20만 원입니다.
식대 비과세 조건은 무엇인가요?
식대 비과세 조건은 두 가지입니다. 첫째, 받는 사람이 근로소득자여야 합니다(소득세법 제12조 제3호는 근로소득 중 비과세 소득을 정하는 조항입니다). 둘째, 회사에서 식사나 음식물을 따로 제공받지 않아야 합니다. 둘을 모두 만족하면 월 20만 원까지 식대가 비과세입니다.
- 식대는 근로계약서 · 급여명세서에 기본급과 나눠 「식대」로 적어 두면 나중에 확인하기 쉽습니다.
- 점심을 매장에서 직원에게 해 먹이는 가게라면 식대를 따로 줘도 비과세가 되지 않습니다.
- 20만 원을 넘게 주는 부분은 다른 급여와 똑같이 소득세 · 4대보험을 매깁니다.
비과세 식대는 4대보험에서도 빠지나요?
비과세 식대는 국민연금과 건강보험을 매기는 금액에서도 빠집니다. 국민연금법 제3조 제1항 제3호는 「소득」을 근로로 얻은 수입에서 대통령령으로 정하는 비과세소득을 뺀 금액으로 정하고, 국민건강보험법 시행령 제33조 제1항 제3호는 소득세법에 따른 비과세근로소득을 보수에서 뺀다고 정합니다(2026년 11월 11일 국가법령정보센터 원문 확인).
| 무엇에서 빠지나요? | 근거 |
|---|---|
| 소득세 · 지방소득세 | 소득세법 제12조 제3호 러목(비과세 근로소득) |
| 국민연금 | 국민연금법 제3조 제1항 제3호(비과세소득 제외) |
| 건강보험 | 국민건강보험법 시행령 제33조 제1항 제3호 |
식대 비과세로 실제 받는 돈은 얼마나 달라지나요?
월급 260만 원인 직원에게 같은 260만 원을 주면서 20만 원을 비과세 식대로 나누면, 실제 받는 돈이 한 달 32,190원 늘었습니다. 아래는 2026년 11월 11일 가게톡 시연판의 예시 직원(월급 2,600,000원 · 더 일한 시간 7시간 87,080원 · 부양가족 본인 1명 · 4대보험)을 두 번 계산한 결과입니다. 지급 합계는 2,687,080원으로 같습니다.
| 항목 | 식대 없음 | 식대 20만 원 비과세 |
|---|---|---|
| 기본급 | 2,600,000원 | 2,400,000원 |
| 식대(비과세) | 0원 | 200,000원 |
| 세금 · 보험 매기는 금액 | 2,687,080원 | 2,487,080원 |
| 국민연금(4.75%) | 127,630원 | 118,130원 |
| 건강보험(3.595%) | 96,600원 | 89,410원 |
| 장기요양보험(0.4724%) | 12,690원 | 11,740원 |
| 고용보험(0.9%) | 24,180원 | 22,380원 |
| 소득세(간이세액표) | 46,540원 | 34,950원 |
| 지방소득세 | 4,650원 | 3,490원 |
| 실제 보낼 돈 | 2,374,790원 | 2,406,980원 |
이 숫자는 가게톡이 2026년 요율과 국세청 간이세액표로 계산한 예상 금액이며, 실제 고지 금액(특히 국민연금은 신고한 기준소득월액 기준)과 다를 수 있습니다.
가게톡에서 식대 비과세는 어떻게 넣나요?
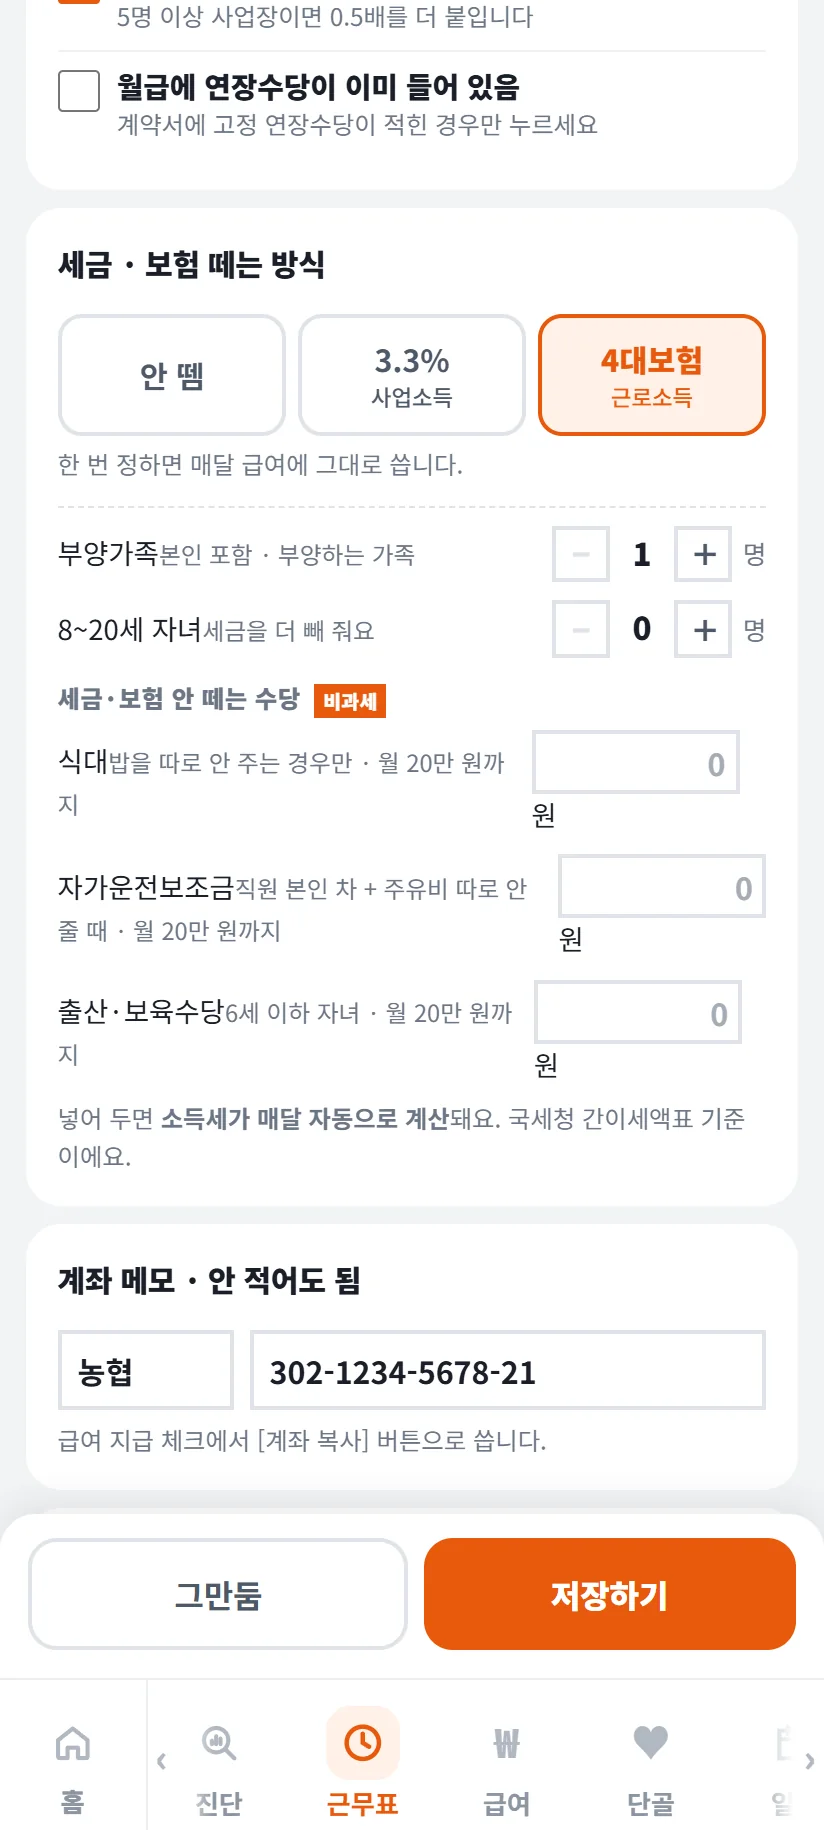
가게톡에서는 직원 명단(아래 「근무표」 탭)에서 직원을 누르고 「세금 · 보험 떼는 방식」을 「4대보험(근로소득)」으로 고르면 「세금·보험 안 떼는 수당 비과세」 칸이 나옵니다. 식대 · 자가운전보조금 · 출산·보육수당 세 줄이 있고, 식대 줄에는 「밥을 따로 안 주는 경우만 · 월 20만 원까지」라고 적혀 있습니다(2026년 11월 11일 가게톡 시연판 · 앱 원본에서 확인).
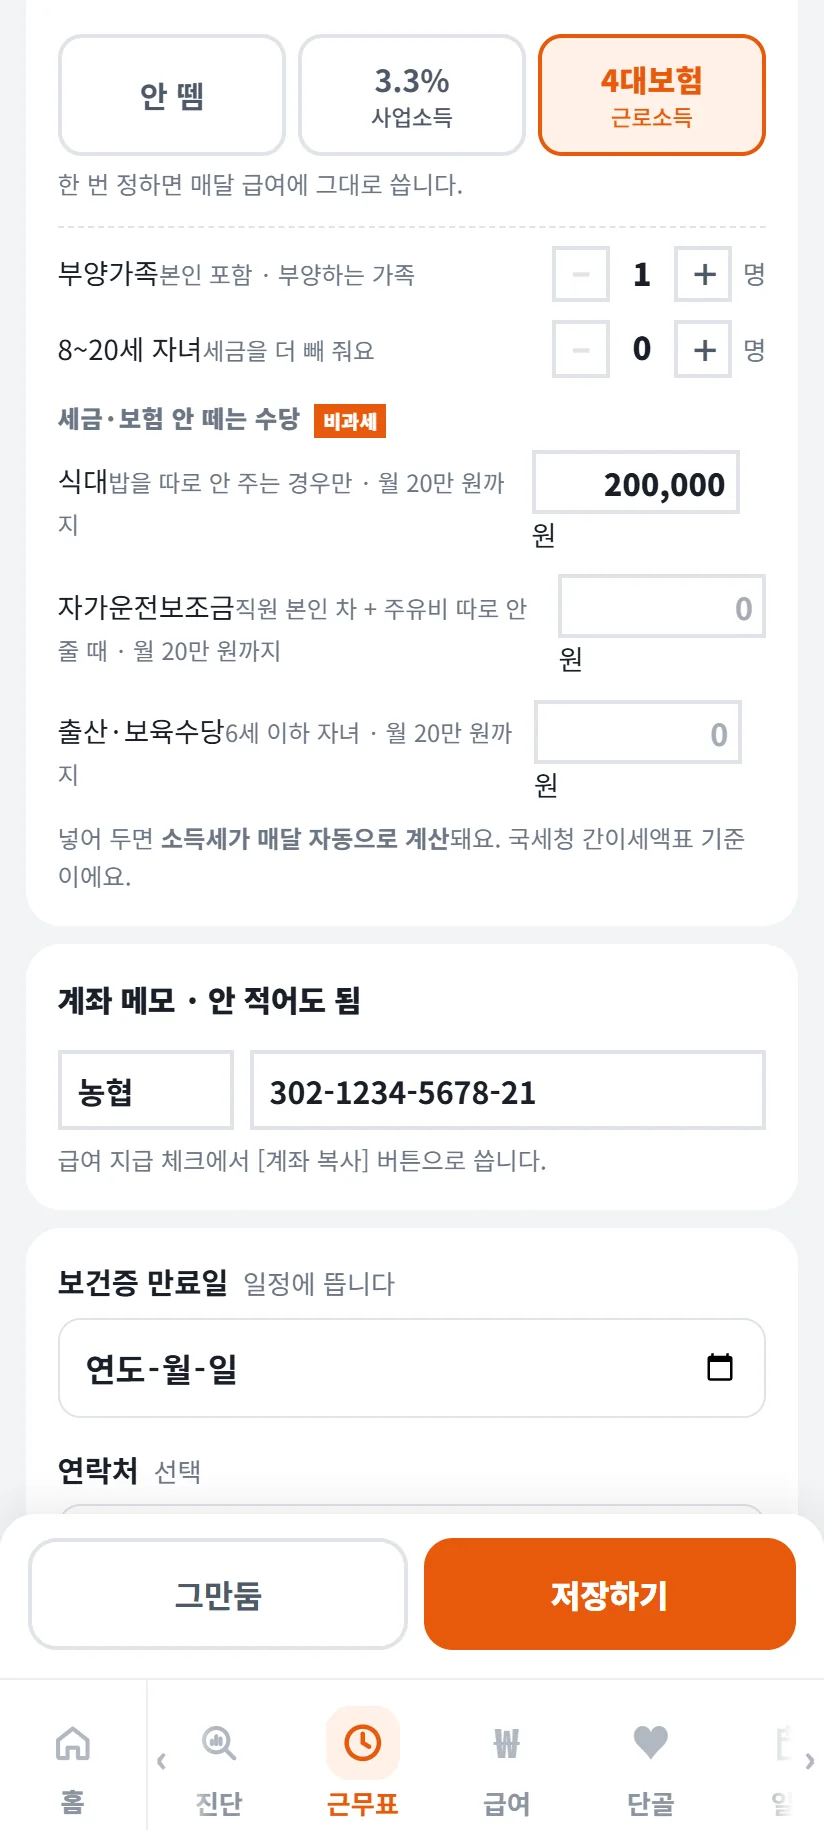
식대 칸에 200,000을 넣고 저장하면 급여 계산에 들어갑니다. 월급제 직원은 월급 안에 식대가 들어 있는 것으로 보고 기본급에서 그만큼 빼고, 시급제 직원은 식대를 따로 더합니다.
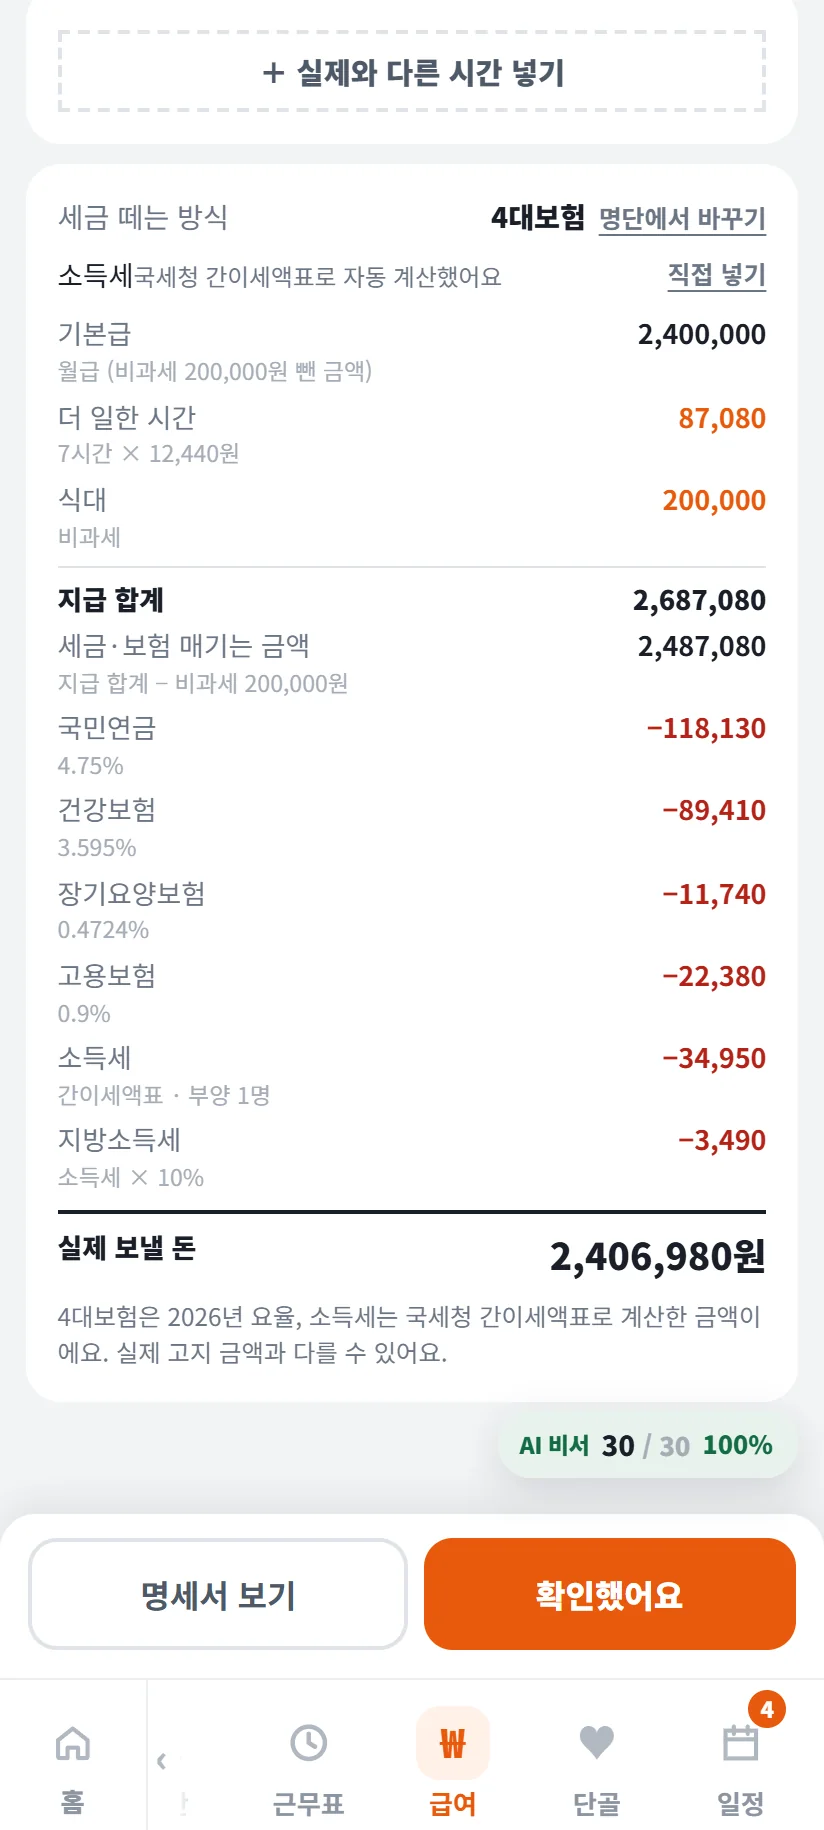
급여 화면에는 「기본급 2,400,000 월급(비과세 200,000원 뺀 금액)」 「식대 200,000 비과세」가 따로 찍히고, 「세금·보험 매기는 금액」이 「지급 합계 − 비과세 200,000원」으로 계산됩니다.
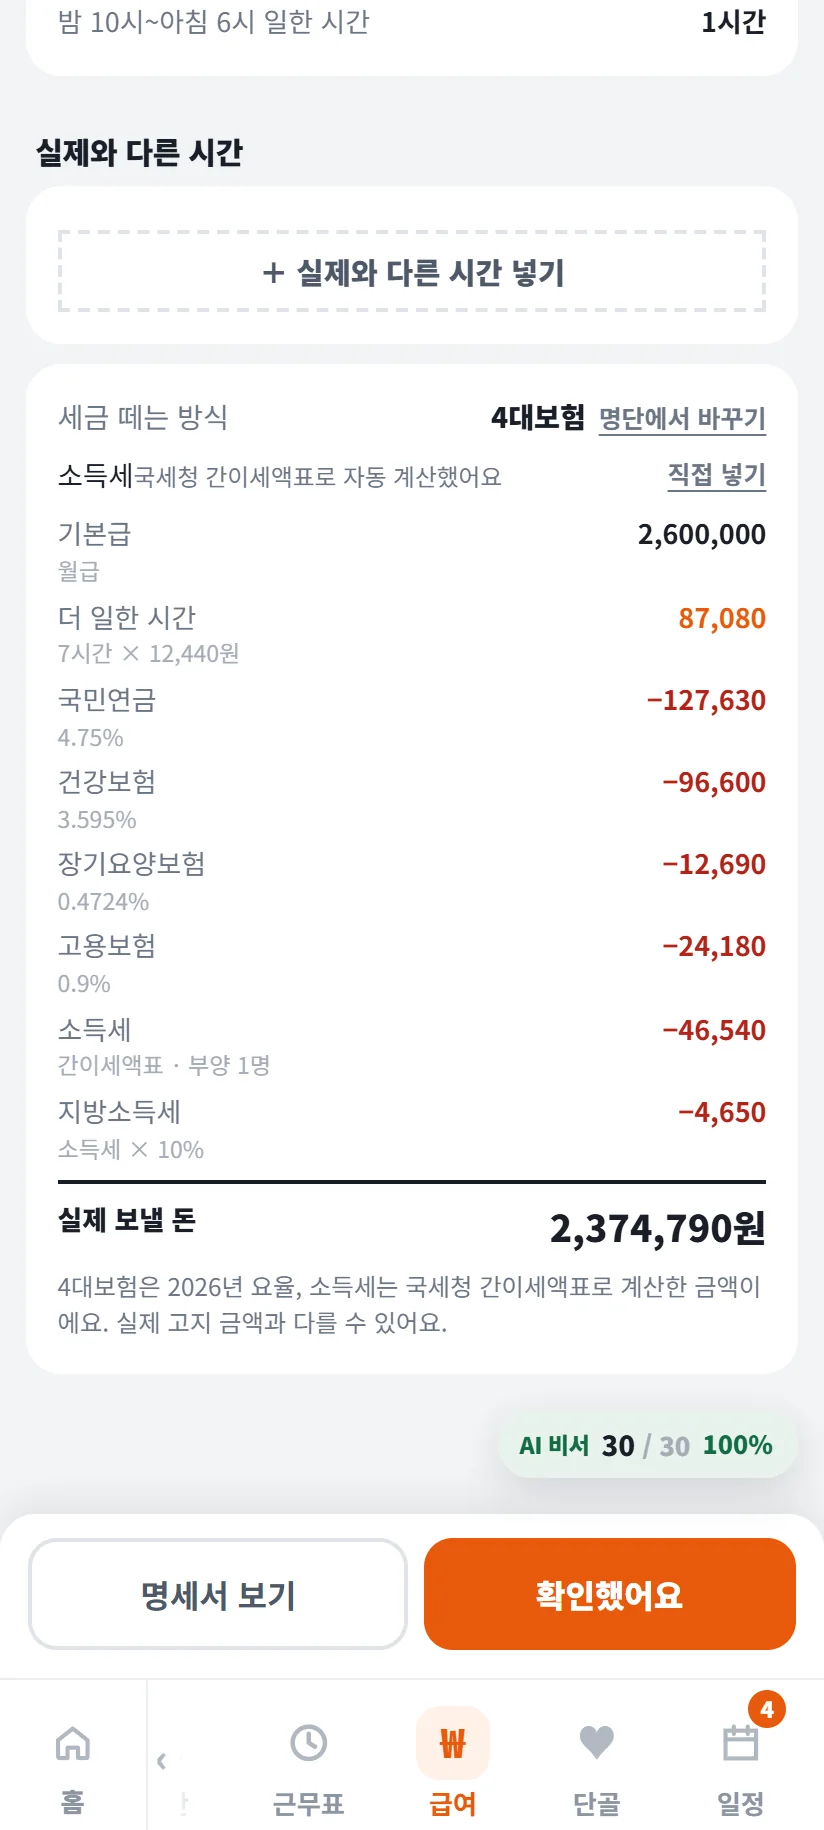
같은 직원을 식대 없이 계산하면 실제 보낼 돈은 2,374,790원입니다.
식대 말고 다른 비과세 수당은 무엇이 있나요?
식대 말고 가게에서 자주 쓰는 비과세 수당은 자가운전보조금과 출산 · 보육 관련 급여입니다(2026년 11월 11일 국가법령정보센터 원문 확인).
| 수당 | 비과세 한도 | 근거 |
|---|---|---|
| 식대 | 월 20만 원(식사를 안 받는 경우) | 소득세법 제12조 제3호 러목 |
| 자가운전보조금 | 월 20만 원 이내(본인 차량 · 업무 사용 · 실제 여비 대신 지급기준에 따라) | 소득세법 시행령 제12조 제3호 |
| 6세 이하 자녀 보육 관련 급여 | 자녀 1명당 월 20만 원 이내 | 소득세법 제12조 제3호 머목 2) |
| 출산 관련 급여 | 출생일 이후 2년 안에 최대 두 차례 받는 금액 전액 | 소득세법 제12조 제3호 머목 1) · 시행령 제17조의2 |
식대 비과세는 얼마나 찾나요?
네이버 자동완성에는 「식대 비과세 한도」 「식대 비과세 조건」 「식대 비과세 뜻」 「식대 비과세 퇴직금」 「식대 비과세 20만원」 「식대 비과세 한도 30만원」이 뜹니다(2026년 11월 11일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 | 경쟁 정도 |
|---|---|---|---|
| 식대비과세 | 630 | 590 | 높음 |
| 보육수당비과세 | 720 | 220 | 중간 |
| 식대비과세한도 | 420 | 180 | 중간 |
| 급여비과세 | 160 | 60 | 중간 |
| 비과세수당 | 90 | 70 | 높음 |