 가게톡
일용직은 누구를 말하나요?
세금에서 말하는 일용근로자는 일한 날이나 시간에 따라 급여를 받는 사람 가운데, 같은 고용주에게 근로계약에 따라 3개월 이상 계속 고용되지 않은 사람입니다. 건설공사에 종사하는 사람은 1년 이상 계속 고용되지 않은 경우입니다(소득세법 시행령 제20조 제1항, 2026년 10월 1일 시행판).
국세청은 처음에 3개월 이상 일하기로 하고 들어왔다가 3개월이 안 되어 그만둔 사람은 일용근로자가 아니라 일반 근로자로 본다고 안내합니다. 이 경우는 일반 근로자처럼 근로소득 간이세액표로 뗍니다.
일용직 세금은 몇 프로인가요?
일용직 세금은 일당 중 15만 원을 넘는 부분의 2.7%입니다. 소득세법의 세 조문을 차례로 적용한 결과입니다.
| 단계 | 내용 | 근거 |
|---|---|---|
| 1. 근로소득공제 | 일당에서 1일 15만 원을 뺌 | 소득세법 제47조 제2항 |
| 2. 세율 | 남은 금액에 6% | 소득세법 제129조 제1항 제4호 |
| 3. 근로소득세액공제 | 나온 세액의 55%를 뺌 | 소득세법 제59조 제3항 |
| 4. 지방소득세 | 소득세의 10%를 따로 뗌 | 지방세법 제103조의13 제1항 |
한 줄로 쓰면 「(일당 − 15만 원) × 6% × 45%」입니다. 6% × 45% = 2.7%이고, 지방소득세까지 더하면 15만 원 초과분의 약 2.97%입니다. 일당이 30만 원이면 (30만 원 − 15만 원) × 2.7% = 4,050원이 소득세입니다.
국세청은 계산 예시로 일당 20만 원을 듭니다. 근로소득공제 15만 원을 빼면 5만 원, 6%는 3,000원, 55% 세액공제 1,650원을 빼면 하루 1,350원이고, 5일이면 6,750원(지방소득세 670원)입니다.
일당을 날마다 줄 때와 모아서 줄 때 세금이 다른가요?
다를 수 있습니다. 원천징수할 세액이 1,000원 미만이면 떼지 않는데(소득세법 제86조 제1호), 국세청은 이 판단을 지급하는 금액 기준으로 한다고 안내합니다. 그래서 하루 세액이 1,000원 미만이라도 며칠 치를 한 번에 주면 합계가 1,000원을 넘어 떼게 됩니다.
| 일당 | 하루 소득세 | 날마다 지급 | 5일 치를 한 번에 지급 |
|---|---|---|---|
| 150,000원 | 0원 | 0원 | 0원 |
| 160,000원 | 270원 | 1,000원 미만이라 안 뗌 | 1,350원 뗌 |
| 180,000원 | 810원 | 1,000원 미만이라 안 뗌 | 4,050원 뗌 |
| 220,000원 | 1,890원 | 날마다 1,890원 | 9,450원 |
| 300,000원 | 4,050원 | 날마다 4,050원 | 20,250원 |
표의 소득세는 「(일당 − 15만 원) × 6% × 45%」로 계산한 값이고, 지방소득세는 따로 소득세의 10%입니다. 하루에 두 곳 이상에서 일하면 사업장마다 따로 계산해 판단한다고 국세청은 안내합니다.
일용직 세금과 3.3%는 무엇이 다른가요?
일용직 세금은 근로소득 원천징수이고, 3.3%는 사업소득 원천징수입니다. 같은 사람을 어떻게 처리하느냐에 따라 떼는 금액과 받은 사람이 할 일이 달라집니다.
| 구분 | 일용근로소득 | 사업소득 3.3% | 일반 근로자(상용) |
|---|---|---|---|
| 떼는 세금 | (일당 − 15만 원) × 2.7% + 지방소득세 | 지급액의 3% + 지방소득세 0.3% | 간이세액표 + 지방소득세 |
| 근거 | 소득세법 제47조 · 제59조 · 제129조 | 소득세법 제129조 제1항 제3호 | 소득세법 제129조 제1항 제4호 |
| 다른 소득과 합산 | 안 함(분리과세) | 다음 해 5월 종합소득세에서 합산 | 연말정산 |
| 사장님이 내는 명세서 | 일용근로소득 지급명세서(매달) | 사업소득 간이지급명세서(매달) | 근로소득 간이지급명세서 · 지급명세서 |
3.3%는 지급액 전체에 붙고 일용직 세금은 15만 원 초과분에만 붙어서, 같은 일당이라도 떼는 금액 차이가 큽니다. 일당 20만 원이면 3.3%는 6,600원, 일용직은 소득세 1,350원과 지방소득세입니다. 다만 어느 쪽으로 처리할지는 실제 일하는 방식(지시를 받고 정해진 시간에 일하는지 등)에 따라 정해지는 것이고, 세금이 적은 쪽을 고를 수 있는 것은 아닙니다.
일용직은 종합소득세 신고를 하나요?
일용직 본인은 일용근로소득으로 종합소득세 신고를 하지 않습니다. 소득세법 제14조 제3항 제2호는 일용근로자의 근로소득을 종합소득과세표준에 합산하지 않는다고 정하고, 국세청도 일용근로소득은 원천징수로 납세의무가 끝나며 연말정산 대상이 아니라고 안내합니다. 같은 해에 3.3% 사업소득 같은 다른 소득이 있으면 그 소득은 따로 종합소득세 신고 대상입니다.
일용직을 쓰면 사장님은 언제 무엇을 내나요?
일용직에게 일당을 준 사장님은 세 가지를 챙깁니다.
| 할 일 | 기한 | 근거 |
|---|---|---|
| 뗀 소득세 신고 · 납부(원천징수이행상황신고서) | 지급한 달의 다음 달 10일 | 소득세법 제128조 |
| 지방소득세 납부 | 지급한 달의 다음 달 10일 | 지방세법 제103조의13 제2항 |
| 일용근로소득 지급명세서 | 지급한 달의 다음 달 말일 | 소득세법 제164조 제1항 단서 |
2026년 11월에 일당을 줬다면 원천세는 12월 10일, 지급명세서는 12월 31일까지입니다. 고용보험 근로내용 확인신고서를 고용노동부에 냈다면 지급명세서를 낸 것으로 봅니다(소득세법 시행령 제213조 제4항). 국세청은 지급명세서를 기한까지 내지 않으면 지급금액의 0.25%, 기한 뒤 1개월 안에 내면 0.125%의 가산세가 붙는다고 안내합니다. 원천세 신고 순서는 원천세 신고 글, 지급명세서 종류는 간이지급명세서 글에 정리했습니다. 4대보험은 세금과 따로 판단하므로 4대보험 계산기 글을 봅니다.
가게톡에서는 일용직 세금을 어떻게 다루나요?
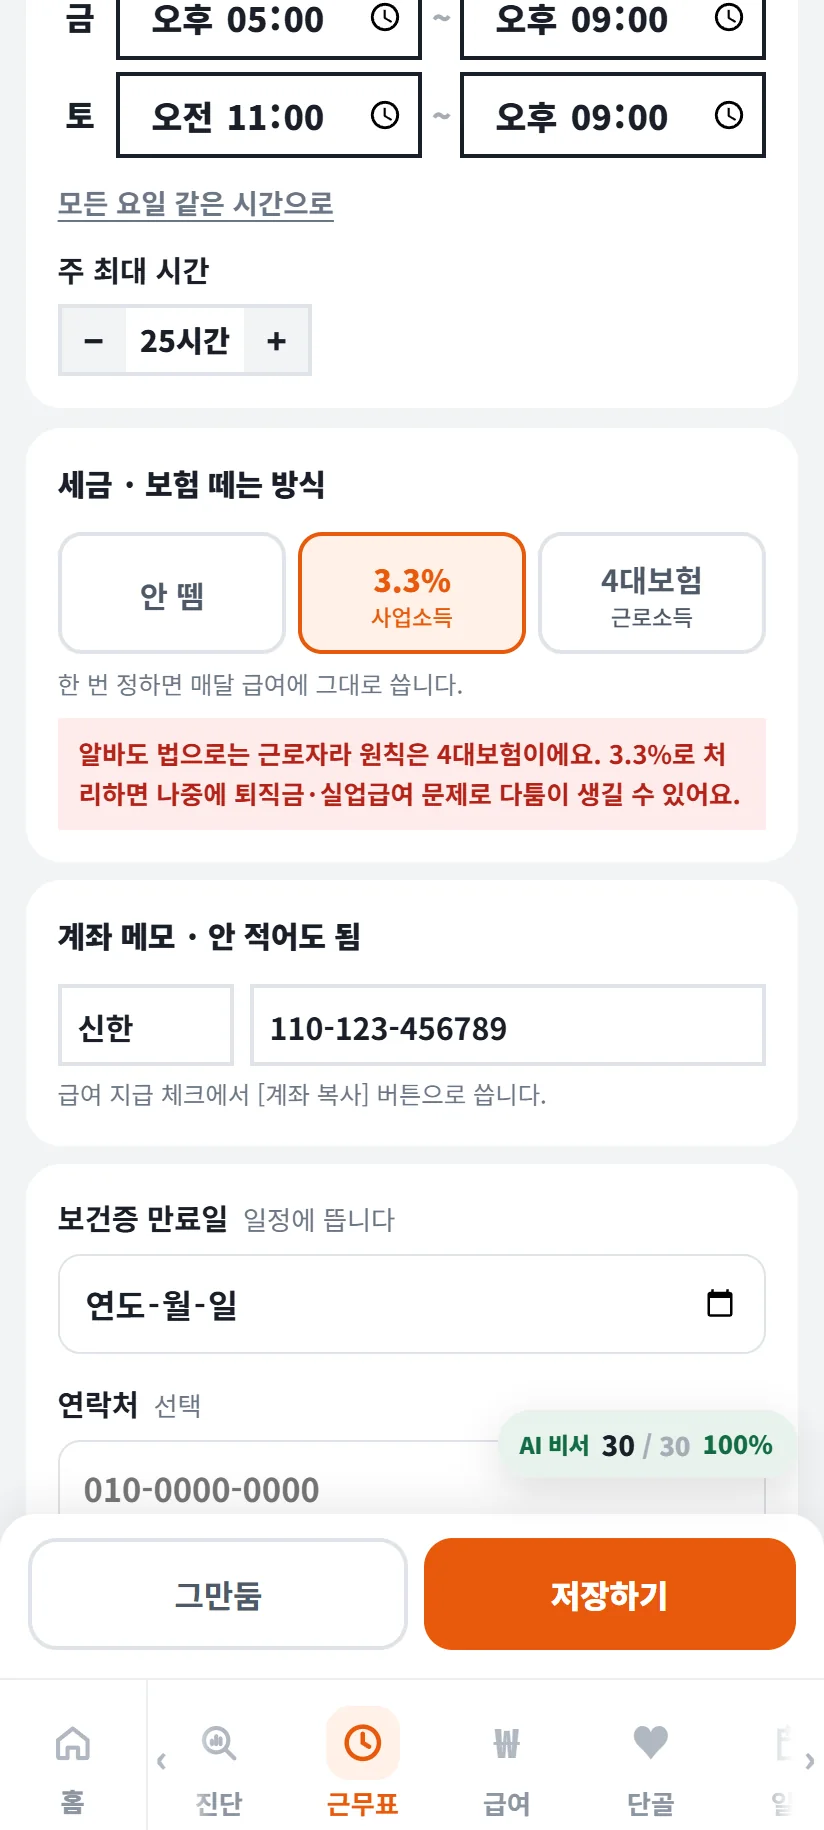
가게 사장님용 앱 가게톡은 직원마다 세금 · 보험 떼는 방식을 「안 뗌」 「3.3% (사업소득)」 「4대보험 (근로소득)」 중에서 고릅니다. 일용근로소득(15만 원 공제 · 6%) 방식은 2026년 11월 2일 현재 따로 없으므로, 일용직 세금은 위 계산식으로 직접 계산합니다. 아래는 가상의 가게 「가게톡삼겹살」 시연 화면입니다(2026년 11월 2일 촬영).
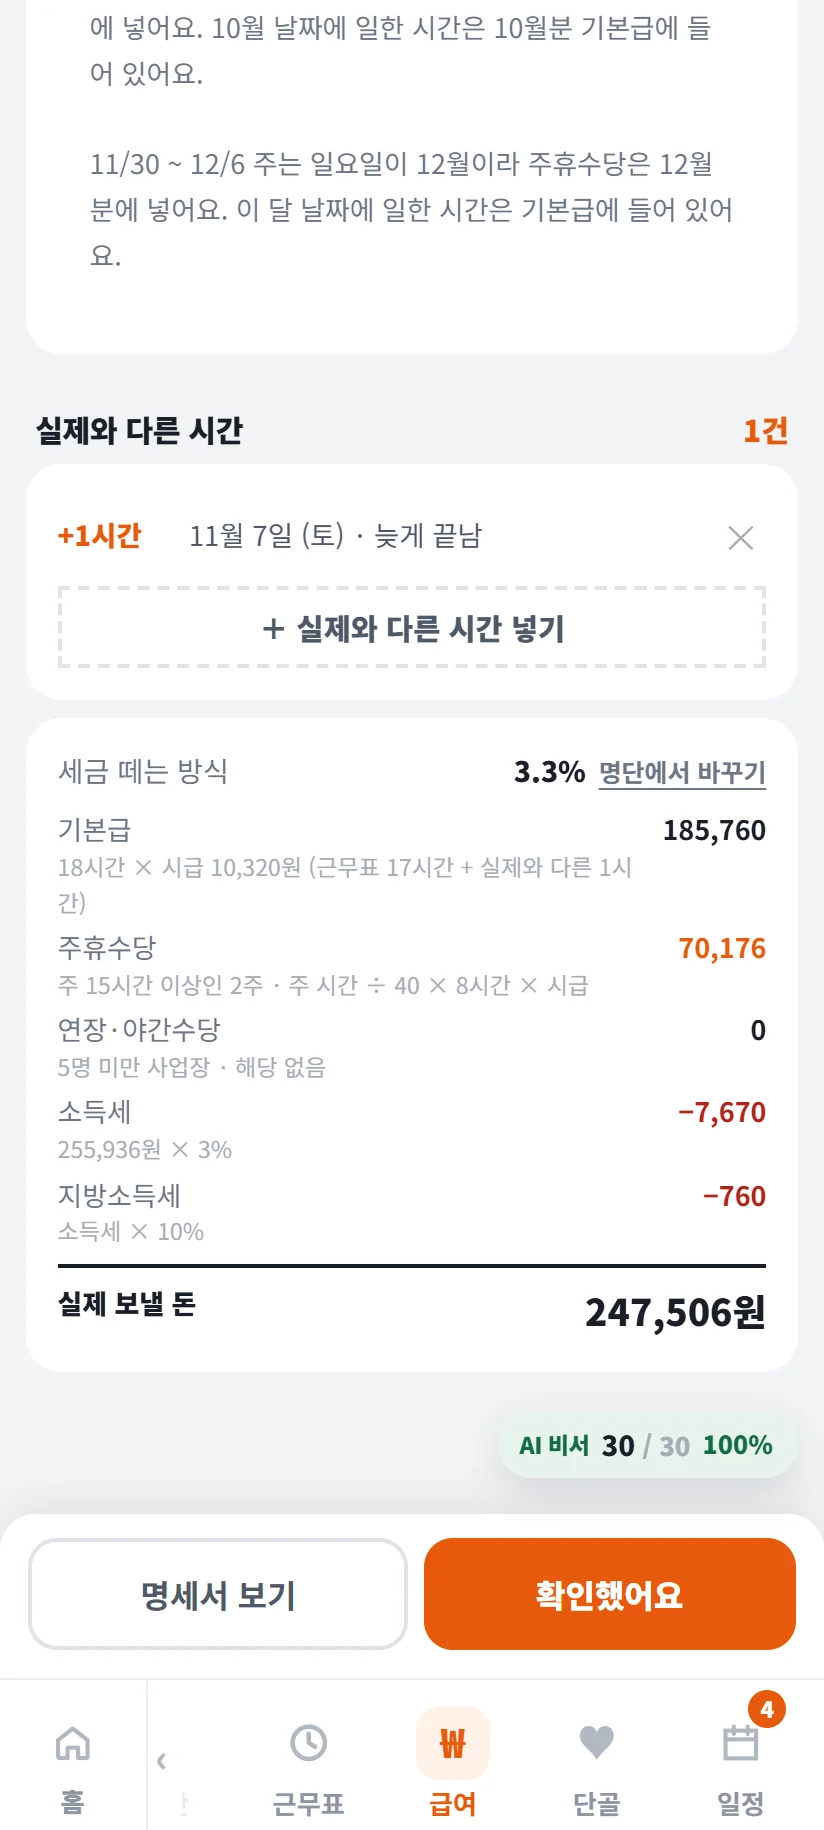
3.3%를 고른 알바는 급여 화면에서 지급액 전체의 3%와 그 10%를 뗍니다. 시연 화면의 이도윤은 기본급 185,760원(18시간 × 시급 10,320원)과 주휴수당 70,176원을 더한 255,936원에서 소득세 7,670원 · 지방소득세 760원을 떼어 실제 보낼 돈이 247,506원입니다(3%를 계산한 7,678원에서 10원 미만을 버림).
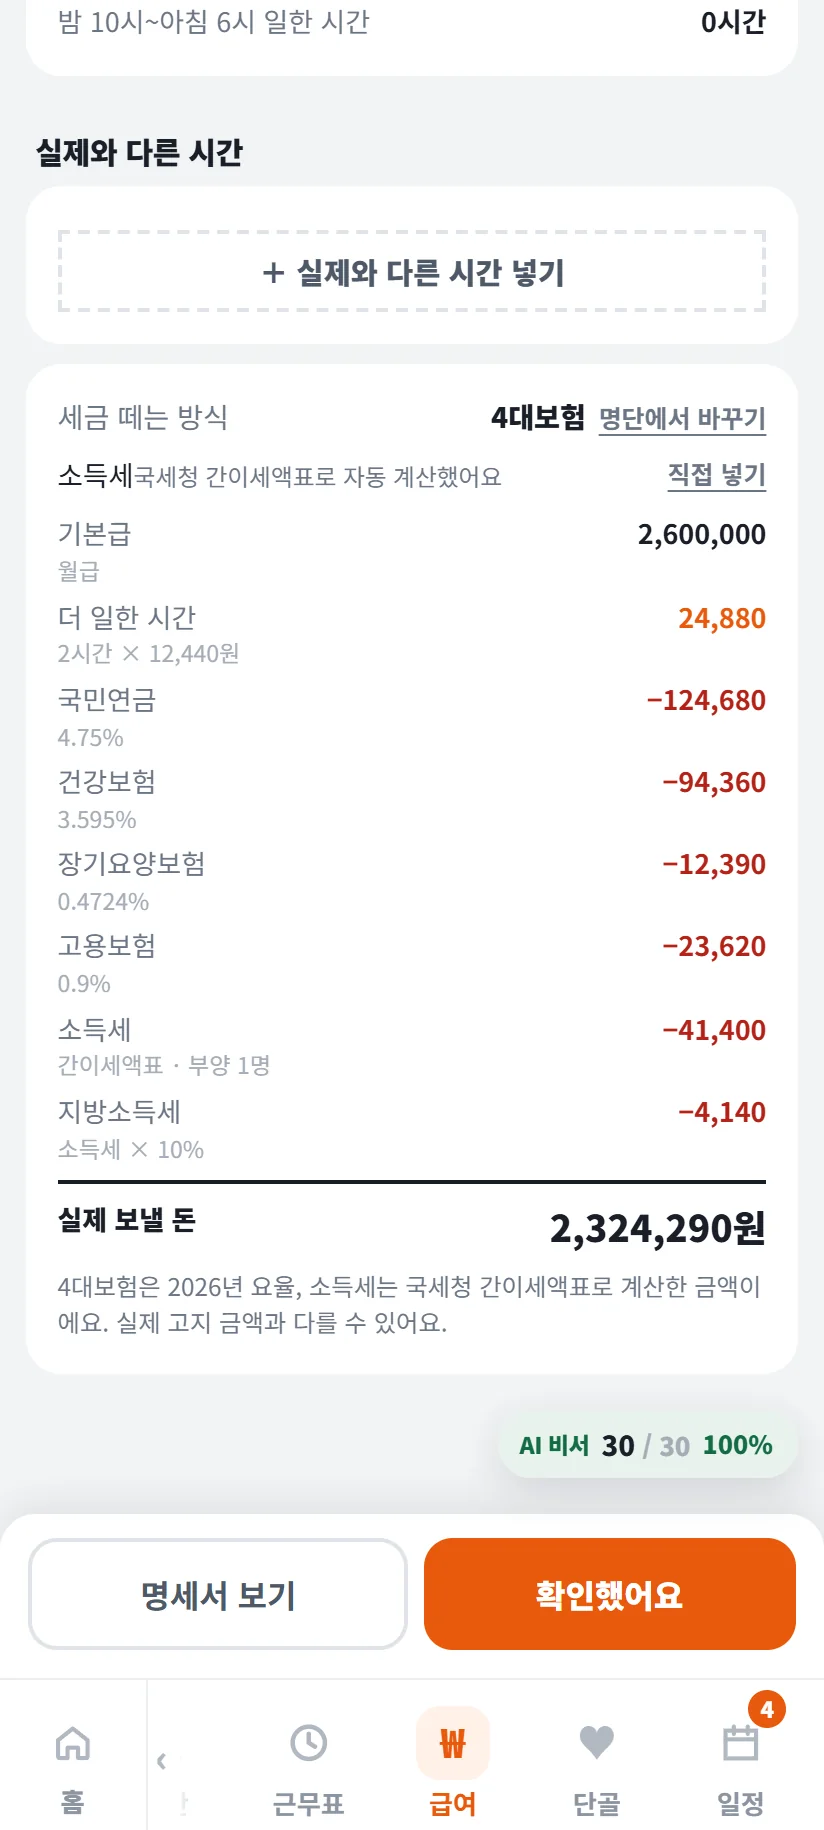
4대보험을 고른 직원은 국세청 간이세액표로 소득세를 뗍니다. 시연 화면의 김지훈(월급 2,600,000원)은 국민연금 4.75% 124,680원, 건강보험 3.595% 94,360원, 장기요양 0.4724% 12,390원, 고용보험 0.9% 23,620원, 소득세(간이세액표 · 부양 1명) 41,400원, 지방소득세 4,140원을 떼어 실제 보낼 돈이 2,324,290원입니다.
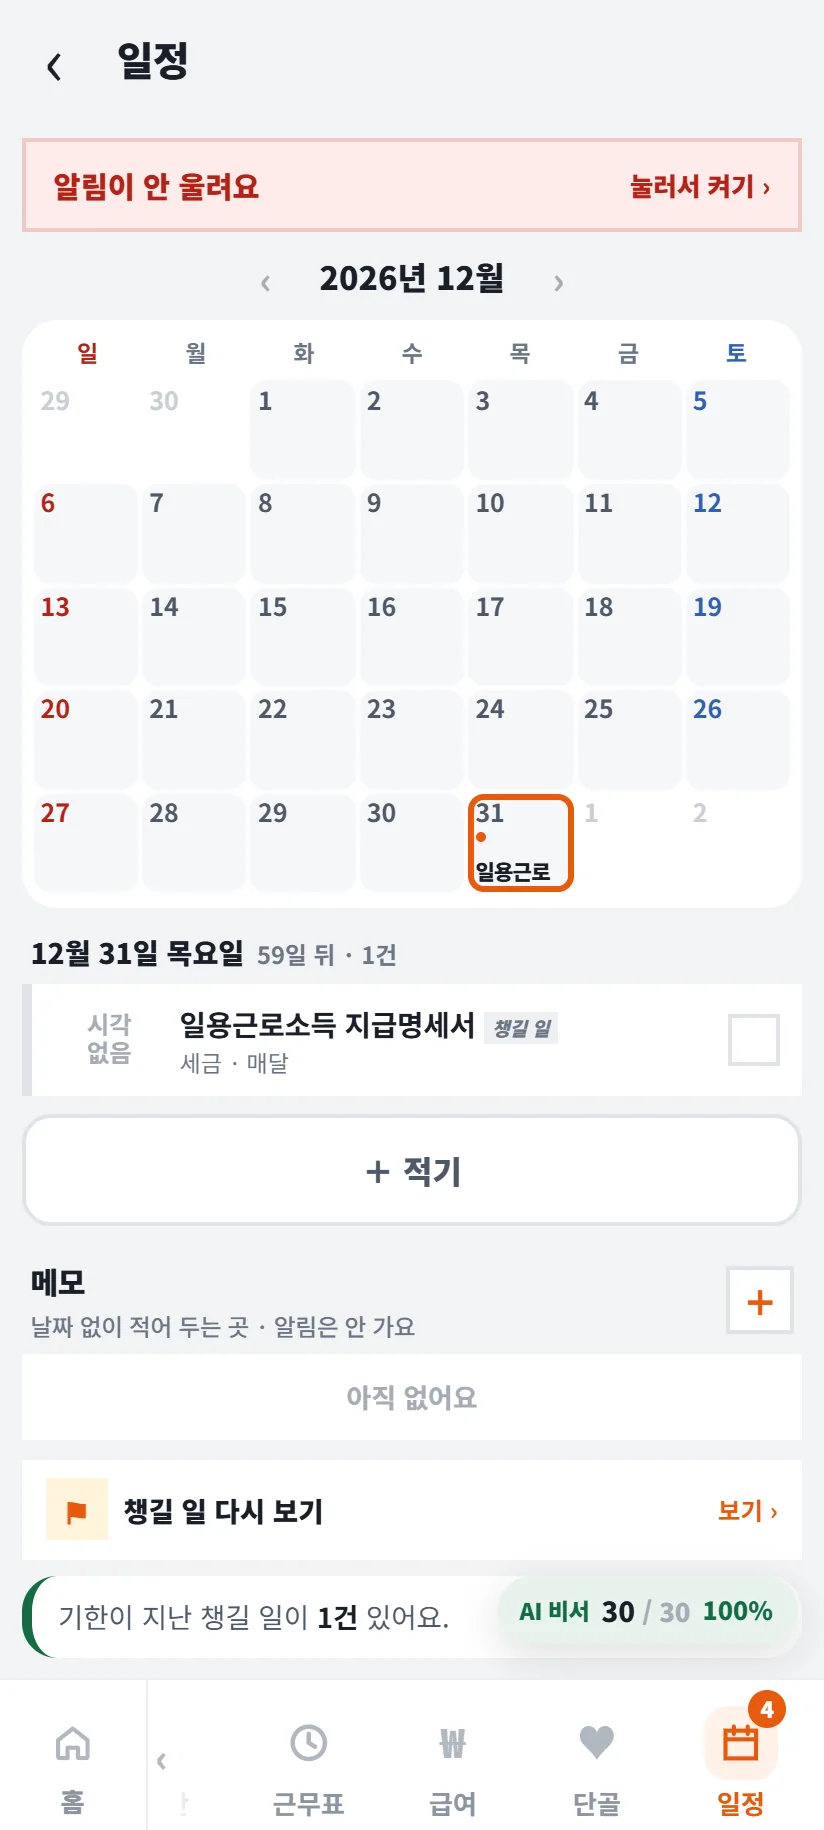
일용직을 쓰는 달에는 일정 탭의 「챙길 일 찾기」에서 「기타」를 누르고 「일용근로소득 지급명세서(일용직에게 준 달의 다음 달 말일까지 · 매달)」를 골라 넣으면 기한 전에 알림이 옵니다. 11월 2일에 넣은 시연 화면에서는 첫 기한이 다음 달 말일인 12월 31일(목)로 잡혔습니다. 10월에 준 일당의 지급명세서라면 기한이 11월 30일이므로 날짜를 고쳐 둡니다.
가게톡은 플레이스토어에서 받을 수 있습니다.
일용직 세금은 얼마나 찾나요?
네이버 자동완성에는 「일용직 세금계산」 「일용직 세금 신고」 「일용직 세금 공제」 「일용직 세금 3.3」 「일용직 세금 몇프로」 「일용직 세금 환급」이 뜨고, 「일용직 소득세」를 치면 「일용직 소득세율」 「일용직 소득세 계산 방법」 「일용직 소득세 주민세」가 뜹니다(2026년 11월 2일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 |
|---|---|---|
| 일용직세금 | 530 | 1,020 |
| 일용직소득세 | 470 | 180 |
| 일용직세금계산 | 310 | 370 |
| 일용직소득세계산 | 130 | 10 |
| 일용직원천징수 | 70 | 100 |
같이 보면 좋은 글
- 원천세 신고방법, 계산기 대신 쓰는 계산식과 신고 기한 · 반기납부 정리
- 간이지급명세서 제출기한, 근로소득 · 3.3% 사업소득 · 일용직 차이와 가산세 · 2027년 매월 제출 정리
- 4대보험 계산기, 2026년 요율과 직원 · 사장님 부담분을 예시로 정리
출처
- 국세청 일용근로소득 — 계산식 · 일당 20만 원 예시 · 소액부징수는 지급금액 기준 · 원천징수로 납세의무 종료 · 3개월 미만 퇴직자(2026년 11월 2일 확인)
- 국세청 지급명세서 제출 — 일용근로소득 다음 달 말일, 미제출 가산세 0.25% · 1개월 안 0.125%
- 국가법령정보센터 소득세법 제47조 — 일용근로자 근로소득공제 1일 15만 원(제2항, 2026년 1월 1일 시행판)
- 국가법령정보센터 소득세법 제129조 — 일용근로자 근로소득 원천징수세율 6%(제1항 제4호), 원천징수대상 사업소득 3%(제3호)
- 국가법령정보센터 소득세법 제59조 — 일용근로자 근로소득세액공제 산출세액의 55%(제3항)
- 국가법령정보센터 소득세법 제14조 — 일용근로자 근로소득은 종합소득과세표준에 합산하지 않음(제3항 제2호)
- 국가법령정보센터 소득세법 제86조 — 원천징수세액 1천 원 미만 소액부징수(제1호)
- 국가법령정보센터 소득세법 제128조 — 원천징수한 소득세는 징수일이 속하는 달의 다음 달 10일까지 납부(제1항)
- 국가법령정보센터 소득세법 제164조 — 일용근로소득 지급명세서는 지급일이 속하는 달의 다음 달 말일까지(제1항 단서)
- 국가법령정보센터 소득세법 시행령 제20조 — 일용근로자의 범위(3개월 · 건설 1년, 2026년 10월 1일 시행판)
- 국가법령정보센터 소득세법 시행령 제213조 — 근로내용 확인신고서를 내면 지급명세서 제출로 봄(제4항)
- 국가법령정보센터 지방세법 제103조의13 — 원천징수 소득세의 10%를 개인지방소득세로 특별징수, 다음 달 10일 납부
- 네이버 검색광고 API 키워드 도구 설명 — 월간 검색수는 최근 30일 기준