 가게톡
매입매출장부에는 어떤 칸을 적나요?
매입매출장부는 거래 한 건을 한 줄에 적는 장부이고, 매입(산 것)과 매출(판 것)을 나눠 씁니다. 아래 8가지 칸을 적으면 부가세 신고와 종합소득세 장부에 그대로 옮길 수 있습니다. 이 칸은 법정 서식이 아니라 신고에 쓰기 쉽게 정리한 목록입니다.
| 칸 | 적을 내용 | 예시 |
|---|---|---|
| 날짜 | 거래한 날 | 2026-10-08 |
| 거래처 | 산 곳 · 판 곳 | 우리김치 |
| 품목 · 수량 | 무엇을 몇 개 | 포기김치 10kg |
| 공급가액 | 부가세를 뺀 값 | 180,000원 |
| 부가세 | 공급가액의 10% | 18,000원 |
| 합계 | 공급가액 + 부가세 | 198,000원 |
| 증빙 | 세금계산서 · 카드 · 현금영수증 · 일반 영수증 | 세금계산서 |
| 메모 | 반품 · 수정 · 용도 | 수정 세금계산서 붙음 |
증빙 칸은 부가세 신고에서 공제받을 수 있는 매입인지를 가르는 칸입니다. 세금계산서 · 사업용 카드 · 현금영수증(지출증빙)으로 받은 매입은 따로 표시해 둡니다.
매입매출장부는 꼭 써야 하나요?
사업자는 거래 사실을 장부에 적어 둘 의무가 있습니다. 다만 장부의 형식은 사업 규모에 따라 복식부기와 간편장부로 나뉩니다.
| 법 조항 | 내용 |
|---|---|
| 소득세법 제160조 | 사업자는 모든 거래를 복식부기로 기록하는 것이 원칙, 간편장부대상자는 간편장부로 대신할 수 있음 |
| 부가가치세법 제71조 | 납부 · 환급세액과 관계된 모든 거래를 장부에 기록, 소득세법 장부를 쓰면 이 의무도 한 것으로 봄 |
| 국세기본법 제85조의3 | 장부 · 증거서류를 법정신고기한이 지난 날부터 5년간 보존, 전산으로 작성 · 보관해도 됨 |
간편장부대상자 기준은 얼마인가요?
간편장부대상자는 직전 연도 수입금액(매출)이 업종별 기준 미만인 사업자이고, 그 밖의 사업자는 복식부기의무자입니다(소득세법 시행령 제208조 제5항 · 2026년 10월 1일 시행본).
| 업종 | 직전 연도 수입금액 기준 |
|---|---|
| 농업 · 임업 · 어업, 도매 및 소매업, 부동산매매업 등 | 3억 원 미만 |
| 제조업, 숙박 및 음식점업, 건설업, 운수 · 창고업, 정보통신업 등 | 1억 5천만 원 미만 |
| 부동산임대업, 교육서비스업, 수리 및 기타 개인서비스업 등 서비스업 | 7,500만 원 미만 |
| 그해 새로 개업한 사업자 | 금액과 상관없이 간편장부대상자 |
의료업 · 수의업 · 약국 등 일부 업종은 금액과 상관없이 간편장부대상자에서 빠집니다(같은 항 단서). 예를 들어 2025년 매출이 1억 2천만 원인 음식점은 1억 5천만 원 미만이라 2026년 귀속 장부를 간편장부로 쓸 수 있습니다.
장부를 안 쓰면 가산세가 얼마인가요?
장부를 쓰지 않거나 장부의 소득이 실제보다 적으면 무기장 가산세가 붙습니다(소득세법 제81조의5). 반대로 간편장부대상자가 복식부기로 쓰면 세금을 깎아 주는 기장세액공제가 있습니다(소득세법 제56조의2).
| 구분 | 계산 | 예외 · 한도 |
|---|---|---|
| 무기장 가산세 | 종합소득 산출세액 × (기장 안 한 소득금액 ÷ 종합소득금액) × 20% | 신규 개업자, 직전 연도 사업 수입금액 4,800만 원 미만은 제외 |
| 기장세액공제 | 산출세액 × (장부로 계산한 사업소득 ÷ 종합소득금액) × 20% | 한도 100만 원, 소득 20% 이상 누락 · 5년 보관 안 하면 제외 |
종합소득이 가게 사업소득 하나뿐이고 산출세액이 300만 원인 사장님이 장부를 전혀 쓰지 않았다면 무기장 가산세는 300만 원 × 20% = 60만 원입니다. 같은 사장님이 간편장부대상자로서 복식부기로 신고하면 300만 원 × 20% = 60만 원을 공제받습니다(한도 100만 원 안).
매입매출장부, 어떤 방법으로 쓰나요?
| 방법 | 이럴 때 맞음 | 한계 |
|---|---|---|
| 종이 장부 · 국세청 간편장부 서식 | 거래가 적고 손으로 적는 게 편할 때 | 합계 · 부가세를 직접 계산 |
| 매입매출장부 엑셀 양식 | 칸을 내 가게에 맞게 고칠 때 | 세금계산서 · 카드 내역을 하나씩 옮겨 적어야 함 |
| 홈택스 조회 화면 | 신고 전에 세금계산서 · 카드 합계만 볼 때 | 품목 · 메모를 남기기 어렵고 현금 거래는 없음 |
| 홈택스와 이어진 앱(예: 가게톡) | 자동으로 모으고 현금 거래만 손으로 넣을 때 | 앱을 설치하고 홈택스를 연결해야 함 |
가게톡에서는 매입 · 매출이 어떻게 정리되나요?
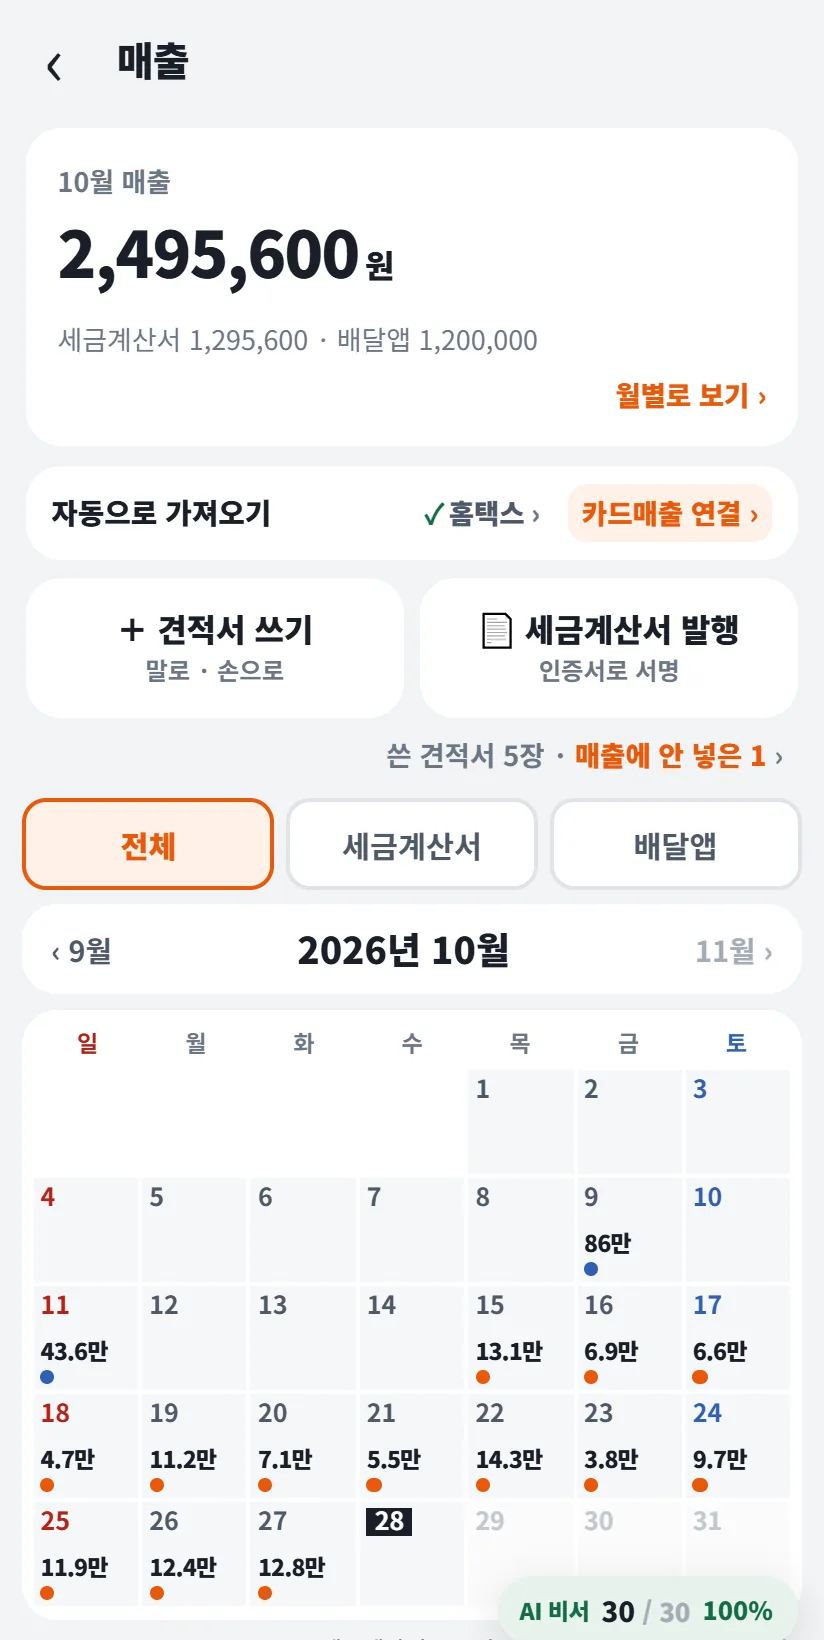
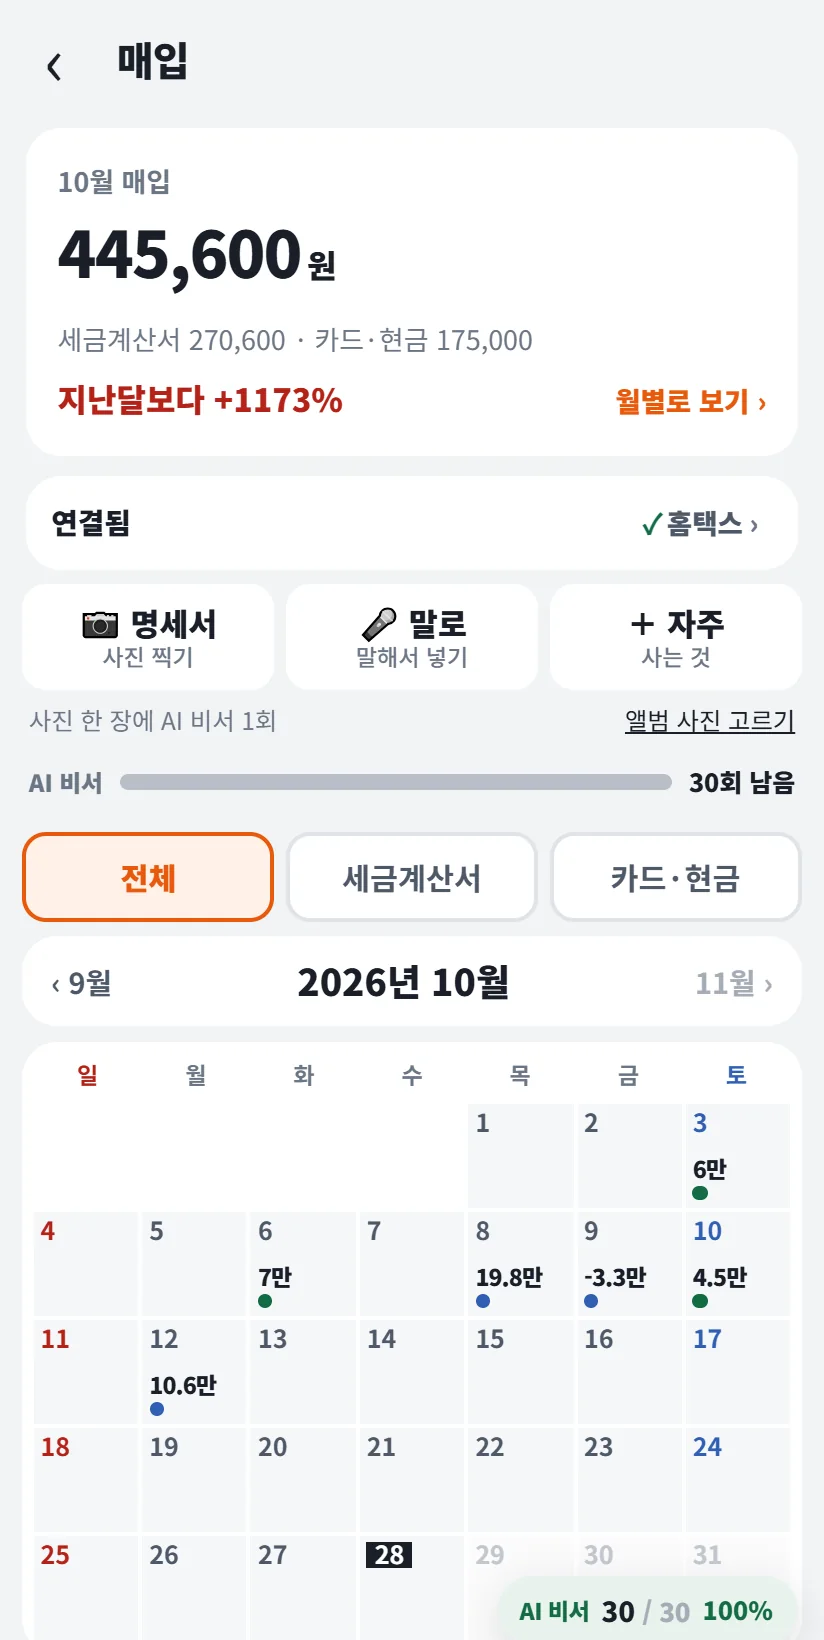
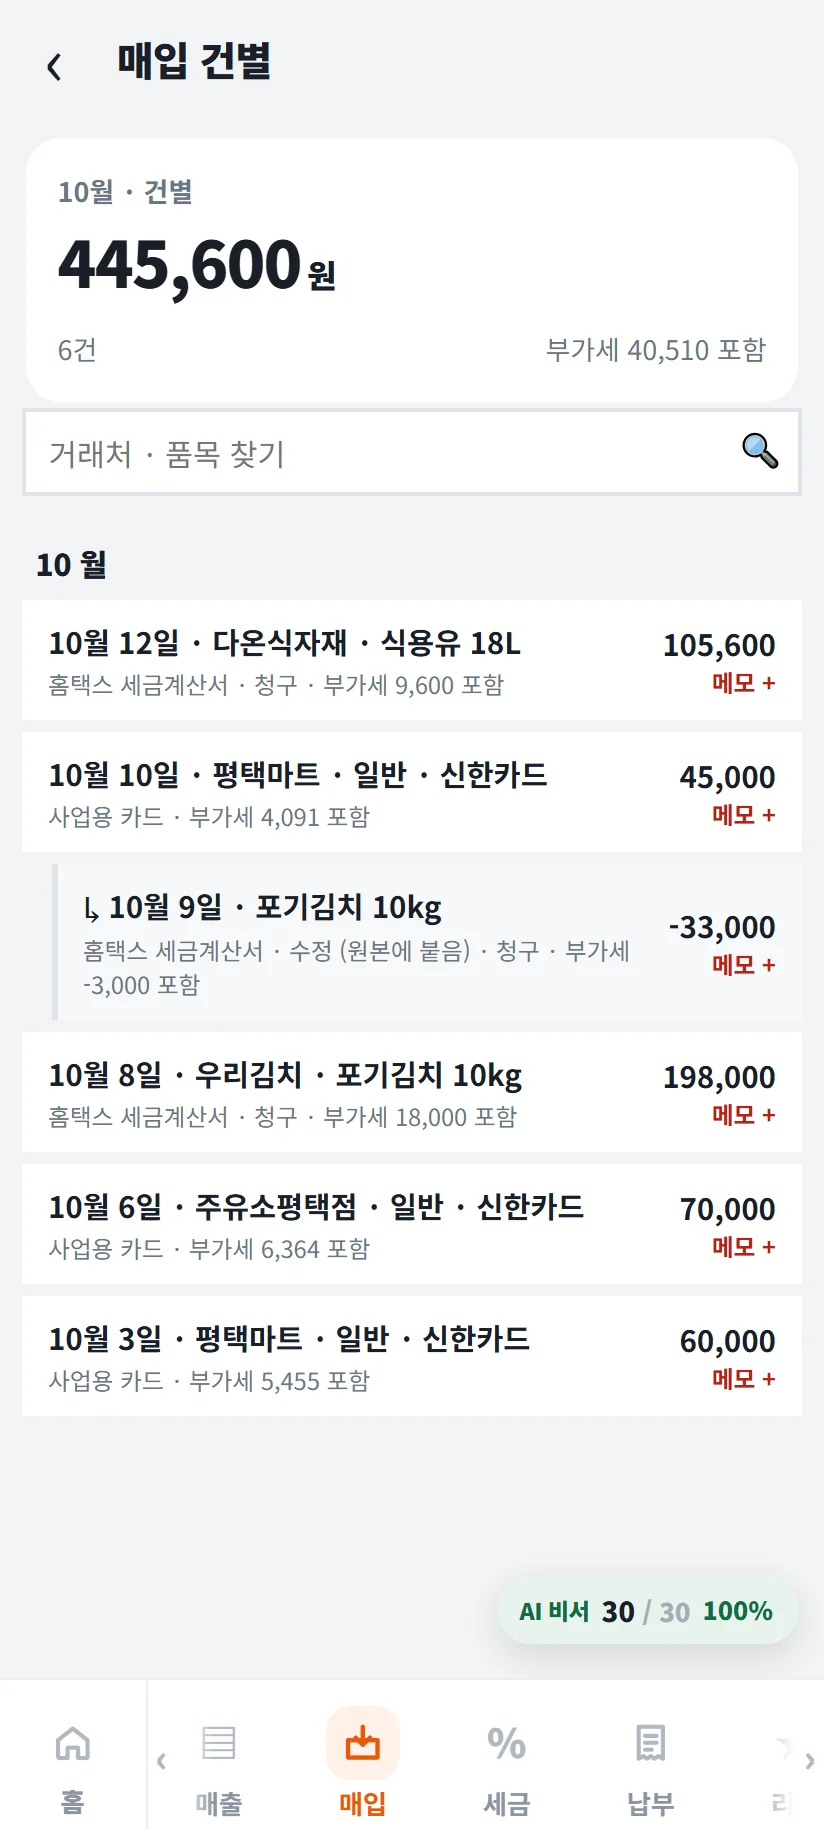
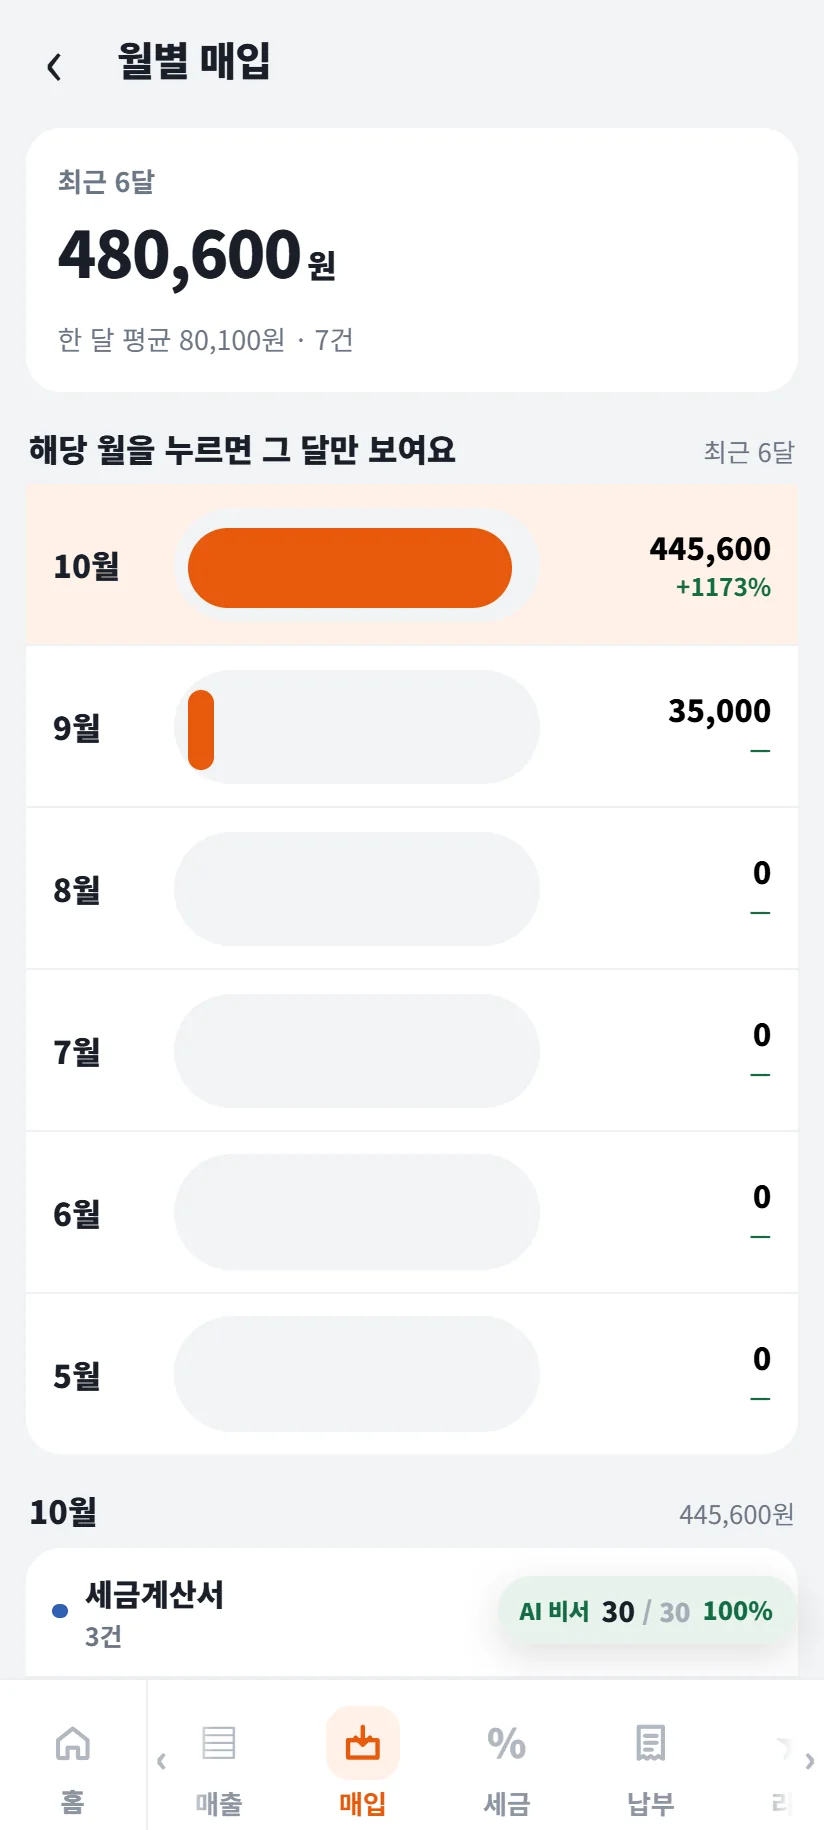
가게 사장님용 앱 가게톡은 홈택스를 연결해 두면 세금계산서 · 사업용 카드 · 현금영수증 매입과 세금계산서 매출을 가져와 날짜별 장부로 보여 줍니다. 아래는 가상의 가게 「가게톡삼겹살」 시연 화면이고 거래처와 숫자도 시연용입니다.
매출 화면은 그 달 합계와 출처(세금계산서 · 카드매출 · 배달앱 · 견적 · 손으로 넣은 것)를 달력에 날짜별로 보여 줍니다. 카드매출(여신금융협회) 연결은 안드로이드 앱에서 할 수 있습니다.
매입 화면도 같은 모양이고, 홈택스에 없는 현금 매입은 명세서 사진 · 말 · 손으로 넣습니다.
「건별로 보기」는 매입매출장부 한 줄 한 줄과 같습니다. 거래마다 날짜 · 거래처 · 품목 · 증빙 종류 · 부가세가 보이고, 수정 세금계산서는 원본 아래에 붙습니다.
「월별로 보기」에서는 최근 6달 합계와 한 달 평균을 봅니다. 「엑셀 보내기」를 누르면 지금 보는 기간이 엑셀 파일 하나로 만들어지고, 「거래처별」(거래처 · 건수 · 공급가 · 부가세 · 합계 · 주로 산 것)과 「건별」(날짜 · 거래처 · 품목 · 수량 · 단위 · 단가 · 공급가 · 부가세 · 합계 · 어디서 · 승인번호 · 메모) 두 장이 들어갑니다.
가게톡은 플레이스토어에서 받을 수 있습니다.
같이 보면 좋은 글
- 부가세 계산기, 일반과세자 · 간이과세자 계산법과 예시로 정리
- 세금계산서 발행, 전자세금계산서 대상 · 기한 · 가산세와 발행방법 정리
- 원천세 신고방법, 계산기 대신 쓰는 계산식과 신고 기한 · 반기납부 정리
출처
- 국가법령정보센터 소득세법 제160조(장부의 비치 · 기록) — 복식부기 원칙, 간편장부대상자 · 복식부기의무자(2026년 10월 28일 확인)
- 국가법령정보센터 소득세법 시행령 제208조 — 간편장부대상자 업종별 기준 3억 · 1억 5천만 · 7,500만 원(제5항 · 2026년 10월 1일 시행본)
- 국가법령정보센터 소득세법 제81조의5 — 장부의 기록 · 보관 불성실 가산세 20%
- 국가법령정보센터 소득세법 시행령 제147조 · 제132조 — 가산세 제외 소규모사업자(신규 개업 · 직전 수입 4,800만 원 미만)
- 국가법령정보센터 소득세법 제56조의2(기장세액공제) — 20% · 한도 100만 원
- 국가법령정보센터 부가가치세법 제71조(장부의 작성 · 보관) — 모든 거래 기록 · 5년 보존
- 국가법령정보센터 국세기본법 제85조의3 — 장부 · 증거서류 5년 보존, 전산 작성 가능