 가게톡
의제매입세액공제는 무엇인가요?
의제매입세액공제는 부가세가 면제된 농산물 · 축산물 · 수산물 · 임산물(면세농산물등)을 재료로 써서 부가세가 붙는 음식이나 제품을 파는 사업자가, 재료 값의 일정 비율을 낸 부가세(매입세액)로 보고 부가세에서 빼는 제도입니다(부가가치세법 제42조 제1항). 「의제」는 실제로는 없지만 있는 것으로 본다는 뜻입니다.
음식점이 정육점에서 산 돼지고기, 시장에서 산 채소 · 쌀 · 생선은 부가세가 붙지 않습니다. 그래서 세금계산서 매입처럼 돌려받을 부가세가 없지만, 의제매입세액공제로 산 값의 일부를 공제받습니다. 공제 대상에는 1차 가공을 거친 것과 소금도 들어갑니다(부가가치세법 시행령 제84조 제1항).
의제매입세액공제율은 업종별로 얼마인가요?
의제매입세액공제율은 업종과 사업자 종류에 따라 다릅니다(2026년 11월 5일 국가법령정보센터의 부가가치세법 제42조 표 · 2026년 1월 2일 시행판 확인).
| 업종 | 사업자 | 공제율 |
|---|---|---|
| 음식점업 | 과세유흥장소 경영자 | 102분의 2 |
| 음식점업 | 그 밖의 개인 음식점 | 108분의 8 (과세표준 2억 원 이하면 2026년 12월 31일까지 109분의 9) |
| 음식점업 | 그 밖의 사업자(법인 등) | 106분의 6 |
| 제조업 | 과자점 · 도정 · 제분 · 떡방앗간 개인사업자 | 106분의 6 |
| 제조업 | 그 밖의 중소기업 · 개인사업자 | 104분의 4 |
| 제조업 | 그 밖의 사업자 | 102분의 2 |
| 그 밖의 사업 | 모든 사업자 | 102분의 2 |
개인 음식점의 109분의 9는 표에 2026년 12월 31일까지로 적혀 있습니다. 2027년 이후 율은 법이 바뀌는지 그때 다시 확인해야 합니다.
의제매입세액공제 한도는 어떻게 계산하나요?
의제매입세액공제는 산 값 전부를 인정하지 않고, 그 과세기간 과세표준(매출)에 한도율을 곱한 금액까지만 인정합니다. 한도 금액은 「과세표준 × 한도율 × 공제율」입니다(부가가치세법 시행령 제84조 제2항, 2027년 12월 31일까지의 특례).
| 사업자 | 과세기간 과세표준 | 산 값 인정 한도 |
|---|---|---|
| 개인 음식점 | 1억 원 이하 | 과세표준의 75% |
| 개인 음식점 | 1억 원 초과 2억 원 이하 | 과세표준의 70% |
| 개인 음식점 | 2억 원 초과 | 과세표준의 60% |
| 음식점이 아닌 개인사업자 | 2억 원 이하 | 과세표준의 65% |
| 음식점이 아닌 개인사업자 | 2억 원 초과 | 과세표준의 55% |
| 법인사업자 | - | 과세표준의 50% |
특례가 끝나면 원래 한도율은 과세표준의 30%(개인사업자는 2억 원 이하 50% · 초과 40%)입니다(같은 항 본문).
의제매입세액공제는 얼마나 받나요? (예시)
가상의 개인 음식점이 한 과세기간(6개월) 동안 과세표준 1억 원어치를 팔았다고 하면 계산은 아래와 같습니다. 공제율은 과세표준 2억 원 이하라 109분의 9, 한도율은 1억 원 이하라 75%입니다.
| 면세 재료 산 값 | 인정되는 산 값 | 공제액 |
|---|---|---|
| 4,000만 원 | 4,000만 원(한도 7,500만 원 안) | 4,000만 원 × 9/109 = 3,302,752원 |
| 9,000만 원 | 7,500만 원(한도까지) | 7,500만 원 × 9/109 = 6,192,660원 |
같은 4,000만 원이라도 108분의 8로 계산하면 2,962,962원입니다. 실제 신고 금액은 다른 매입세액 · 공제와 함께 계산되므로 세무사나 홈택스 신고 화면에서 확인합니다.
의제매입세액공제를 받으려면 무엇이 필요한가요?
의제매입세액공제는 부가세 신고 때 같이 신청합니다(부가가치세법 제42조 제2항). 필요한 서류는 아래와 같습니다(시행령 제84조 제5항).
- 의제매입세액 공제신고서
- 그리고 다음 중 하나: 매입처별 계산서합계표(계산서를 받은 경우), 신용카드매출전표등 수령명세서(카드 · 현금영수증으로 산 경우), 매입자발행계산서합계표
- 제조업자가 농어민에게서 직접 산 경우에는 공제신고서만
시장에서 현금으로 사고 계산서나 현금영수증을 받지 않으면 증빙 서류가 없어 공제받기 어렵습니다. 공제받은 재료를 그대로 팔거나 면세 사업에 쓰면 공제액을 다시 더해야 합니다(시행령 제84조 제4항).
일반 매입세액공제와 의제매입세액공제는 무엇이 다른가요?
일반 매입세액공제는 세금계산서 · 카드 · 현금영수증으로 산 과세 물건에 실제로 붙은 부가세를 빼는 것이고, 의제매입세액공제는 부가세가 없는 면세 재료에 공제율을 곱해 빼는 것입니다.
| 견줄 것 | 일반 매입세액공제 | 의제매입세액공제 |
|---|---|---|
| 대상 | 부가세가 붙은 매입(포장재 · 가스 · 주방 소모품 등) | 부가세가 면제된 농 · 축 · 수 · 임산물 |
| 빼는 금액 | 받은 증빙에 적힌 부가세 | 산 값 × 공제율(9/109 등) |
| 한도 | 없음(불공제 항목은 빠짐) | 과세표준 × 한도율 |
| 근거 | 부가가치세법 제39조(공제 안 되는 매입) | 부가가치세법 제42조 · 시행령 제84조 |
세금계산서를 받지 않은 매입, 사업과 직접 관련 없는 지출, 비영업용 승용차 구입 · 유지, 기업업무추진비(접대비), 면세사업 관련 매입, 사업자등록 신청 전 매입은 매입세액공제를 받지 못합니다(부가가치세법 제39조 제1항). 사업자등록 전 매입은 그 과세기간이 끝난 뒤 20일 안에 등록을 신청하면 예외입니다.
가게톡에서는 의제매입세액공제가 어떻게 보이나요?
가게 사장님용 앱 가게톡의 「예상 세금 › 부가세」 탭은 홈택스에서 가져온 매출 · 매입으로 이번 과세기간 부가세를 미리 계산합니다. 아래는 가상의 가게 「가게톡삼겹살」 시연 화면입니다(2026년 11월 5일 촬영).
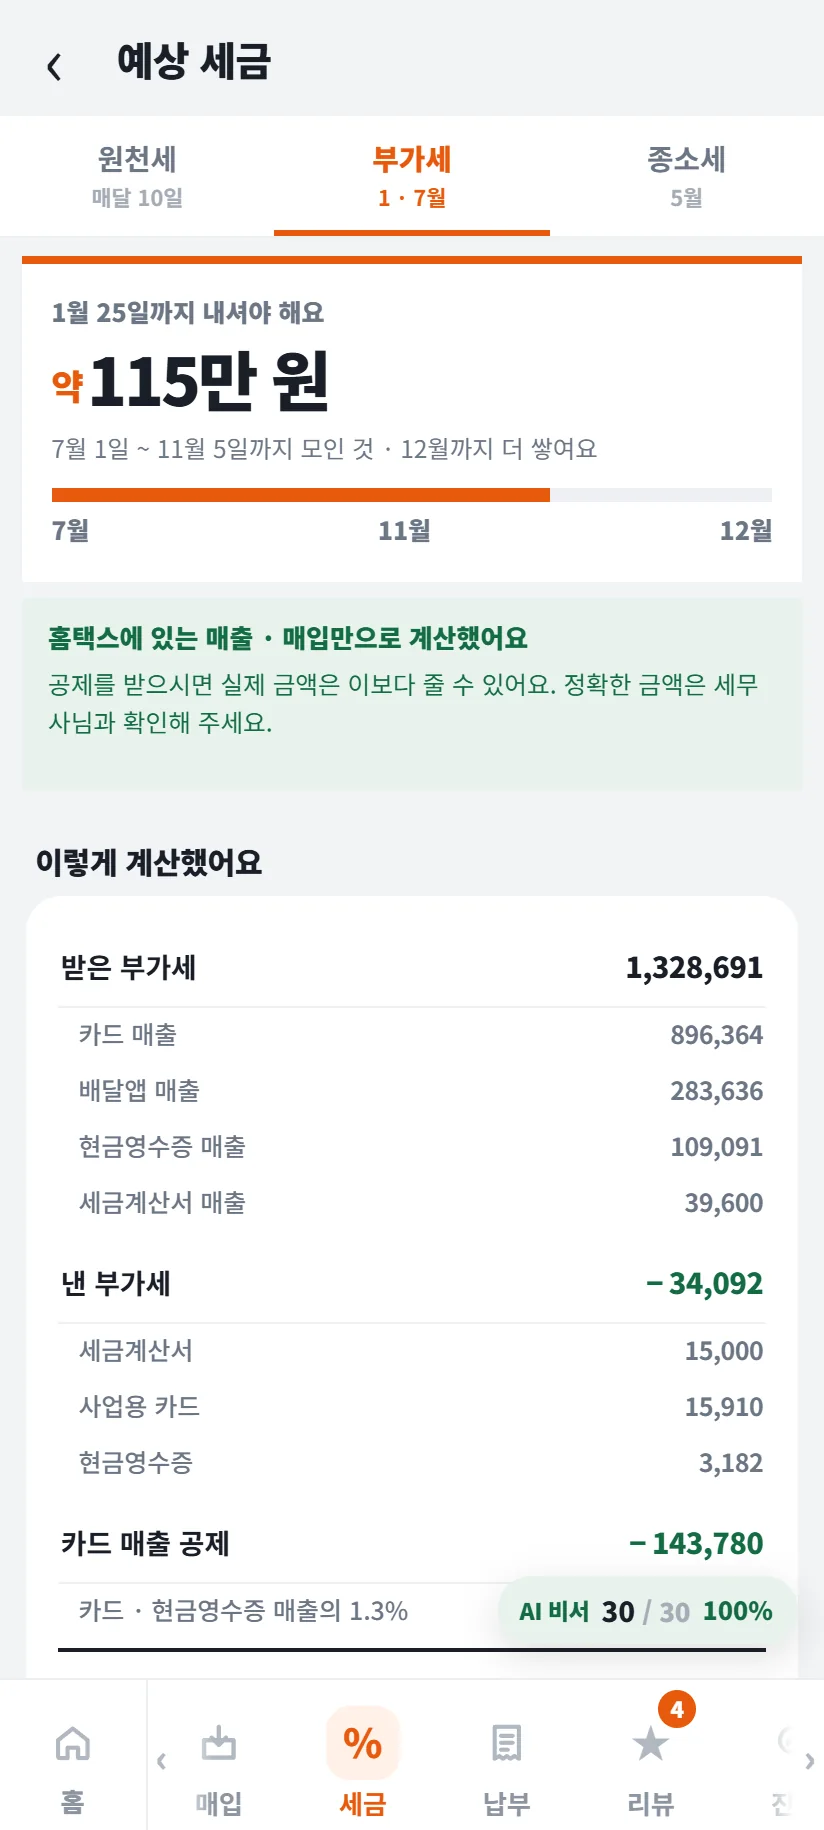
농수산물은 홈택스 자료에 매입세액으로 들어오지 않아, 일반과세 음식점은 「넣어 주시면 더 비슷해져요 › 농수산물 산 값」에 이번 과세기간 산 값을 적습니다.
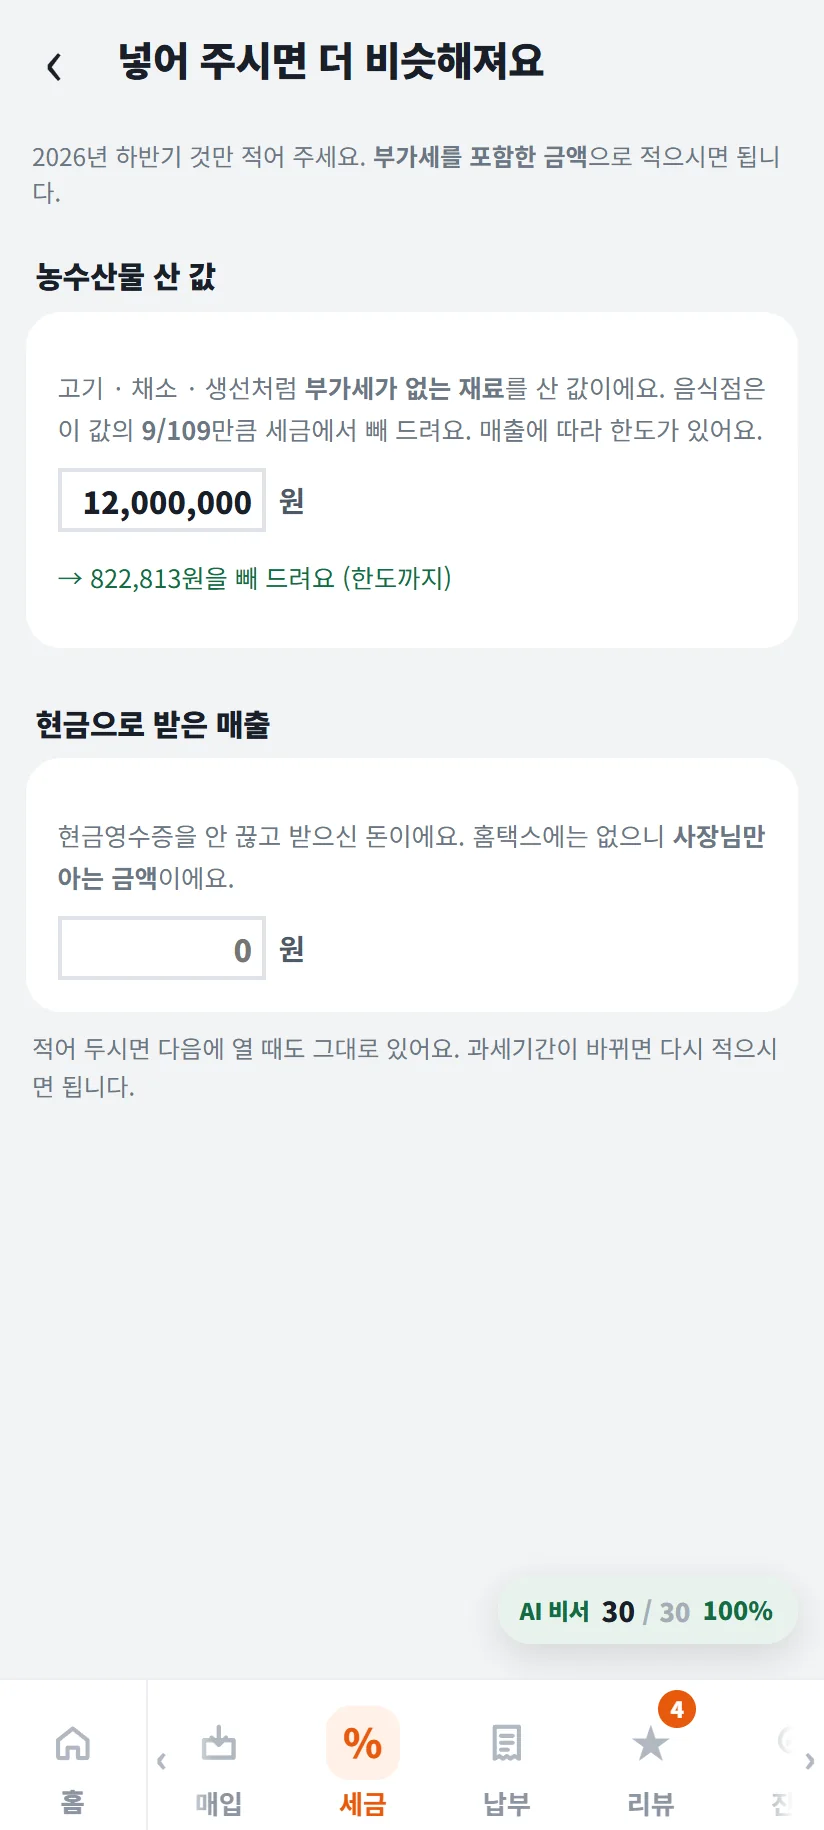
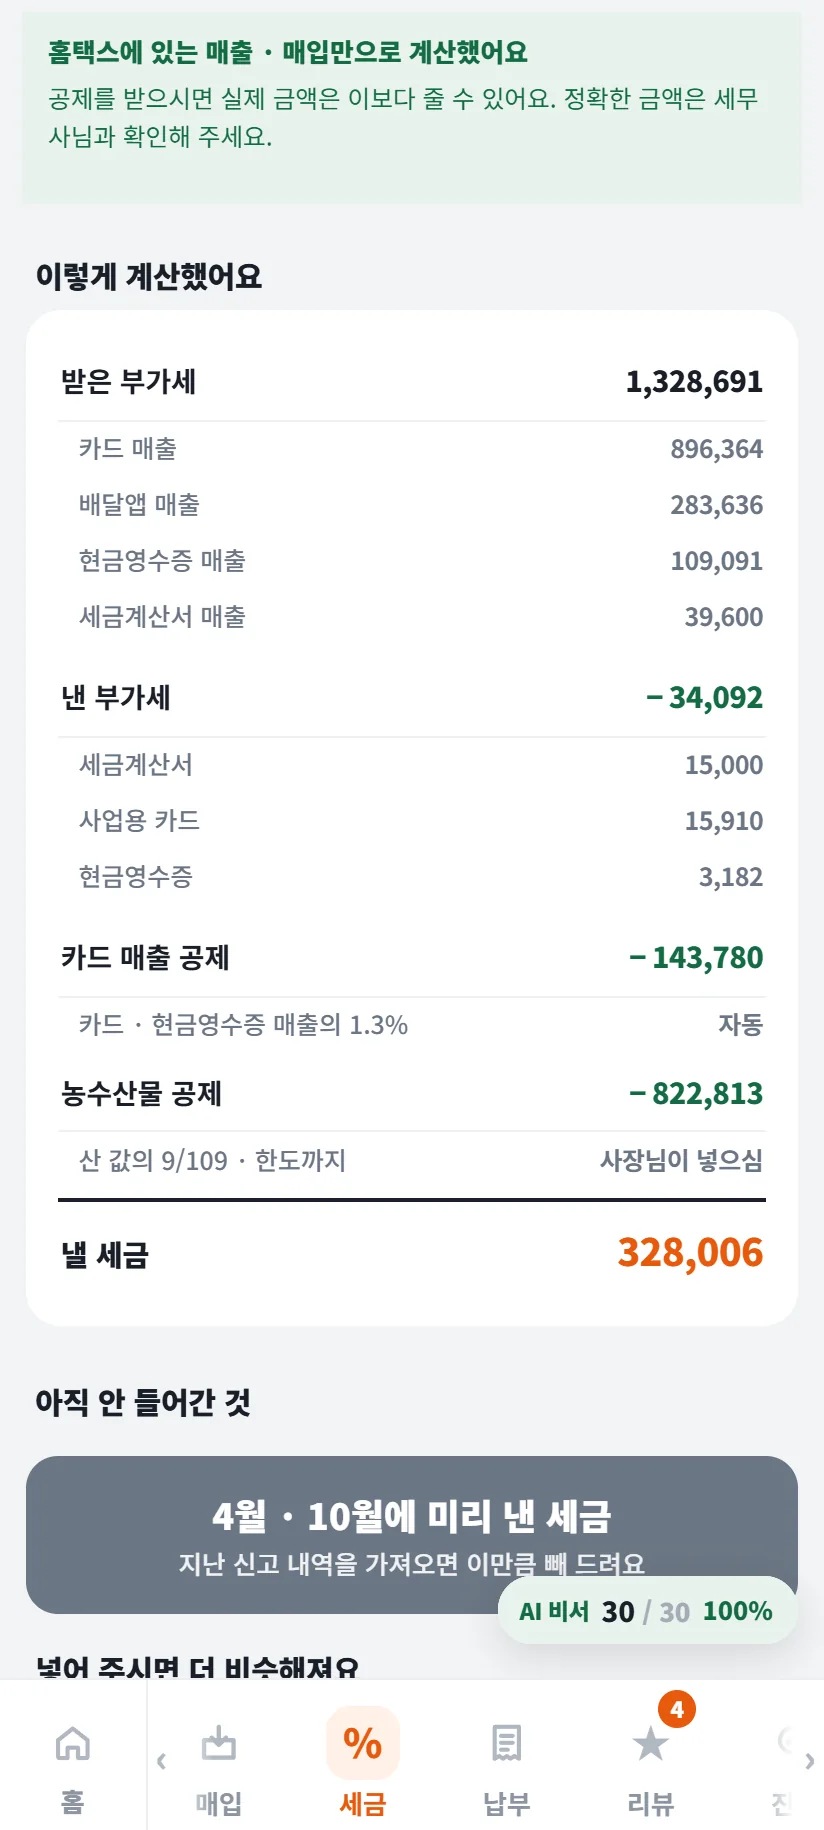
산 값 1,200만 원에 9/109를 곱하면 990,825원이지만, 이 가게는 지금까지 매출이 적어 한도에 걸려 822,813원만 빠집니다. 계산 화면에는 「농수산물 공제」 줄이 따로 생깁니다.
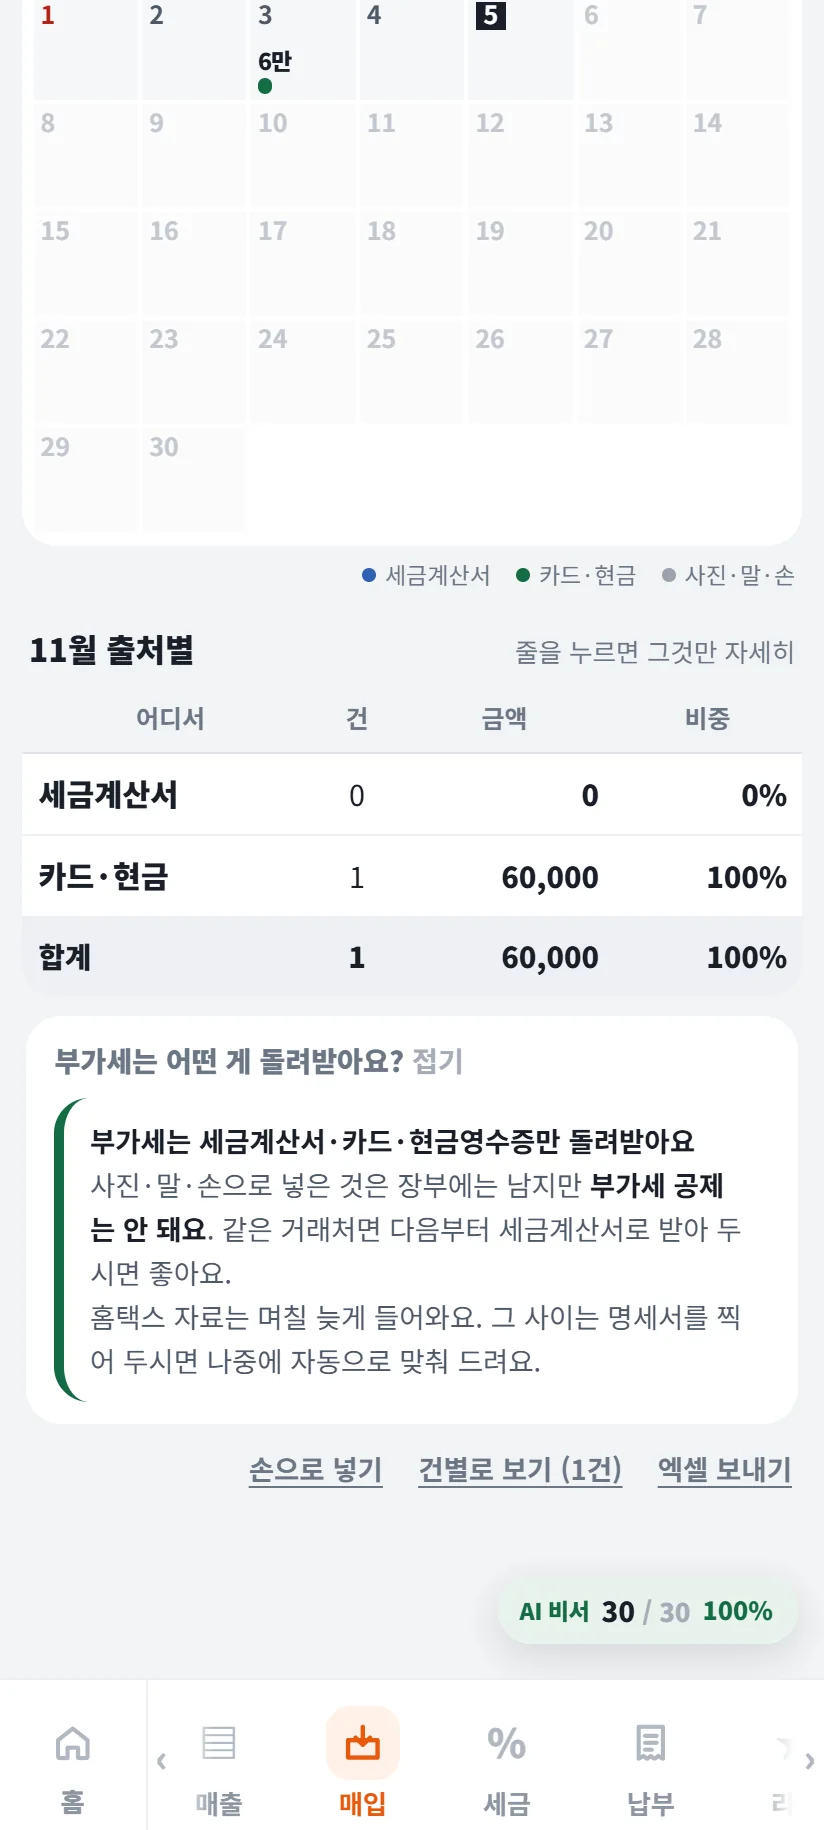
「매입」 화면 아래 「부가세는 어떤 게 돌려받아요?」를 펼치면 일반 매입세액은 세금계산서 · 카드 · 현금영수증만 공제된다는 안내가 나옵니다.
가게톡의 부가세 금액은 미리 떼어 둘 돈을 알려 주는 예상치이며, 실제 신고는 홈택스나 세무사를 통해 합니다. 가게톡은 플레이스토어에서 받을 수 있습니다.
의제매입세액공제는 얼마나 찾나요?
네이버 자동완성에 「의제매입세액공제」를 치면 「공제율 · 란 · 분개 · 한도 · 예정신고 · 한도율 · 신고서 · 법인 · 작성방법」이 뜹니다(2026년 11월 5일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 |
|---|---|---|
| 의제매입세액공제 | 1,060 | 550 |
| 의제매입 | 240 | 200 |
| 매입세액공제 | 230 | 190 |
| 매입세액불공제 | 110 | 40 |
| 의제매입세액공제한도 | 100 | 20 |
| 의제매입세액공제율 | 10 미만 | 10 미만 |
같이 보면 좋은 글
출처
- 국가법령정보센터 부가가치세법 제42조 — 면세농산물등 의제매입세액 공제특례 · 업종별 공제율 표(2026년 1월 2일 시행판)
- 국가법령정보센터 부가가치세법 시행령 제84조 — 대상 범위 · 한도율(2027년 12월 31일까지 특례) · 제출 서류(2026년 2월 27일 시행판)
- 국가법령정보센터 부가가치세법 제39조 — 공제하지 아니하는 매입세액
- 국가법령정보센터 부가가치세법 제63조 — 간이과세자 매입 공제 0.5%
- 네이버 검색광고 API 키워드 도구 설명 — 월간 검색수는 최근 30일 기준