 가게톡
종합소득세 신고기간은 언제인가요?
종합소득세 신고기간은 소득이 생긴 해의 다음 해 5월 1일부터 5월 31일까지입니다(소득세법 제70조 제1항). 성실신고확인서를 내는 성실신고확인대상사업자만 6월 30일까지 한 달 더 받습니다(소득세법 제70조의2 제2항 · 2026년 1월 1일 시행본).
| 구분 | 2026년 귀속 신고 · 납부 기간 | 근거 |
|---|---|---|
| 일반 개인사업자 · 프리랜서 | 2027년 5월 1일(토) ~ 5월 31일(월) | 소득세법 제70조 제1항 |
| 성실신고확인대상사업자(확인서 제출) | 2027년 5월 1일 ~ 6월 30일(수) | 소득세법 제70조의2 제2항 |
| 개인지방소득세(종합소득분) | 종합소득세 확정신고 기한과 같음 | 지방세법 제95조 제1항 |
| 중간예납(2026년분) | 2026년 11월 30일(월)까지 고지 납부 | 소득세법 제65조 제1항 |
신고 기간과 납부 기간은 같습니다. 5월 31일까지 신고만 하고 세금을 늦게 내면 신고는 된 것이지만 납부지연가산세가 붙습니다.
종합소득세는 어떻게 신고하나요?
개인사업자의 종합소득세 신고는 1년 매출과 경비를 정리하고, 장부 방식을 고른 뒤, 신고서를 내고 세금을 내는 순서로 진행됩니다.
- 2026년 1월~12월 매출(수입금액)과 경비 증빙을 모읍니다. 카드매출 · 현금영수증 · 세금계산서 · 인건비 신고 내역이 기본입니다.
- 장부 방식을 고릅니다. 간편장부 · 복식부기로 실제 소득을 계산하거나, 장부가 없으면 경비율(단순경비율 · 기준경비율)로 추정하는 추계 방식으로 신고합니다. 어느 방식을 쓸 수 있는지는 직전 연도 수입금액으로 정해집니다(간편장부 대상자 글 참고).
- 신고서를 냅니다. 국세청 홈택스(PC) · 손택스(모바일)로 전자신고하거나 관할 세무서에 서면으로 내고, 세무사에게 맡길 수도 있습니다.
- 종합소득세를 납부하고, 같은 기한까지 개인지방소득세도 신고 · 납부합니다.
| 신고 방법 | 좋은 점 | 아쉬운 점 |
|---|---|---|
| 홈택스 · 손택스 직접 신고 | 무료, 집에서 바로 | 경비 · 공제 항목을 스스로 챙겨야 함 |
| 세무서 방문 · 서면 제출 | 창구에서 물어볼 수 있음 | 5월 말에는 대기가 김 |
| 세무사 신고 대리 | 장부 · 공제를 맡길 수 있음 | 수수료가 듦 |
종합소득세 신고기간을 놓치면 어떻게 하나요?
종합소득세 신고기간을 놓쳤다면 기한 후 신고를 합니다. 법정신고기한까지 신고하지 않은 사람은 관할 세무서장이 세액을 결정해 통지하기 전까지 기한후과세표준신고서를 낼 수 있고, 낼 세액이 있으면 함께 납부합니다(국세기본법 제45조의3).
늦게라도 빨리 신고할수록 무신고가산세를 덜어 줍니다(국세기본법 제48조 제2항 제2호 · 2026년 10월 2일 시행본). 세무서가 결정할 것을 미리 알고 낸 경우는 감면이 없습니다.
| 기한 후 신고한 때 | 무신고가산세 감면 |
|---|---|
| 법정신고기한 뒤 1개월 이내 | 50% |
| 1개월 초과 3개월 이내 | 30% |
| 3개월 초과 6개월 이내 | 20% |
| 6개월 초과 | 감면 없음 |
종합소득세 가산세는 얼마인가요?
종합소득세를 신고하지 않으면 무신고가산세와 납부지연가산세가 함께 붙습니다.
| 가산세 | 계산 | 근거 |
|---|---|---|
| 무신고가산세(일반) | 무신고납부세액 × 20% | 국세기본법 제47조의2 제1항 제2호 |
| 무신고가산세(부정행위) | 무신고납부세액 × 40%(역외거래 60%) | 같은 항 제1호 |
| 복식부기의무자 | 위 금액과 수입금액 × 1만분의 7(부정행위 1만분의 14) 중 큰 금액 | 같은 조 제2항 제1호 |
| 납부지연가산세 | 못 낸 세액 × 늦은 날수 × 10만분의 22 | 국세기본법 시행령 제27조의4(2026년 2월 27일 시행본) |
예를 들어 2026년 귀속 종합소득세 300만 원(일반 사업자)을 2027년 6월 21일(월)에 기한 후 신고 · 납부하면 아래와 같습니다.
| 항목 | 계산 | 금액 |
|---|---|---|
| 무신고가산세 | 3,000,000원 × 20% | 600,000원 |
| 1개월 이내 감면(50%) | 600,000원 × 50% | -300,000원 |
| 납부지연가산세 | 3,000,000원 × 21일(6월 1일~21일) × 22/100,000 | 13,860원 |
| 세금과 가산세 합계 | 3,000,000 + 300,000 + 13,860 | 3,313,860원 |
같은 세금을 5월 31일까지 냈다면 3,000,000원으로 끝났습니다. 간편장부 대상자가 장부를 쓰지 않았을 때의 무기장 가산세는 매입매출장부 글에 따로 정리했습니다.
종합소득세는 나눠 낼 수 있나요?
납부할 종합소득세가 1천만 원을 넘으면 납부기한이 지난 뒤 2개월 안에 일부를 나눠 낼 수 있습니다(소득세법 제77조). 나눠 낼 수 있는 금액은 세액 크기에 따라 다릅니다(소득세법 시행령 제140조 · 2026년 10월 1일 시행본).
| 납부할 세액 | 나중에 낼 수 있는 금액 | 예시 |
|---|---|---|
| 1천만 원 이하 | 분납 안 됨 | 800만 원 → 5월에 전부 |
| 1천만 원 초과 ~ 2천만 원 이하 | 1천만 원을 넘는 금액 | 1,800만 원 → 5월 1,000만 원 · 2개월 안 800만 원 |
| 2천만 원 초과 | 세액의 50% 이하 | 3,000만 원 → 5월 1,500만 원 · 2개월 안 1,500만 원 |
개인지방소득세는 따로 계산해 100만 원을 넘으면 2개월 안에 나눠 낼 수 있습니다(지방세법 제95조 제4항).
11월에 나오는 종합소득세 중간예납은 무엇인가요?
종합소득세 중간예납은 작년 종합소득세의 절반을 11월에 미리 내는 제도입니다. 1월 1일~6월 30일이 중간예납기간이고, 세무서가 11월 1일~15일에 고지서를 보내 11월 30일까지 걷습니다(소득세법 제65조 제1항). 2026년분은 2026년 11월 30일(월)까지 냅니다.
- 중간예납세액 = 중간예납기준액(직전 해 종합소득세로 냈거나 내야 할 세액에서 환급세액을 뺀 금액) × 1/2, 1천 원 미만 버림
- 중간예납세액이 50만 원 미만이면 걷지 않습니다(소득세법 제86조 제4호).
- 중간예납으로 낸 세금은 다음 해 5월 확정신고 때 낼 세금에서 뺍니다.
가게톡에서는 종합소득세를 어떻게 미리 보나요?
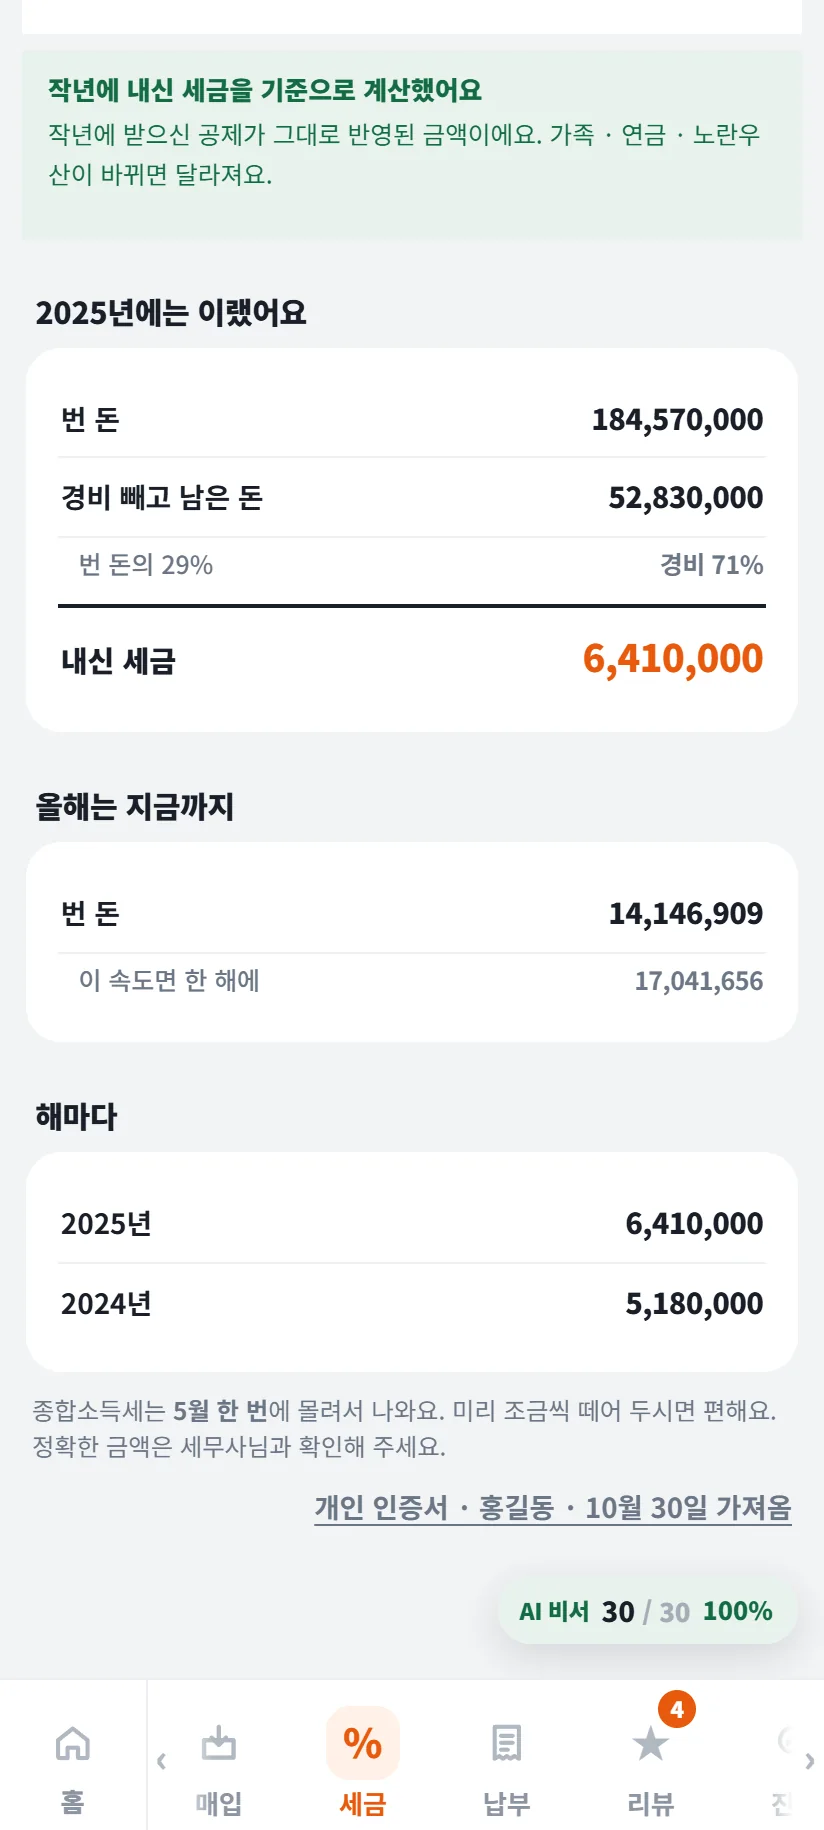
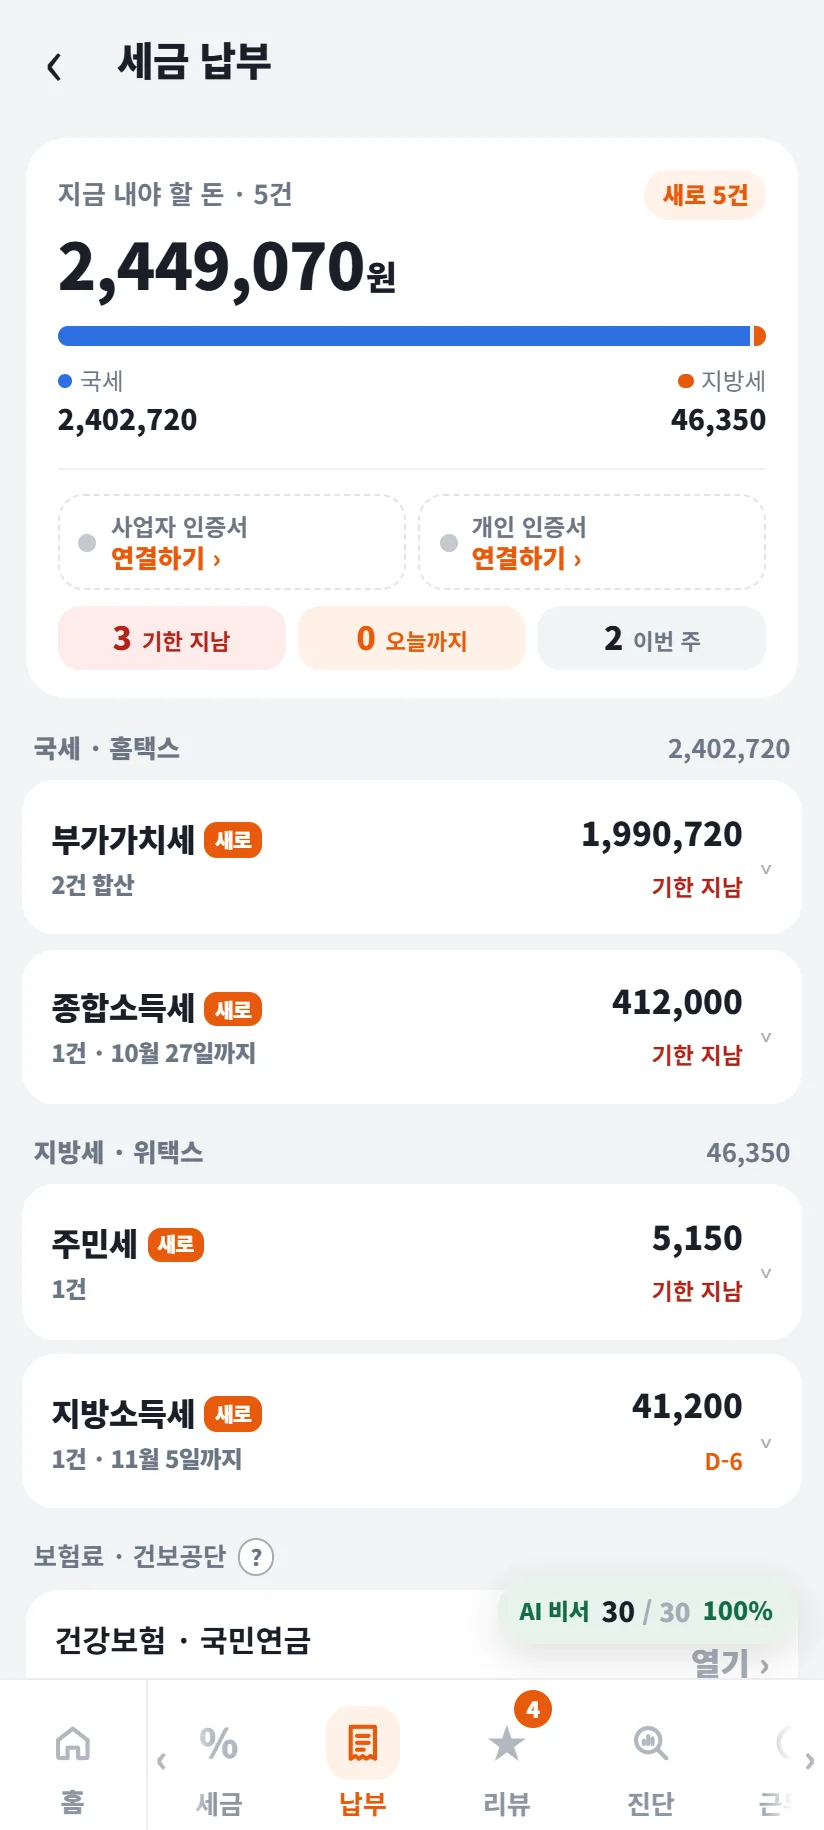
가게 사장님용 앱 가게톡은 종합소득세 신고서를 대신 내 주지는 않습니다. 대신 개인 인증서를 넣으면 국세청에서 최근 5년 종합소득세 신고 내역을 가져와 「다음 5월에 낼 세금」을 미리 보여 주고, 세금 납부 화면에서 고지된 종합소득세 · 지방소득세의 기한을 모아 보여 줍니다. 아래는 가상의 가게 「가게톡삼겹살」과 시연용 가짜 인증서(홍길동)로 찍은 시연 화면입니다(2026년 10월 30일 촬영).
「예상 세금」의 종소세 탭은 작년에 낸 세금을 기준으로 「2027년 5월 31일까지 내셔야 해요 · 약 641만 원」처럼 보여 줍니다. 작년 공제가 그대로 반영된 금액이라 가족 · 연금 · 노란우산이 바뀌면 달라집니다.
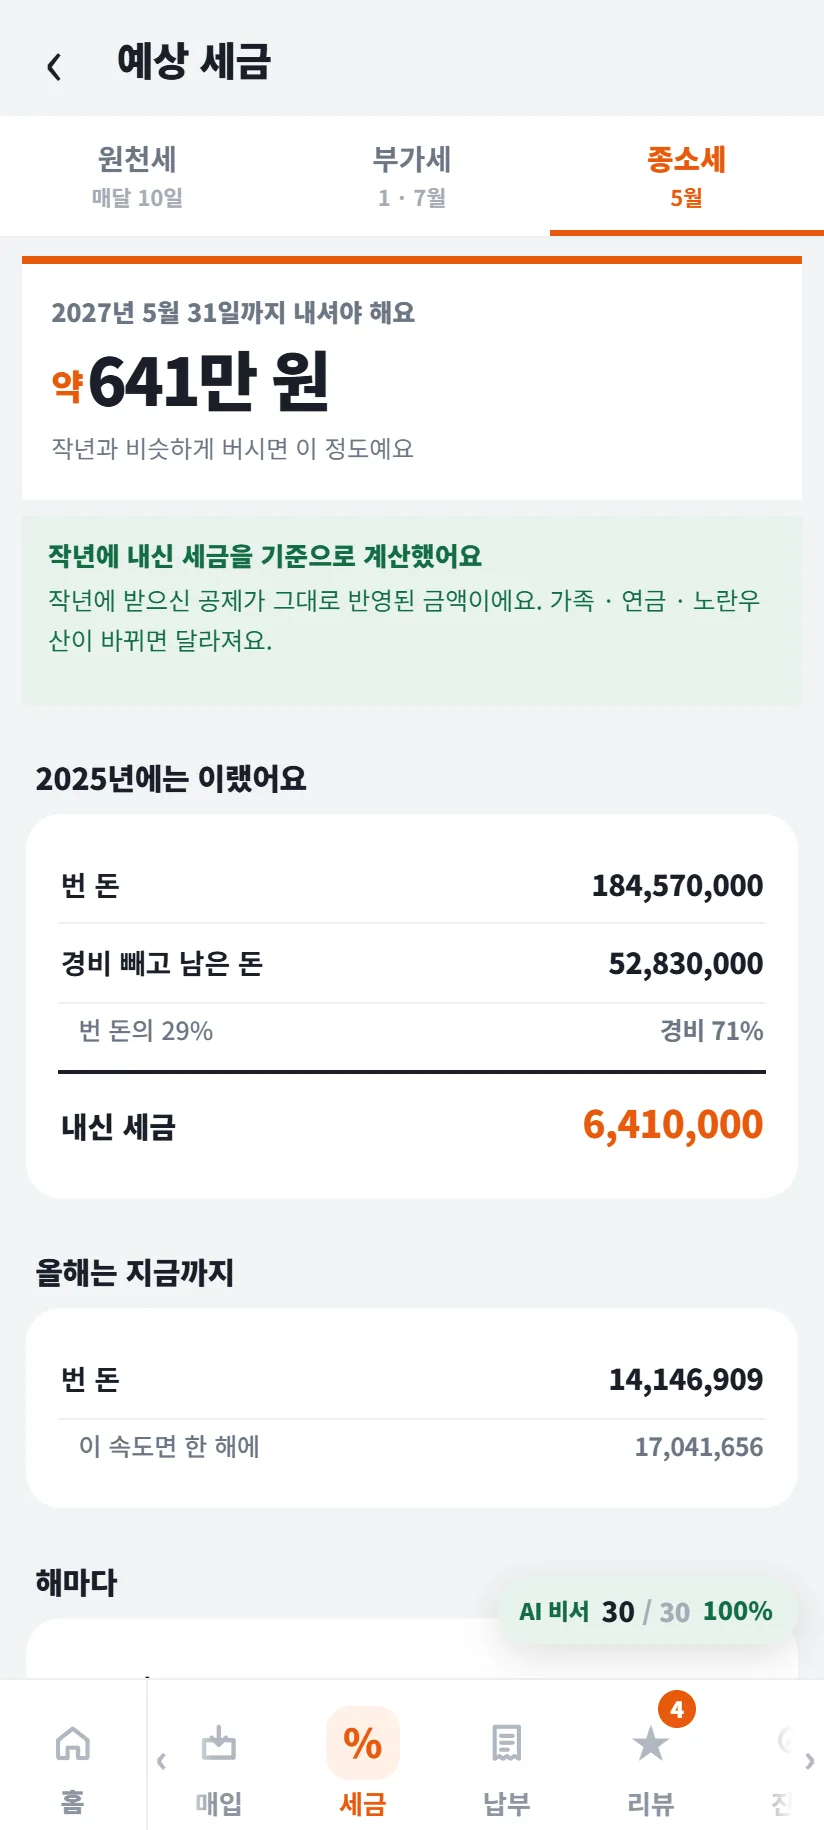
화면 아래 「해마다」 칸에는 해마다 낸 종합소득세가 나옵니다. 정확한 금액은 세무사와 확인하라는 안내가 같이 붙습니다.
「세금 납부」 화면은 국세(홈택스) · 지방세(위택스) 고지 세금을 기한 순으로 모아 「기한 지남 · 오늘까지 · 이번 주」로 나눠 보여 줍니다.
가게톡은 플레이스토어에서 받을 수 있습니다.
종합소득세 신고는 얼마나 찾나요?
네이버 자동완성에는 「종합소득세 신고기간」 「종합소득세 신고방법」 「개인사업자 종합소득세 신고」와 함께 「종합소득세 신고기간 이후 신고」 「종합소득세 신고 안하면」이 뜹니다(2026년 10월 30일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다. 신고철이 아닌 10월에도 꾸준히 찾는 말입니다.
| 검색어 | PC | 모바일 |
|---|---|---|
| 종합소득세 | 4,150 | 13,300 |
| 종합소득세신고 | 1,050 | 2,830 |
| 종합소득세신고기간 | 450 | 1,110 |
| 종소세 | 730 | 2,200 |
| 종합소득세계산기 | 940 | 1,080 |
| 종합소득세환급 | 350 | 1,560 |
같이 보면 좋은 글
- 간편장부 대상자 기준과 확인방법, 겸업 계산식 · 쓰는 법 · 종합소득세 신고 서류 정리
- 매입매출장부 엑셀 양식, 기재방법과 간편장부 대상자 기준 · 무기장 가산세 정리
- 원천세 신고방법, 계산기 대신 쓰는 계산식과 신고 기한 · 반기납부 정리
출처
- 국가법령정보센터 소득세법 제70조 — 종합소득 과세표준 확정신고 5월 1일~31일(제1항)
- 국가법령정보센터 소득세법 제70조의2 — 성실신고확인대상사업자 5월 1일~6월 30일(제2항, 2026년 1월 1일 시행본 · 2026년 10월 30일 확인)
- 국가법령정보센터 국세기본법 제45조의3 — 기한 후 신고(결정 통지 전까지)
- 국가법령정보센터 국세기본법 제47조의2 — 무신고가산세 20% · 40%(60%), 복식부기의무자 수입금액 1만분의 7 · 14
- 국가법령정보센터 국세기본법 제48조 — 기한 후 신고 무신고가산세 감면 50% · 30% · 20%(제2항 제2호, 2026년 10월 2일 시행본)
- 국가법령정보센터 국세기본법 시행령 제27조의4 — 납부지연가산세 이자율 1일 10만분의 22(2026년 2월 27일 시행본)
- 국가법령정보센터 소득세법 제77조 · 소득세법 시행령 제140조 — 1천만 원 초과 시 2개월 안 분납, 분납 금액(2026년 10월 1일 시행본)
- 국가법령정보센터 소득세법 제65조 · 소득세법 제86조 — 중간예납 11월 1일~15일 고지 · 11월 30일 징수, 50만 원 미만 부징수
- 국가법령정보센터 지방세법 제95조 — 종합소득분 개인지방소득세 신고 · 납부 기한, 100만 원 초과 분납(제4항)