 가게톡
간이과세자 기준은 얼마인가요?
간이과세자 기준은 직전 연도 공급대가 합계 1억 400만 원 미만입니다. 부가가치세법 제61조 제1항은 「8천만 원부터 8천만 원의 130%까지의 범위에서 대통령령으로 정하는 금액」에 못 미치는 개인사업자를 간이과세자로 정하고, 시행령 제109조 제1항이 그 금액을 1억 4백만 원으로 정합니다(법 2026년 1월 2일 시행판 · 시행령 2026년 4월 1일 시행판 · 2026년 11월 8일 국가법령정보센터 원문 확인).
공급대가는 부가세를 포함한 매출입니다(부가가치세법 제2조 제4호). 카드 · 현금 · 배달앱 매출을 모두 더한 금액으로 따집니다.
| 구분 | 간이과세자가 될 수 없는 기준 | 근거 |
|---|---|---|
| 일반 업종 | 직전 연도 공급대가 1억 400만 원 이상 | 법 제61조 제1항 · 시행령 제109조 제1항 |
| 부동산임대업 · 과세유흥장소 | 해당 업종 직전 연도 공급대가 4,800만 원 이상 | 법 제61조 제1항 제3호 |
| 사업장이 둘 이상 | 모든 사업장 직전 연도 공급대가 합계 1억 400만 원 이상 | 법 제61조 제1항 제4호 |
| 일반과세 사업장을 따로 가진 경우 | 매출과 상관없이 간이과세 안 됨 | 법 제61조 제1항 제1호 |
간이과세자가 될 수 없는 업종은 무엇인가요?
간이과세자가 될 수 없는 업종은 부가가치세법 시행령 제109조 제2항이 정합니다. 이 업종은 매출이 적어도 일반과세자입니다.
| 간이과세 배제 업종 | 시행령 제109조 제2항 |
|---|---|
| 광업 | 제1호 |
| 제조업(주로 최종소비자에게 직접 파는 일부 제외) | 제2호 |
| 도매업(소매 겸영 포함 · 재생용 재료수집 및 판매업 제외) · 상품중개업 | 제3호 |
| 부동산매매업 | 제4호 |
| 변호사 · 세무사 · 공인회계사 · 의사 · 약사 · 건축사 등 전문직 사업서비스업 | 제7호 |
| 전기 · 가스 · 증기 및 수도 사업 | 제12호 |
| 건설업(주로 최종소비자 대상 일부 제외) | 제13호 |
| 전문 · 과학 · 기술서비스업, 사업시설 관리 · 사업지원 및 임대 서비스업(일부 제외) | 제14호 |
| 전전년도 기준 복식부기의무자가 경영하는 사업 | 제10호 |
간이과세자는 언제부터 언제까지 적용되나요?
간이과세자 적용 기간은 「1월 1일~12월 31일 매출로 판정 → 다음 해 7월 1일부터 그다음 해 6월 30일까지 적용」입니다(부가가치세법 제62조 제1항). 예를 들어 2026년 한 해 매출(공급대가)이 1억 400만 원 이상이면 2027년 7월 1일부터 일반과세자가 됩니다.
새로 사업을 시작하는 개인사업자는 사업자등록을 신청할 때 그해 매출이 기준에 못 미칠 것으로 예상되면 간이과세 적용을 함께 신고하고, 그러면 첫 과세기간에는 간이과세자가 됩니다(제61조 제3항 · 제4항). 간이과세를 포기하고 일반과세자가 되려면 적용받으려는 달의 전달 마지막 날까지 신고합니다(제70조 제1항).
간이과세자 부가세는 어떻게 계산하나요?
간이과세자 부가세(납부세액)는 「과세표준 × 업종별 부가가치율 × 10%」입니다(부가가치세법 제63조 제2항). 과세표준은 그 과세기간 공급대가 합계입니다(제63조 제1항).
- 붙는 세금 = 한 해 매출(공급대가) × 업종별 부가가치율 × 10%
- 매입 공제 = 세금계산서 · 신용카드매출전표 · 현금영수증으로 받은 매입액 × 0.5%(제63조 제3항 제1호)
- 카드 · 현금영수증 매출이 있으면 신용카드 발행세액공제(제46조 제1항)
- 공제 합계가 붙는 세금보다 많으면 넘는 부분은 없는 것으로 봅니다(제63조 제6항) — 간이과세자는 부가세 환급이 없습니다.
간이과세자 업종별 부가가치율은 얼마인가요?
간이과세자 업종별 부가가치율은 부가가치세법 시행령 제111조 제2항의 표입니다(2021년 2월 17일 개정).
| 업종 | 부가가치율 | 실제 세율(× 10%) |
|---|---|---|
| 소매업, 재생용 재료수집 및 판매업, 음식점업 | 15% | 매출의 1.5% |
| 제조업, 농업 · 임업 및 어업, 소화물 전문 운송업 | 20% | 매출의 2.0% |
| 숙박업 | 25% | 매출의 2.5% |
| 건설업, 운수 및 창고업(소화물 전문 운송업 제외), 정보통신업, 그 밖의 서비스업 | 30% | 매출의 3.0% |
| 금융 및 보험 관련 서비스업, 전문 · 과학 및 기술서비스업(인물사진 · 행사용 영상 촬영업 제외), 사업시설관리 · 사업지원 및 임대서비스업, 부동산 관련 서비스업, 부동산임대업 | 40% | 매출의 4.0% |
간이과세자와 일반과세자 부가세는 얼마나 차이 나나요?
간이과세자와 일반과세자의 부가세 차이는 아래 예시로 볼 수 있습니다. 음식점의 한 해 매출(부가세 포함) 6,000만 원, 세금계산서 · 카드로 받은 매입(부가세 포함) 2,000만 원이라고 가정했습니다(카드 발행세액공제 · 의제매입세액공제는 빼고 계산).
| 구분 | 계산 | 낼 부가세 |
|---|---|---|
| 간이과세자(음식점 15%) | 6,000만 × 15% × 10% = 90만 원 − 매입 2,000만 × 0.5% = 10만 원 | 80만 원 |
| 일반과세자 | 매출세액 6,000만 ÷ 11 ≈ 545만 4,545원 − 매입세액 2,000만 ÷ 11 ≈ 181만 8,181원 | 약 363만 6,364원 |
| 간이과세자(그 밖의 서비스업 30%) | 6,000만 × 30% × 10% = 180만 원 − 10만 원 | 170만 원 |
간이과세자는 4,800만 원 미만이면 부가세를 안 내나요?
간이과세자는 해당 과세기간 공급대가 합계가 4,800만 원 미만이면 부가세 납부의무가 면제됩니다(부가가치세법 제69조 제1항). 그해 새로 시작했거나 휴업 · 폐업한 간이과세자는 매출을 12개월로 환산한 금액으로 따집니다(제69조 제3항). 면제되는 사업자가 스스로 낸 사실이 확인되면 세무서가 돌려줍니다(제69조 제4항).
납부의무가 면제돼도 신고는 해야 합니다. 간이과세자는 과세기간이 끝난 뒤 25일 안에 확정신고를 합니다(제67조 제1항).
간이과세자 부가세 신고기간은 언제인가요?
간이과세자 부가세 일정은 아래와 같습니다.
| 할 일 | 날짜 | 근거 |
|---|---|---|
| 과세기간 | 1월 1일 ~ 12월 31일 | 부가가치세법 제5조 제1항 제1호 |
| 예정부과(세무서 고지) | 7월 25일까지 · 직전 과세기간 납부세액의 50% · 50만 원 미만이면 안 걷음 | 제66조 제1항 |
| 예정부과기간 신고(상반기에 세금계산서를 발급한 간이과세자) | 7월 25일까지 | 제66조 제3항 |
| 확정신고 · 납부 | 다음 해 1월 25일까지(2027년 1월 25일은 월요일) | 제67조 제1항 |
간이과세자도 세금계산서를 발급하나요?
간이과세자도 직전 연도 공급대가가 4,800만 원 이상이면 세금계산서를 발급합니다. 직전 연도 공급대가가 4,800만 원 미만인 간이과세자와 새로 사업을 시작해 첫 과세기간 중인 간이과세자는 세금계산서 대신 영수증을 발급합니다(부가가치세법 제36조 제1항 제2호). 이 구분도 1월~12월 매출로 판정해 다음 해 7월 1일부터 1년 동안 적용합니다(제36조의2).
가게톡에서는 간이과세자 부가세를 어떻게 보나요?
가게톡은 가게 정보의 과세 유형(일반과세 · 간이과세 · 면세 · 법인)에 맞춰 「예상 세금 → 부가세」 탭의 계산 방식을 바꾸는 앱입니다. 간이과세를 고르면 신고 달이 1월로 바뀌고, 홈택스에서 가져온 매출 · 매입으로 「매출 × 업종별 부가가치율 × 10% − 매입의 0.5%」를 계산합니다. 한 해 매출이 4,800만 원 미만이 될 속도면 「안 내셔도 돼요(신고는 하셔야 합니다)」라고 알려 줍니다.
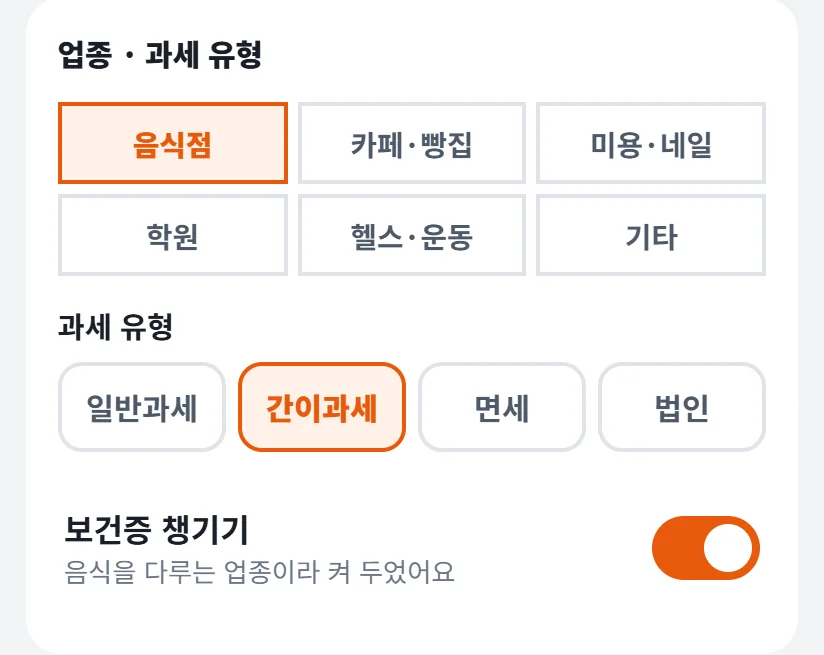
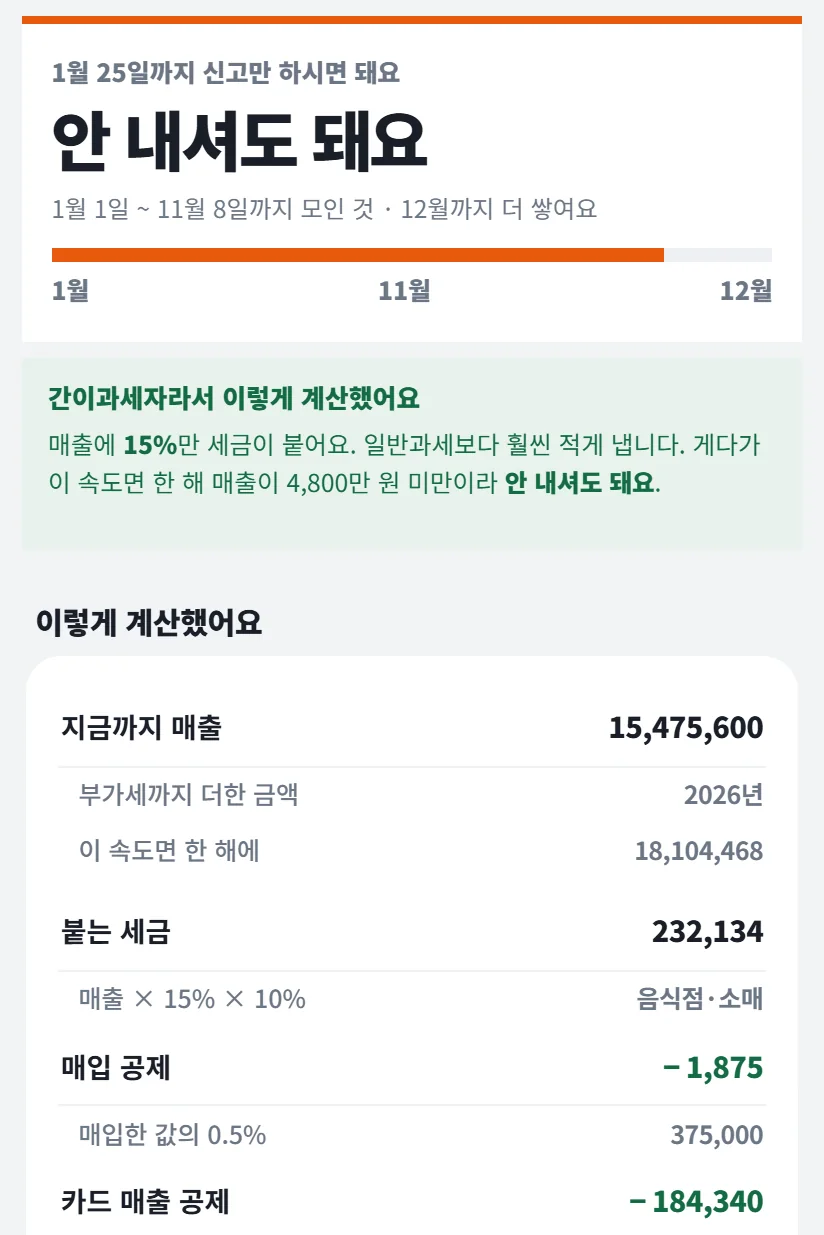
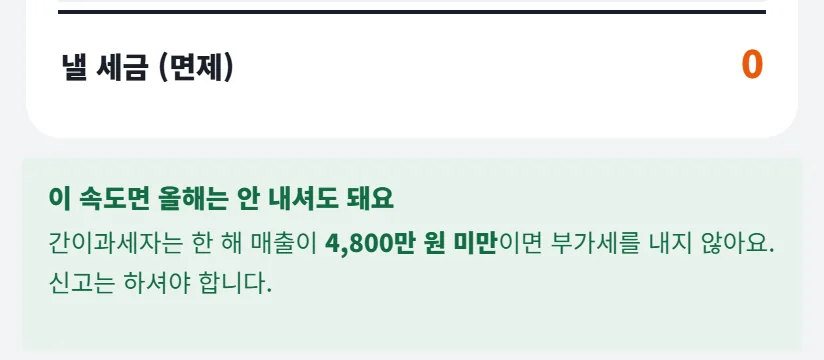
위 화면은 가게톡 시연판의 예시 가게(음식점)를 간이과세로 바꿔 본 것입니다. 2026년 11월 8일까지 매출 15,475,600원을 한 해로 늘리면 18,104,468원이라 4,800만 원 미만이고, 그래서 낼 세금이 0원(면제)으로 나옵니다.
가게톡의 부가세 금액은 미리 떼어 둘 돈을 알려 드리는 예상치이며, 실제 신고 금액은 홈택스와 세무사 확인이 기준입니다. 가게톡은 플레이스토어에서 받을 수 있습니다.
간이과세자 기준은 얼마나 찾나요?
네이버 자동완성에 「간이과세자 기준」을 치면 「매출액 · 변경 · 부가세 · 2026 · 금액 · 상향」이, 「간이과세자 부가세」를 치면 「신고 · 부가세율 · 신고기간 · 환급 · 계산 · 예정신고 · 면제 · 납부」가 뜹니다(2026년 11월 8일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 |
|---|---|---|
| 간이과세자기준 | 2,780 | 6,300 |
| 간이과세자 | 1,610 | 2,420 |
| 간이과세자부가세신고 | 820 | 1,800 |
| 간이과세자부가세 | 660 | 1,560 |
같이 보면 좋은 글
- 부가세 계산기, 일반과세자 · 간이과세자 계산법과 예시로 정리
- 부가세 예정고지, 금액 계산과 납부기한 · 50만 원 기준
- 부가세 환급, 언제 들어오나요? 환급일 30일 · 조기환급 15일과 간이과세자 정리
- 신용카드 발행세액공제, 공제율 1.3%와 한도 정리
- 세금계산서 발행 방법
- 개인사업자 세금 종류와 신고 기간, 1년 일정표
출처
- 국가법령정보센터 부가가치세법 제61조 — 간이과세 적용 범위 · 부동산임대업 · 과세유흥장소 4,800만 원 · 신규 사업자(2026년 1월 2일 시행판)
- 국가법령정보센터 부가가치세법 제62조 — 다음 해 7월 1일 ~ 그다음 해 6월 30일 적용
- 국가법령정보센터 부가가치세법 제63조 — 과세표준 × 부가가치율 × 10% · 매입 0.5% · 초과분 없음
- 국가법령정보센터 부가가치세법 제66조 — 예정부과 50% · 7월 25일 · 50만 원 미만 징수 안 함
- 국가법령정보센터 부가가치세법 제67조 — 과세기간 끝난 뒤 25일 안 확정신고
- 국가법령정보센터 부가가치세법 제69조 — 4,800만 원 미만 납부의무 면제 · 12개월 환산
- 국가법령정보센터 부가가치세법 제70조 — 간이과세 포기 신고
- 국가법령정보센터 부가가치세법 제36조 — 4,800만 원 미만 간이과세자 · 신규 간이과세자는 영수증 발급
- 국가법령정보센터 부가가치세법 시행령 제109조 — 1억 4백만 원 · 간이과세 배제 업종(2026년 4월 1일 시행판)
- 국가법령정보센터 부가가치세법 시행령 제111조 — 업종별 부가가치율 15 · 20 · 25 · 30 · 40%
- 네이버 검색광고 API 키워드 도구 설명 — 월간 검색수는 최근 30일 기준