 가게톡
사업장현황신고는 무엇인가요?
사업장현황신고는 부가가치세를 신고하지 않는 면세사업자가 한 해 동안의 수입금액 등 사업장 현황을 다음 해 2월 10일까지 사업장 소재지 관할 세무서장에게 신고하는 것입니다. 소득세법 제78조 제1항은 사업자(해당 과세기간 중 폐업 또는 휴업한 사업자 포함)가 해당 사업장의 현황을 해당 과세기간의 다음 연도 2월 10일까지 신고하여야 한다고 정합니다(2026년 1월 1일 시행판 · 2026년 11월 13일 국가법령정보센터 원문 확인).
과세사업자는 부가세 신고서에 매출이 들어가므로 따로 하지 않습니다. 부가가치세법 제48조 · 제49조(예정 · 확정 신고) 또는 제66조 · 제67조(간이과세자 신고)에 따라 신고한 사업자는 사업장 현황신고를 한 것으로 봅니다(소득세법 제78조 제1항 제2호).
| 사업자 | 사업장현황신고 | 근거 |
|---|---|---|
| 면세사업자 | 해야 함(다음 해 2월 10일까지) | 소득세법 제78조 ① |
| 일반과세자 · 간이과세자 | 부가세 신고로 대신함 | 소득세법 제78조 ① 2호 |
| 과세 + 면세 겸업 | 면세사업 부분만 신고한 것으로 봄 | 소득세법 제78조 ① 2호 단서 |
| 그해 폐업 · 휴업한 면세사업자 | 해야 함 | 소득세법 제78조 ① |
| 납세조합 가입자 · 보험모집인 · 음료품 계약배달 등 | 안 해도 됨 | 소득세법 제78조 ③ · 시행령 제141조 ④ |
사업장현황신고 기간은 언제인가요?
사업장현황신고 기한은 해당 과세기간의 다음 연도 2월 10일 하루로 정해져 있습니다(소득세법 제78조 제1항). 2026년(1월 1일 ~ 12월 31일) 사업분은 2027년 2월 10일 수요일까지 신고합니다.
| 사업한 해 | 사업장현황신고 기한 | 같은 소득의 종합소득세 신고 |
|---|---|---|
| 2026년 | 2027년 2월 10일(수) | 2027년 5월 |
사업장현황신고에서 신고한 수입금액은 같은 해 소득을 신고하는 5월 종합소득세 신고로 이어집니다. 면세사업자는 2월에 수입금액을 먼저 신고하고, 5월에 비용을 빼 소득과 세금을 신고하는 순서입니다.
면세사업자는 어떤 사업자인가요?
면세사업자는 부가가치세가 면제되는 재화나 용역만 공급하는 사업자입니다. 부가가치세법 제26조 제1항은 면세 대상을 20가지로 정하고 있습니다(2026년 1월 2일 시행판 · 2026년 11월 13일 원문 확인). 그중 가게와 관련이 많은 것은 아래와 같습니다.
| 면세 대상(부가가치세법 제26조 ①) | 해당 호 |
|---|---|
| 가공되지 않은 식료품(식용 농산물 · 축산물 · 수산물 · 임산물 포함) | 1호 |
| 의료보건 용역(수의사의 용역 포함) | 5호 |
| 교육 용역으로서 대통령령으로 정하는 것 | 6호 |
| 도서 · 신문 · 잡지(광고 제외) | 8호 |
| 주택과 부수 토지의 임대 용역 | 12호 |
| 저술가 · 작곡가 등이 직업상 제공하는 인적 용역 | 15호 |
교육 용역 · 의료보건 용역은 「대통령령으로 정하는 것」만 면세이므로, 같은 업종이라도 과세가 될 수 있습니다. 내 가게가 면세사업자인지는 사업자등록증의 과세 유형이나 관할 세무서 · 국세상담센터(국번 없이 126)에서 확인하는 것이 정확합니다.
사업장현황신고서에는 무엇을 적나요?
사업장현황신고서에는 사업자 인적 사항, 업종별 수입금액 명세, 수입금액의 결제수단별 내역, 받은 계산서 · 세금계산서 · 신용카드매출전표 · 현금영수증 내역을 적습니다(소득세법 제78조 제2항 · 시행령 제141조 제2항 · 2026년 10월 1일 시행판).
| 적을 내용 | 근거 |
|---|---|
| 사업자 인적 사항 | 소득세법 제78조 ② 1호 |
| 업종별 수입금액 명세 | 소득세법 제78조 ② 2호 |
| 수입금액의 결제수단별 내역(카드 · 현금영수증 · 현금 등) | 시행령 제141조 ② 1호 |
| 계산서 · 세금계산서 · 신용카드매출전표 · 현금영수증 수취내역(받은 것) | 시행령 제141조 ② 2호 |
| 국세청장이 필요하다고 인정하는 사업장은 수입금액명세서 · 관련 자료 첨부 | 시행령 제141조 ① |
사업장이 두 곳 이상이면 사업장마다 따로 신고합니다(시행령 제141조 제3항). 받은 계산서 · 세금계산서 · 카드 영수증 내역을 적어야 하므로, 한 해 매입 자료를 2월 전에 모아 두면 신고가 빨라집니다.
사업장현황신고를 안 하면 어떻게 되나요?
사업장현황신고를 안 하거나 수입금액을 적게 신고하면, 의료업 · 수의업 · 약국 사업자는 신고하지 않았거나 적게 신고한 수입금액의 1천분의 5(0.5%)를 가산세로 냅니다(소득세법 제81조의3 제1항 · 시행령 제147조의2). 이 가산세는 그해 종합소득 결정세액에 더해지고, 종합소득산출세액이 없어도 적용됩니다(같은 조 제2항).
| 경우 | 결과 | 근거 |
|---|---|---|
| 의료업 · 수의업 · 약국이 신고 안 함 | 신고 안 한 수입금액 × 0.5% 가산세 | 소득세법 제81조의3 ① 1호 · 시행령 제147조의2 |
| 의료업 · 수의업 · 약국이 적게 신고함 | 모자란 수입금액 × 0.5% 가산세 | 소득세법 제81조의3 ① 2호 |
| 그 밖의 면세사업자가 신고 안 함 | 이 조항의 가산세 대상 아님 · 세무서가 사업장 현황을 조사 · 확인할 수 있음 | 소득세법 시행령 제141조 ⑤ 1호 |
예를 들어 약국이 한 해 수입금액 2억 원을 사업장현황신고에서 빠뜨리면 가산세는 2억 원 × 0.5% = 100만 원입니다. 세무서는 신고를 안 했거나, 수입금액 등 중요한 부분이 비거나 거짓으로 보이거나, 계산서 수수 내역이 사실과 크게 다르거나, 휴업 · 폐업한 경우 사업장 현황을 조사 · 확인할 수 있습니다(시행령 제141조 제5항).
가게톡에서는 사업장현황신고를 어떻게 챙기나요?
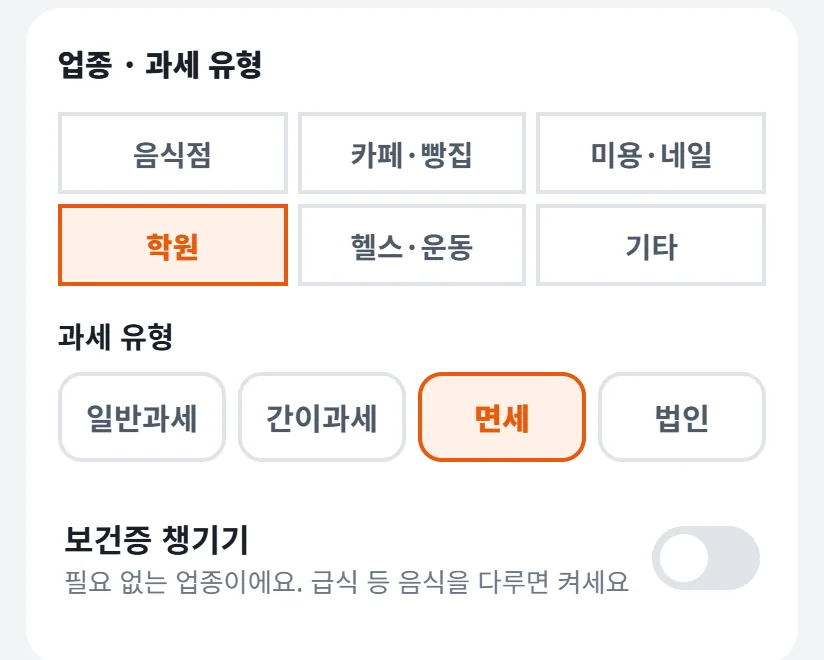
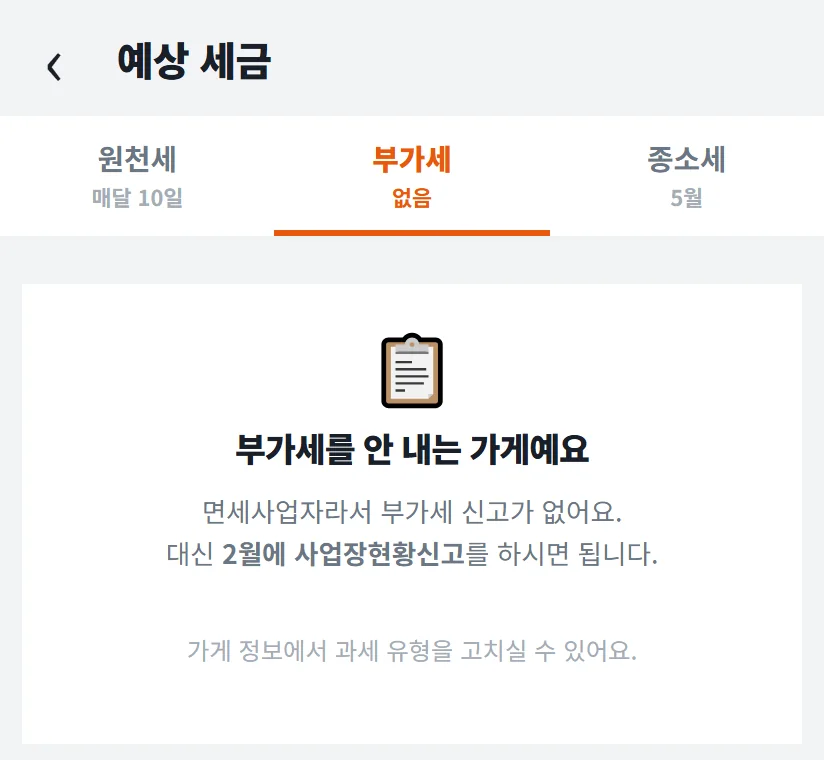
가게톡은 가게 정보에서 과세 유형을 「면세」로 고르면 예상 세금의 부가세 칸에 「부가세를 안 내는 가게예요 · 면세사업자라서 부가세 신고가 없어요 · 대신 2월에 사업장현황신고를 하시면 됩니다」라고 보여 줍니다(2026년 11월 13일 가게톡 시연판에서 확인).
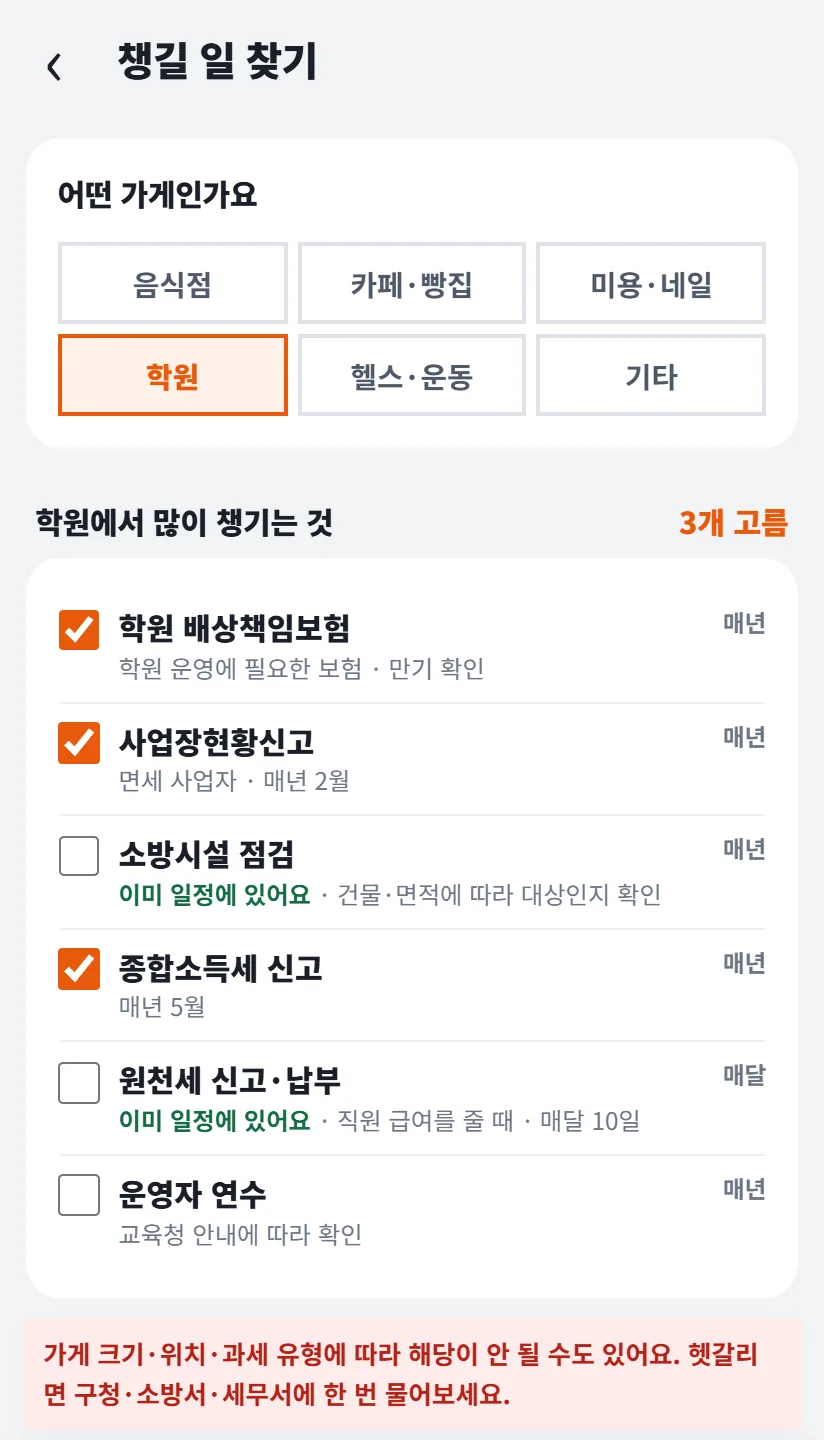
일정의 「챙길 일 찾기」에서 학원을 고르면 「사업장현황신고 · 면세 사업자 · 매년 2월」이 기본으로 골라져 나옵니다. 넣으면 일정에 2월 10일 기한으로 들어가고, 폰 알림을 켜 두면 기한 2주 전 · 3일 전 아침 9시에 알림이 갑니다. 다른 업종은 「기타」 목록에서 사업장현황신고를 골라 넣을 수 있습니다.
| 가게톡에서 하는 일 | 화면 |
|---|---|
| 면세사업자로 표시 | 가게 정보 → 업종 · 과세 유형 → 면세 |
| 부가세 대신 사업장현황신고 안내 | 예상 세금 → 부가세 |
| 2월 10일 기한 넣기 · 알림 | 일정 → 챙길 일 찾기 → 사업장현황신고 |
| 받은 계산서 · 카드 영수증 모으기 | 매입(홈택스 연결 · 명세서 사진 찍기) |
가게톡은 사업장현황신고서를 대신 내 주지 않습니다. 신고는 사장님이 직접 하거나 세무 대리인에게 맡기고, 가게톡은 기한을 챙기고 매입 자료를 모으는 데 씁니다.
사업장현황신고는 얼마나 찾나요?
네이버 자동완성에는 「사업장현황신고」 다음으로 「기간」 「신고서」 「방법」 「신고서 발급」 「누락」 「뜻」 「가산세」 「대상」 「무실적」이 뜹니다(2026년 11월 13일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 | 경쟁 정도 |
|---|---|---|---|
| 사업장현황신고 | 220 | 210 | 높음 |
| 면세사업자사업장현황신고 | 50 | 30 | 높음 |
| 면세사업자현황신고 | 40 | 40 | 높음 |
| 사업장현황신고기간 | 40 | 70 | 중간 |