 가게톡
수정세금계산서는 무엇인가요?
수정세금계산서는 이미 발급한 세금계산서에 틀린 내용이 있거나, 발급한 뒤 거래 금액이 바뀌거나, 계약이 해제되거나, 물건이 반품됐을 때 그 내용을 바로잡으려고 다시 발급하는 세금계산서입니다. 수정세금계산서는 처음 세금계산서를 지우는 것이 아니라 음(-)의 세금계산서로 취소하거나 바뀐 금액만큼 정(+) 또는 음(-)의 세금계산서를 더 발급하는 방식입니다.
국세청 누리집의 「수정세금계산서 발급방법」은 사유를 두 무리로 나눕니다(2026년 11월 14일 국세청 누리집 확인). 첫째는 처음 작성일자를 그대로 쓰는 사유(기재사항 착오 · 이중발급 · 면세 등 발급 대상이 아닌 거래 · 내국신용장 사후발급)이고, 둘째는 새 작성일자를 만드는 사유(공급가액 변동 · 계약의 해제 · 환입)입니다.
수정세금계산서 발급 사유는 무엇이고 어떻게 발급하나요?
수정세금계산서 발급 방법과 기한은 사유마다 다릅니다. 아래 표는 국세청 「수정세금계산서 발급사유 및 방법('12.7.1. 이후)」 표를 그대로 옮긴 것입니다(2026년 11월 14일 확인).
| 사유 | 발급 방법 | 작성일자 | 비고란 | 발급 기한 |
|---|---|---|---|---|
| 기재사항이 잘못 적힌 경우(착오) | 처음 발급 건의 음(-) 세금계산서 1장 + 정확한 세금계산서 1장 | 처음 작성일자 | - | 착오 사실을 인식한 날 |
| 기재사항이 잘못 적힌 경우(착오 외) | 처음 발급 건의 음(-) 세금계산서 1장 + 정확한 세금계산서 1장 | 처음 작성일자 | - | 확정신고기한 다음 날부터 1년까지 |
| 세율을 착오로 잘못 적은 경우 | 국세청 표에서 착오 정정 칸과 함께 묶임 | 처음 작성일자 | - | 착오 사실을 인식한 날 |
| 착오에 의한 이중발급 | 처음 발급 건의 음(-) 세금계산서 1장 | 처음 작성일자 | - | 착오 사실을 인식한 날 |
| 면세 등 발급 대상이 아닌 거래 | 처음 발급 건의 음(-) 세금계산서 1장 | 처음 작성일자 | - | 착오 사실을 인식한 날 |
| 내국신용장 등 사후발급 | 음(-) 세금계산서 1장 + 영세율 세금계산서 1장 | 처음 작성일자 | 내국신용장 개설일 | 개설일 다음 달 10일까지(과세기간 끝난 뒤 25일 안에 개설되면 25일까지) |
| 공급가액 변동 | 늘거나 준 금액만큼 정(+) 또는 음(-) 세금계산서 1장 | 변동 사유가 생긴 날 | 처음 세금계산서 작성일 | 사유가 생긴 날 다음 달 10일까지 |
| 계약의 해제 | 음(-) 세금계산서 1장 | 계약해제일 | 처음 세금계산서 작성일 | 계약해제일 다음 달 10일까지 |
| 환입(반품) | 환입 금액만큼 음(-) 세금계산서 1장 | 환입된 날 | 처음 세금계산서 작성일 | 환입된 날 다음 달 10일까지 |
가게에서 가장 자주 생기는 일은 금액 · 품목을 잘못 적은 착오, 같은 계산서를 두 번 보낸 이중발급, 그리고 납품한 물건 일부가 돌아온 환입입니다.
수정세금계산서 작성일자는 언제로 적나요?
수정세금계산서 작성일자는 「틀린 것을 바로잡는 경우」에는 처음 작성일자, 「거래가 나중에 바뀐 경우」에는 바뀐 날입니다. 공급가액 변동은 변동 사유가 생긴 날, 계약의 해제는 계약해제일, 환입은 환입된 날을 작성일자로 쓰고, 이 세 가지는 비고란에 처음 세금계산서 작성일을 적습니다(국세청 수정세금계산서 발급방법).
예를 들어 2026년 11월 8일에 포기김치 10kg 6박스(공급가액 180,000원 · 세액 18,000원)를 세금계산서로 팔고, 11월 9일에 1박스가 반품됐다면 환입입니다. 이때는 작성일자 2026년 11월 9일, 공급가액 −30,000원 · 세액 −3,000원의 음(-) 세금계산서 1장을 발급하고, 비고란에 처음 작성일 2026년 11월 8일을 적습니다. 발급 기한은 환입된 날의 다음 달 10일인 2026년 12월 10일(목)입니다.
| 예시 | 작성일자 | 공급가액 | 세액 | 합계 |
|---|---|---|---|---|
| 처음 세금계산서 | 2026-11-08 | 180,000원 | 18,000원 | 198,000원 |
| 수정세금계산서(환입 1박스) | 2026-11-09 | −30,000원 | −3,000원 | −33,000원 |
| 두 장을 합친 실제 거래 | - | 150,000원 | 15,000원 | 165,000원 |
수정세금계산서를 발급하면 부가세 수정신고를 해야 하나요?
수정세금계산서를 발급했다고 늘 수정신고를 하는 것은 아닙니다. 국세청은 「수정세금계산서 발급에 따른 부가가치세 수정신고 대상여부」를 아래처럼 안내합니다(2026년 11월 14일 확인).
| 구분 | 수정 사유가 생긴 때 | 수정신고 대상 여부 | 까닭 |
|---|---|---|---|
| 처음 작성일자로 발급 | 부가세 신고기한 안 | 대상 아님 | 신고기한 안에 처음 것과 수정한 것이 발급되면 합산 신고 |
| 처음 작성일자로 발급 | 부가세 신고기한이 지난 뒤 | 대상 | 신고기한이 지난 뒤 발급하면 합산 신고가 안 되므로 수정신고 |
| 공급가액 변동 · 계약의 해제 · 환입 | 사유가 생긴 날 | 대상 아님 | 사유가 생긴 때가 공급시기라 그 과세기간에 신고 |
위 예시의 환입(2026년 11월 9일)은 2026년 2기(7월 ~ 12월) 부가세 확정신고 때 처음 세금계산서와 함께 신고합니다.
수정세금계산서는 누가, 어디서 발급하나요?
수정세금계산서는 처음 세금계산서를 발급한 공급자가 발급합니다. 물건을 산 쪽(공급받는자)은 받은 세금계산서가 틀렸으면 판 쪽에 수정 발급을 요청합니다.
| 내가 | 세금계산서가 틀렸을 때 할 일 |
|---|---|
| 판 쪽(공급자) | 홈택스 등 발급한 곳에서 사유를 골라 수정세금계산서 발급 |
| 산 쪽(공급받는자) | 판 쪽에 수정 발급 요청 · 받은 수정세금계산서도 매입으로 신고 |
가게톡에서는 수정세금계산서가 어떻게 보이나요?
가게톡은 수정세금계산서를 직접 발급하지 않습니다. 가게톡은 홈택스에 연결해 두면 매입 · 매출 세금계산서를 가져오고, 수정세금계산서는 원본 세금계산서 바로 아래에 「↳ 수정 (원본에 붙음)」으로 붙여 보여 줍니다(2026년 11월 14일 가게톡 시연판 확인). 시연판 예시는 위 환입 예시와 같은 숫자입니다.
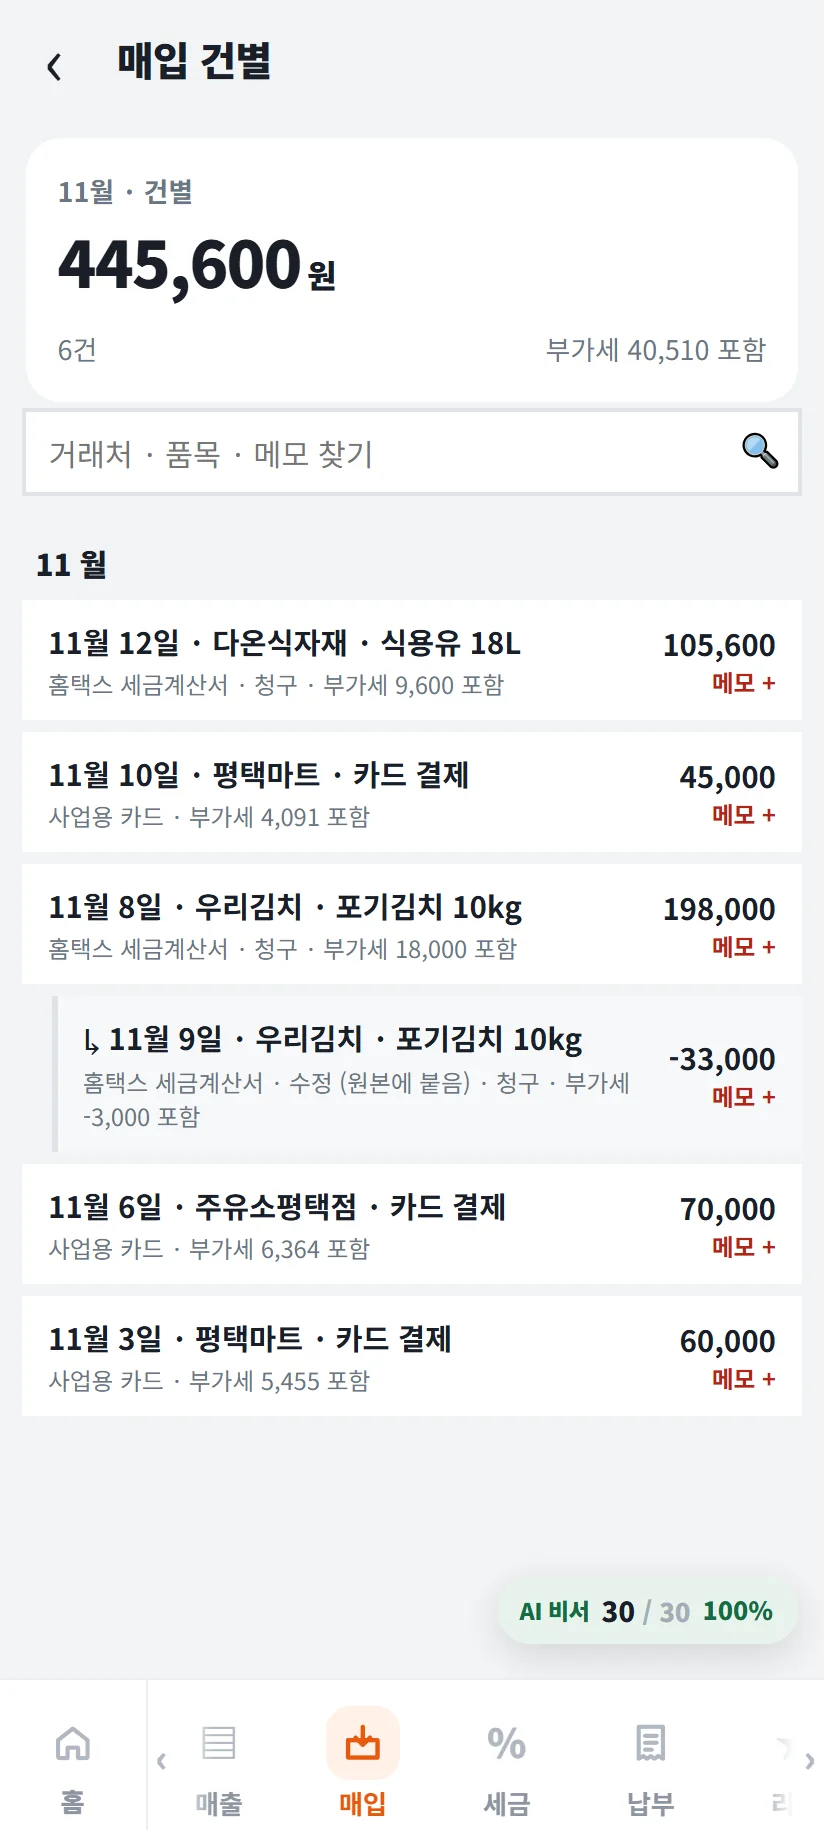
수정세금계산서 한 건을 누르면 승인번호 아래에 원본 승인번호가 함께 나오고, 공급가 −30,000원 · 세액 −3,000원처럼 음(-) 금액이 그대로 보입니다. 가게톡은 홈택스에서 온 세금계산서의 내용을 고치지 않고, 잘못된 계산서는 상대 거래처에 수정 발행을 요청하라고 안내합니다.
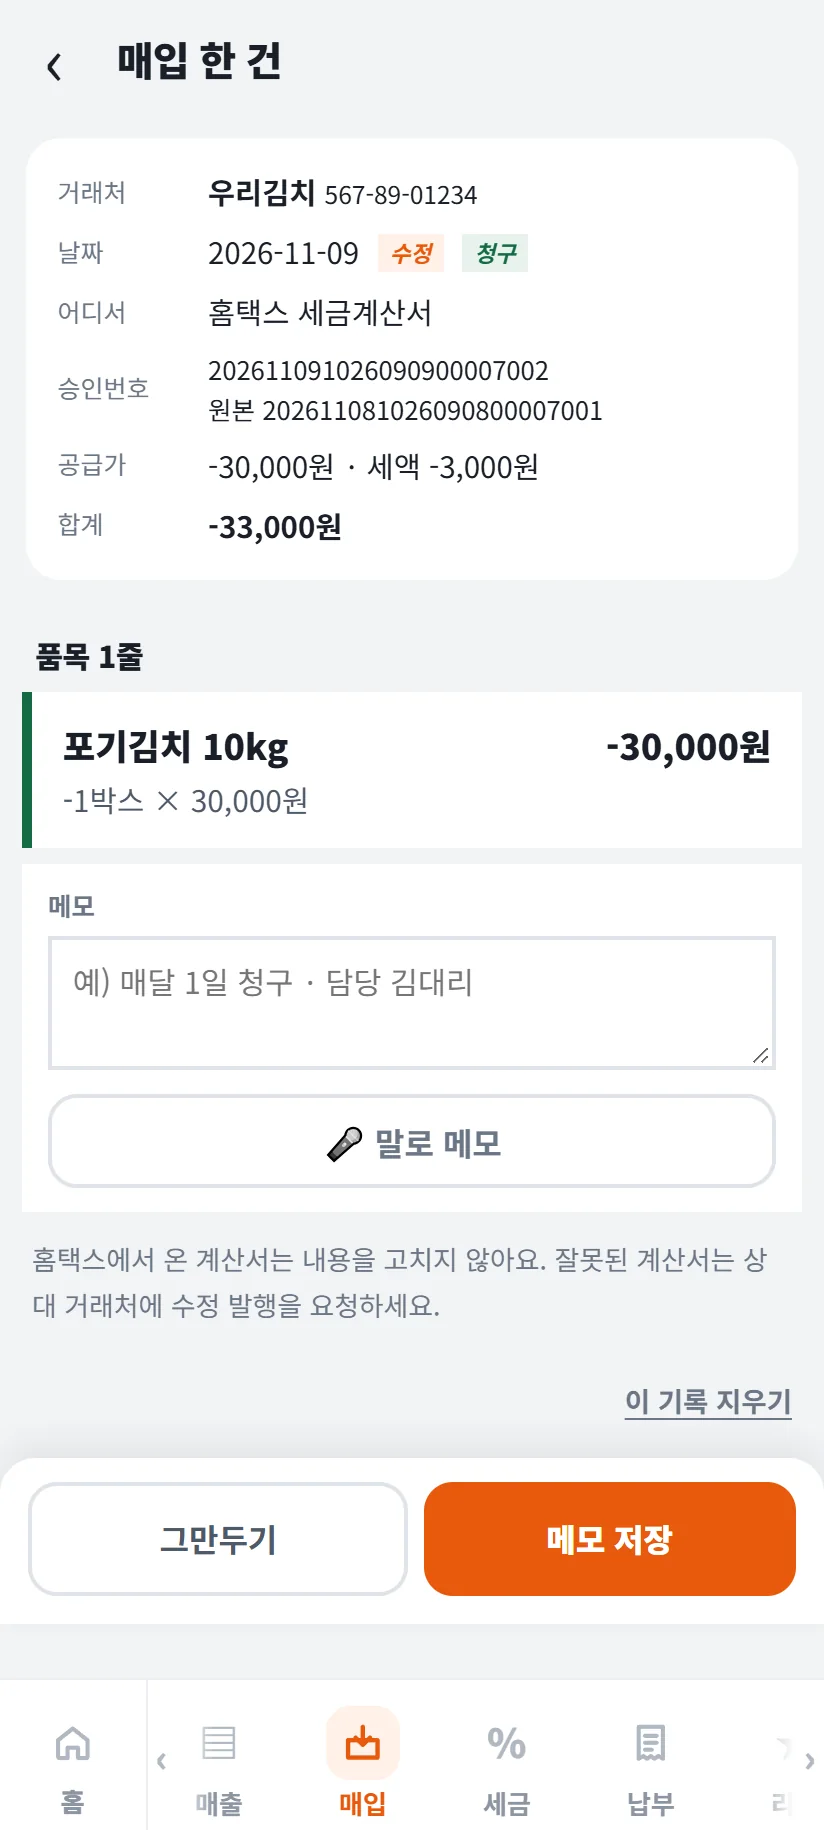
가게톡 예상 세금의 부가세 계산은 수정세금계산서의 음(-) 세액을 빼고 셉니다. 시연판에서 7월 1일 ~ 11월 14일에 받은 매입 세금계산서 세액은 9,600원 + 18,000원 − 3,000원 = 24,600원으로 잡힙니다.
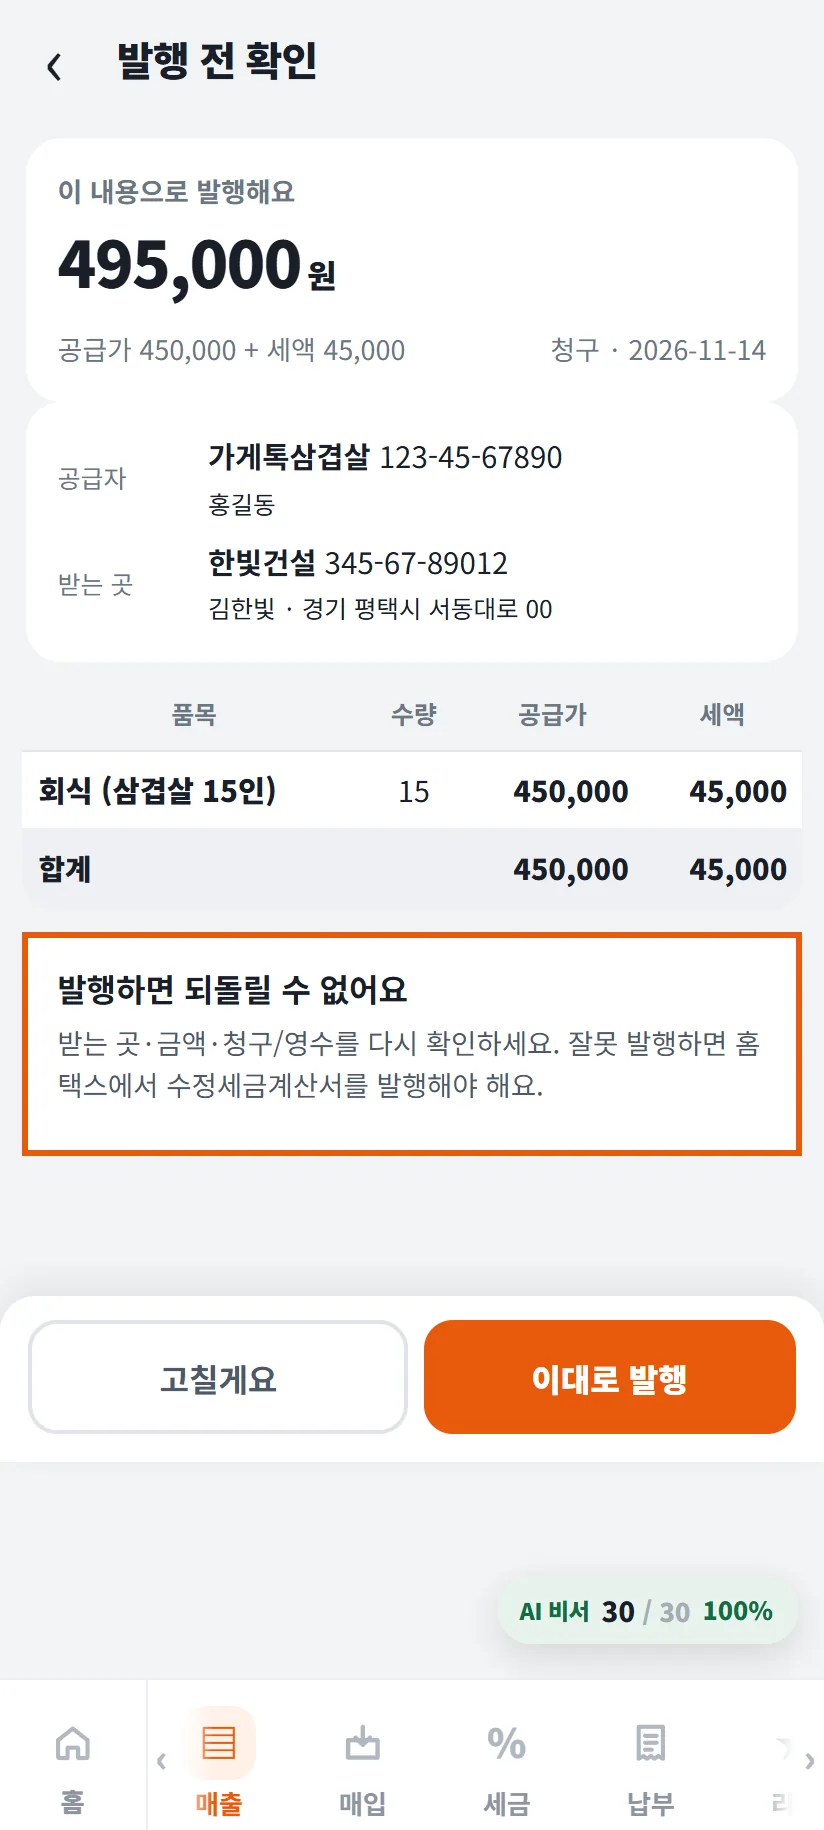
가게톡으로 매출 세금계산서를 발행할 때는 「발행 전 확인」 화면에서 받는 곳 · 금액 · 청구/영수를 다시 보여 주고, 발행하면 되돌릴 수 없으며 잘못 발행하면 홈택스에서 수정세금계산서를 발행해야 한다고 알립니다.
| 가게톡에서 하는 일 | 화면 |
|---|---|
| 홈택스 수정세금계산서를 원본 아래에 붙여 보기 | 매입 → 건별로 보기 |
| 원본 승인번호 · 음(-) 금액 확인 | 매입 → 한 건 누르기 |
| 부가세 예상에 음(-) 세액 반영 | 세금 → 부가세 |
| 발행 전 받는 곳 · 금액 다시 확인 | 매출 → 세금계산서 발행 → 미리 보기 |
| 수정세금계산서 발급 | 가게톡에서는 안 함 · 홈택스에서 |
수정세금계산서는 얼마나 찾나요?
네이버 자동완성에는 「수정세금계산서」 다음으로 「사유」 「발급」 「가산세」 「발행」 「날짜」 「발급 사유」 「취소」 「환입」 「종류」가 뜹니다(2026년 11월 14일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 | 경쟁 정도 |
|---|---|---|---|
| 수정세금계산서 | 570 | 150 | 높음 |
| 수정세금계산서발급사유 | 180 | 20 | 중간 |
| 수정세금계산서발행 | 80 | 10 | 높음 |