 가게톡
현금영수증 지출증빙은 무엇인가요?
현금영수증 지출증빙은 사업자가 사업에 쓰는 물건 · 서비스 값을 현금으로 낼 때 받는 현금영수증입니다. 국세청은 현금영수증 발급 방법을 「최종 소비자에게는 현금(소득공제)를, 사업자에게는 현금(지출증빙)을 표기하여 발급」한다고 안내합니다(국세청 현금영수증 발급의무 · 2026년 11월 7일 확인).
국세청은 사업과 관련해 현금(지출증빙)이 적힌 현금영수증을 받으면 부가세 매입세액공제(부가가치세법 제46조 제3항)와 필요경비 인정(소득세법 제160조의2)을 받을 수 있다고 안내합니다. 현금영수증 발급 대상 금액은 건당 1원 이상입니다.
현금영수증 소득공제용과 지출증빙용은 무엇이 다른가요?
현금영수증 소득공제용과 지출증빙용은 받는 사람과 쓰는 곳이 다릅니다.
| 견줄 것 | 소득공제용 「현금(소득공제)」 | 지출증빙용 「현금(지출증빙)」 |
|---|---|---|
| 받는 사람 | 근로자 등 최종 소비자 | 사업자 |
| 쓰는 곳 | 연말정산 신용카드 등 소득공제(현금영수증 사용분 공제율 30%) | 부가세 매입세액공제 · 종합소득세 필요경비 증빙 |
| 근거 | 국세청 발급 · 수취 시 혜택 안내 | 부가가치세법 제46조 제3항 · 소득세법 제160조의2 |
지출증빙 현금영수증은 어떻게 받나요?
지출증빙 현금영수증은 계산할 때 가게에 「지출증빙으로 해 달라」고 말하고 사업자등록번호를 불러 주거나 입력해서 받습니다. 국세청은 소비자 또는 최종 소비자인 사업자가 현금영수증카드를 내거나 휴대폰번호 · 사업자등록번호 등 발급수단번호를 입력하면 가맹점이 승인을 받아 발급한다고 설명합니다(국세청 현금영수증 개요 및 결제 흐름도).
현금영수증에는 승인번호, 가맹점 사업자등록번호 · 상호 · 성명 · 소재지, 거래일자, 공급가액, 부가가치세, 소비자 인증수단이 적힙니다(국세청 현금영수증 발급의무). 받은 현금영수증 내역은 국세청이 홈택스에 모아 가맹점과 소비자가 조회할 수 있게 합니다.
지출증빙 현금영수증으로 부가세 매입세액공제를 받으려면 무엇이 필요한가요?
지출증빙 현금영수증 · 카드매출전표로 부가세 매입세액공제를 받으려면 부가가치세법 제46조 제3항의 요건을 모두 채워야 합니다(2026년 1월 2일 시행판).
- 부가세가 따로 구분돼 적힌 신용카드매출전표등(현금영수증 포함)을 받을 것
- 신용카드매출전표등 수령명세서를 낼 것
- 신용카드매출전표등을 보관할 것(홈택스 자료 등 정해진 방법으로 보관하면 보관한 것으로 봄)
- 간이과세자가 영수증을 발급해야 하는 기간에 발급한 것이 아닐 것
같은 현금영수증 · 카드전표라도 공제되지 않는 경우가 있습니다.
| 공제되지 않는 경우 | 근거 |
|---|---|
| 목욕 · 이발 · 미용업, 여객운송업(전세버스 제외), 입장권을 발행하는 사업 등에서 받은 것 | 부가가치세법 시행령 제88조 제5항 |
| 영수증 발급 간이과세자(직전 연도 공급대가 4,800만 원 미만 등)에게서 받은 것 | 법 제46조 제3항 제3호 · 시행령 제88조 제5항 |
| 면세사업자와 거래한 것 | 국세청 사업용 신용카드 개요(당연 불공제) |
| 사업과 관련 없는 지출 · 접대성 지출 · 가사 지출 · 비영업용 승용차 관련 비용 | 국세청 사업용 신용카드 개요(선택 불공제) |
3만 원 넘게 쓰고 증빙을 안 받으면 가산세가 있나요?
사업과 관련해 다른 사업자에게서 물건 · 서비스를 사고 건당 3만 원(부가세 포함)을 넘게 쓰면서 법정 증빙을 받지 않으면 증명서류 수취 불성실 가산세가 붙습니다. 가산세는 받지 않았거나 사실과 다르게 받은 금액의 2%이고, 종합소득산출세액이 없어도 붙습니다(소득세법 제81조의6 · 2026년 1월 1일 시행판). 소규모사업자와 추계로 소득금액을 계산하는 사업자는 제외됩니다.
| 구분 | 내용 |
|---|---|
| 법정 증빙 | 계산서 · 세금계산서 · 신용카드매출전표(직불 · 선불 등 포함) · 현금영수증(소득세법 제160조의2 제2항) |
| 받지 않아도 되는 경우 | 거래 1건 3만 원 이하, 농어민에게 직접 산 것, 국가 · 지방자치단체에서 산 것, 금융 · 보험 용역 등(시행령 제208조의2 제1항) |
| 가산세 | 받지 않은 금액의 2% |
| 가상 예시 | 사업용 공구 50,000원을 현금으로 사고 간이영수증만 받음 → 가산세 1,000원 |
지출증빙은 몇 년 보관해야 하나요?
사업 지출 증빙은 그 해 종합소득세 확정신고기간 종료일부터 5년간 보관해야 합니다(소득세법 제160조의2 제1항). 다만 아래 증빙은 보관하지 않아도 됩니다(소득세법 시행령 제208조의2 제5항 · 2026년 10월 1일 시행판).
- 현금영수증
- 국세청 현금영수증 홈페이지에 사업용 신용카드로 등록한 신용카드의 매출전표
- 화물운전자 복지카드 매출전표
- 발급명세가 전송된 전자계산서
사업용 신용카드 등록은 어떻게 하나요?
사업용 신용카드 등록은 가사 경비가 아닌 사업 경비에만 쓰는 신용카드를 국세청에 등록하는 제도입니다. 등록하면 사용내역을 홈택스 · 손택스에서 볼 수 있고, 부가세 신고 때 수취명세서에 거래처별 합계가 아니라 사업용 신용카드로 산 합계 금액만 적으면 됩니다(국세청 사업용 신용카드 개요 · 2026년 11월 7일 확인).
| 할 일 | 홈택스 경로 |
|---|---|
| 등록 | 계산서 · 영수증 · 카드 → 신용카드 매입 → 사업용신용카드 등록 및 조회 |
| 사용내역 조회 | 계산서 · 영수증 · 카드 → 신용카드 매입 → 사업용신용카드 사용내역 → 매입세액 공제금액 조회 |
| 공제 · 불공제 바꾸기 | 계산서 · 영수증 · 카드 → 신용카드 매입 → 사업용신용카드 사용내역 → 매입세액 공제 확인/변경 |
- 개인사업자는 사업자 본인 명의로 발급받은 신용카드를 최대 50개까지 등록합니다. 직불카드와 가족카드는 안 됩니다.
- 법인 명의 카드는 그 자체로 사업용 신용카드라 등록하지 않습니다.
- 사용내역은 등록한 다음 달부터 조회됩니다.
- 국세청은 카드 사용처의 업종과 면세 · 간이 여부를 보고 공제 · 불공제를 미리 나눠 주며, 불공제 대상을 공제로 신고하면 나중에 추징될 수 있다고 안내합니다.
가게톡에서는 현금영수증 매입과 사업용 카드가 어떻게 보이나요?
가게톡은 홈택스에 연결하면 받은 세금계산서와 함께 사업용 카드 매입(건별)과 현금영수증 매입(가맹점별 월 합계)을 가져와 「매입」의 「카드 · 현금」에 넣는 앱입니다(2026년 11월 7일 가게톡 소스 · 시연판 확인).
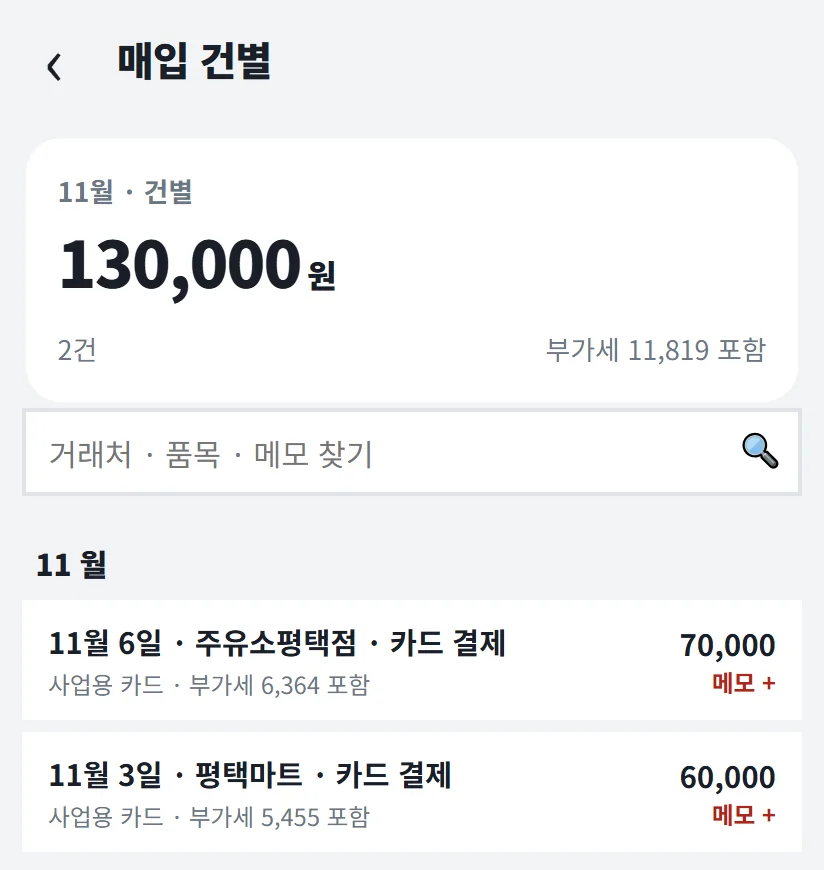
사업용 카드 매입은 한 건씩 날짜 · 가게 · 부가세가 보입니다.
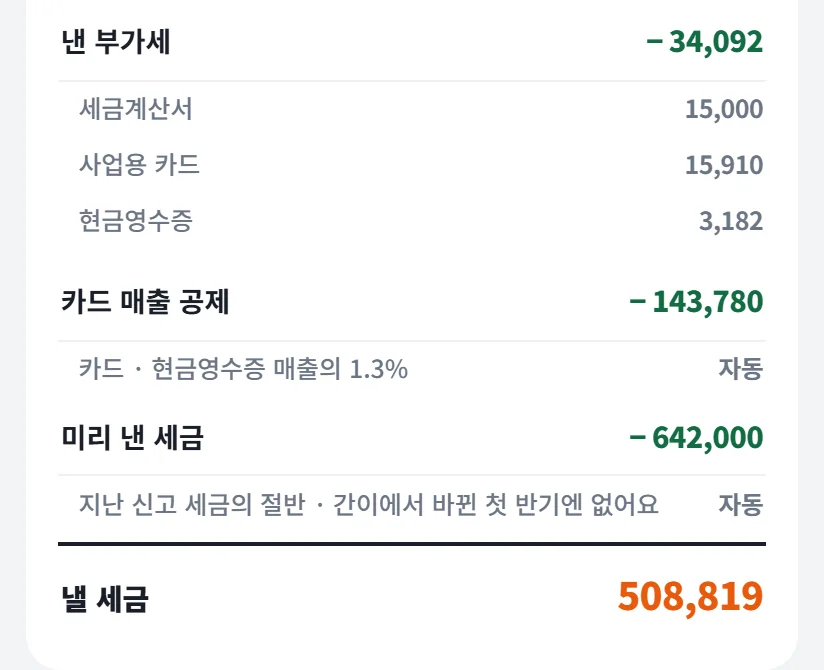
「세금 › 부가세」의 「낸 부가세」에는 세금계산서 · 사업용 카드 · 현금영수증이 따로 나뉘어 보입니다. 홈택스가 「불공제」로 분류한 카드 매입은 공제에 넣지 않고 따로 표시합니다.
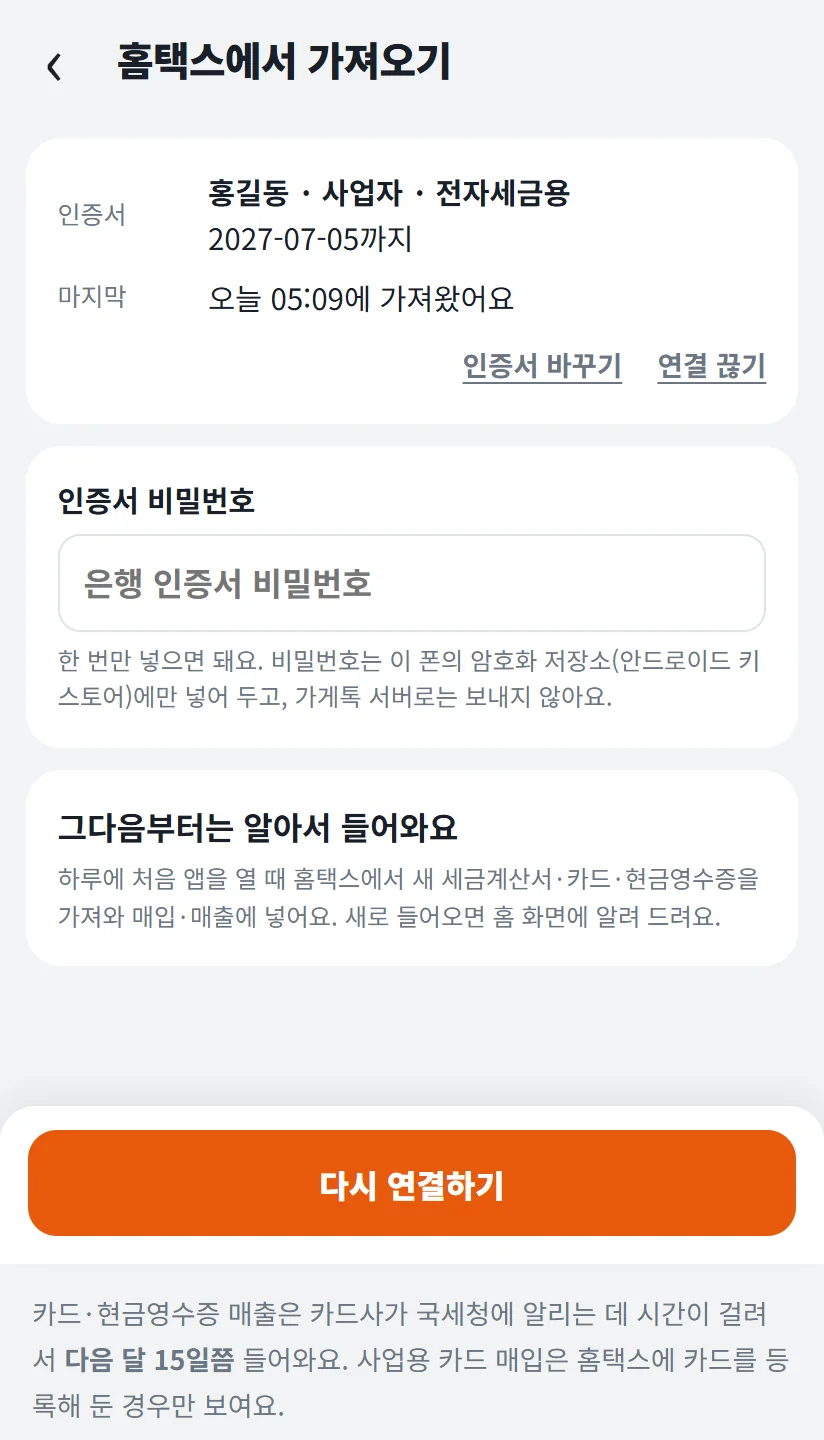
사업용 카드 매입은 홈택스에 카드를 사업용으로 등록해 둔 경우에만 들어옵니다. 홈택스 연결 화면에도 이 안내가 있습니다.
가게톡의 부가세 금액은 미리 떼어 둘 돈을 알려 드리는 예상치이며, 실제 공제 여부는 홈택스와 세무사 확인이 기준입니다. 가게톡은 플레이스토어에서 받을 수 있습니다.
현금영수증 지출증빙은 얼마나 찾나요?
네이버 자동완성에 「현금영수증 지출증빙」을 치면 「지출증빙용 · 차이 · 소득공제 · 사업자 · 발행 · 변경 · 개인 · 조회 · 지출증빙용 발급」이, 「사업용 신용카드」를 치면 「등록 · 추천 · 등록 전 사용 · 조회 · 등록 삭제 · 등록 기간 · 개설방법 · 등록 방법」이 뜹니다(2026년 11월 7일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다.
| 검색어 | PC | 모바일 |
|---|---|---|
| 지출증빙 | 390 | 400 |
| 현금영수증지출증빙 | 330 | 450 |
| 사업자현금영수증 | 290 | 760 |
| 현금영수증사업자번호 | 80 | 190 |
| 사업용신용카드 | 60 | 40 |
| 사업용신용카드등록 | 30 | 50 |
같이 보면 좋은 글
- 신용카드 발행세액공제, 공제율 1.3% · 한도 1천만 원과 2027년 1% · 500만 원 정리
- 매입매출장부 엑셀 양식, 기재방법과 간편장부 대상자 기준
- 부가세 계산기, 일반과세자 · 간이과세자 계산법과 예시로 정리
- 부가세 환급, 언제 들어오나요? 환급일 30일 · 조기환급 15일과 간이과세자 정리
- 간편장부 대상자 기준과 확인방법
출처
- 국세청 현금영수증 발급의무 — 소비자는 현금(소득공제) · 사업자는 현금(지출증빙) 표기 · 기재사항 · 1원 이상
- 국세청 현금영수증 개요 및 결제 흐름도 — 사업자등록번호 등 발급수단번호 · 홈택스 조회
- 국세청 현금영수증 · 신용카드 발급 · 수취 시 혜택 — 지출증빙 현금영수증의 매입세액공제 · 필요경비 인정 · 소득공제 30%
- 국세청 사업용 신용카드 개요 — 등록 경로 · 최대 50개 · 다음 달부터 조회 · 공제/불공제
- 국가법령정보센터 부가가치세법 제46조 — 제3항 신용카드매출전표등 수령 시 매입세액공제 요건(2026년 1월 2일 시행판)
- 국가법령정보센터 부가가치세법 시행령 제88조 — 제5항 공제 안 되는 업종
- 국가법령정보센터 소득세법 제160조의2 — 법정 증빙 · 5년 보관(2026년 1월 1일 시행판)
- 국가법령정보센터 소득세법 제81조의6 — 증명서류 수취 불성실 가산세 2%
- 국가법령정보센터 소득세법 시행령 제208조의2 — 3만 원 이하 등 예외 · 보관하지 않아도 되는 증빙(2026년 10월 1일 시행판)
- 네이버 검색광고 API 키워드 도구 설명 — 월간 검색수는 최근 30일 기준