 가게톡
3.3% 계산은 어떻게 하나요?
3.3%는 사업소득을 줄 때 떼는 소득세 3%와 지방소득세 0.3%를 더한 비율입니다. 소득세법 제129조 제1항 제3호는 원천징수대상 사업소득의 원천징수세율을 100분의 3으로 정하고, 지방세법 제103조의13 제1항은 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 떼라고 정합니다. 소득세 3%의 10%가 0.3%이므로 합이 3.3%입니다(2026년 11월 17일 국가법령정보센터 확인).
계산 순서는 세 줄입니다.
- 소득세 = 지급액 × 3%, 10원 미만은 버림(국고금 관리법 제47조 제1항)
- 지방소득세 = 소득세 × 10%, 10원 미만은 버림
- 실제 보낼 돈 = 지급액 − 소득세 − 지방소득세
10원 미만을 소득세와 지방소득세에서 따로 버리기 때문에, 지급액 × 3.3%를 한 번에 곱한 값과 몇 원 다를 수 있습니다.
3.3% 떼면 실수령액은 얼마인가요?
아래 표는 위 세 줄로 계산한 값입니다(2026년 11월 17일 계산).
| 지급액(세전) | 소득세 3% | 지방소득세 0.3% | 뗀 금액 합계 | 실수령액 |
|---|---|---|---|---|
| 300,000원 | 9,000원 | 900원 | 9,900원 | 290,100원 |
| 431,376원 | 12,940원 | 1,290원 | 14,230원 | 417,146원 |
| 500,000원 | 15,000원 | 1,500원 | 16,500원 | 483,500원 |
| 1,000,000원 | 30,000원 | 3,000원 | 33,000원 | 967,000원 |
| 2,000,000원 | 60,000원 | 6,000원 | 66,000원 | 1,934,000원 |
| 3,000,000원 | 90,000원 | 9,000원 | 99,000원 | 2,901,000원 |
실수령액에서 거꾸로 세전 금액을 구할 때는 실수령액 ÷ 0.967로 어림합니다. 실수령 100만 원이면 약 1,034,130원이고, 10원 미만 버림 때문에 몇 원은 다시 맞춰야 합니다.
3.3%는 누구에게 떼는 세금인가요?
3.3%를 떼는 대상은 원천징수대상 사업소득입니다. 소득세법 시행령 제184조 제1항은 이를 부가가치세법 제26조 제1항 제5호(의료보건 용역) · 제15호(인적용역)에 따른 용역의 공급에서 생기는 소득으로 정하고, 같은 조 제3항은 떼는 사람을 사업자 · 법인 · 국가 등으로 정합니다.
국세청은 인적용역 사업소득자를 「물적시설 · 고용관계 없이 독립된 자격으로 계속하여 인적용역을 제공하고 일의 성과에 따라 대가를 지급받는 자」로 설명하고, 지급자는 대가를 줄 때 수입금액의 3.3%(지방소득세 포함)를 원천징수한다고 안내합니다(국세청 「간이지급명세서(거주자의 사업소득)」 · 2026년 11월 17일 확인).
| 구분 | 3.3% 사업소득 | 근로소득(직원 · 알바) | 일용근로소득 |
|---|---|---|---|
| 누구 | 고용관계 없이 독립적으로 일하는 인적용역 사업소득자 | 사장님 지시를 받아 일하는 근로자 | 3개월 미만 날마다 고용되는 근로자 |
| 떼는 세금 | 지급액의 3% + 지방소득세 0.3% | 근로소득 간이세액표 + 지방소득세 10% | (일당 − 15만 원) × 6% × 45% + 지방소득세 |
| 4대보험 | 사업장 4대보험 대상 아님 | 원칙적으로 대상(월 60시간 미만 등 예외) | 고용 · 산재 등 기준에 따름 |
| 근거 | 소득세법 제129조 제1항 제3호 | 소득세법 제129조 제1항 제4호 · 제3항 | 소득세법 제129조 제1항 제4호 단서 |
알바 급여에서 3.3%를 떼도 되나요?
알바가 사장님이 정한 시간 · 장소에서 지시를 받아 일한다면 근로자이고, 원칙은 근로소득입니다. 근로자를 3.3% 사업소득으로 처리해도 근로자라는 사실은 바뀌지 않아서, 나중에 4대보험 소급 · 퇴직금 · 실업급여 문제로 다툼이 생길 수 있습니다. 짧게 일하는 알바의 4대보험 기준(월 60시간 · 주 15시간)은 알바 4대보험 기준 글에 따로 정리했습니다.
| 이렇게 일하면 | 처리 방식 |
|---|---|
| 정해진 요일 · 시간에 가게에서 일하고 시급을 받음 | 근로소득(4대보험 · 간이세액표) |
| 하루 단위로 고용되고 3개월 미만 일함 | 일용근로소득 |
| 고용관계 없이 건별로 일을 맡아 결과물로 대가를 받음(디자인 · 강의 · 촬영 등) | 3.3% 사업소득 |
3.3%를 떼지 않는 경우도 있나요?
원천징수세액이 1천 원 미만이면 소득세를 떼지 않습니다. 소득세법 제86조 제1호는 원천징수세액이 1천 원 미만인 경우 소득세를 징수하지 않는다고 정합니다(이자소득과 대통령령으로 정하는 일부 사업소득은 제외). 지급액 × 3%를 10원 미만 버림 했을 때 1,000원이 되는 금액은 33,334원이므로, 한 번에 주는 금액이 그보다 적으면 소득세와 지방소득세가 0원입니다.
3.3% 뗀 세금은 언제까지 내고 무엇을 내야 하나요?
| 할 일 | 기한 | 근거 |
|---|---|---|
| 소득세 3% 납부 · 원천징수이행상황신고 | 떼어 준 달의 다음 달 10일(반기납부 승인 시 반기 마지막 달의 다음 달 10일) | 소득세법 제128조 |
| 지방소득세 0.3% 납부 | 다음 달 10일(반기납부면 반기 마지막 달의 다음 달 10일) | 지방세법 제103조의13 제2항 |
| 간이지급명세서(거주자의 사업소득) 제출 | 지급한 달의 다음 달 말일 · 매달 | 소득세법 제164조의3 · 국세청 안내 |
국세청 안내에 따르면 간이지급명세서를 기한 안에 내지 않으면 미제출 금액의 0.25%(기한 뒤 1개월 안에 내면 0.125%)를 가산세로 냅니다. 간이지급명세서를 매달 모두 냈다면 1년에 한 번 내는 「거주자의 사업소득 지급명세서」는 면제됩니다. 원천세 신고 방법은 원천세 신고 글에 정리했습니다.
3.3% 계산, 어떤 방법이 있나요?
| 방법 | 좋은 점 | 신경 쓸 점 |
|---|---|---|
| 직접 계산(위 세 줄) | 도구 없이 바로 됨 | 소득세 · 지방소득세의 10원 미만 버림을 따로 해야 함 |
| 홈택스 원천징수이행상황신고서 | 신고와 납부가 한 번에 됨 | 미리 금액을 보는 계산기 기능은 아님 |
| 인터넷 3.3% 계산기 | 숫자만 넣으면 됨 | 10원 미만 버림 · 1천 원 미만 소액부징수를 안 하는 곳이 있음 |
| 급여 앱(가게톡 등) | 근무표 시간으로 매달 뗄 금액이 자동 계산 | 사람마다 떼는 방식을 처음에 맞게 골라야 함 |
가게톡에서는 3.3%가 어떻게 계산되나요?
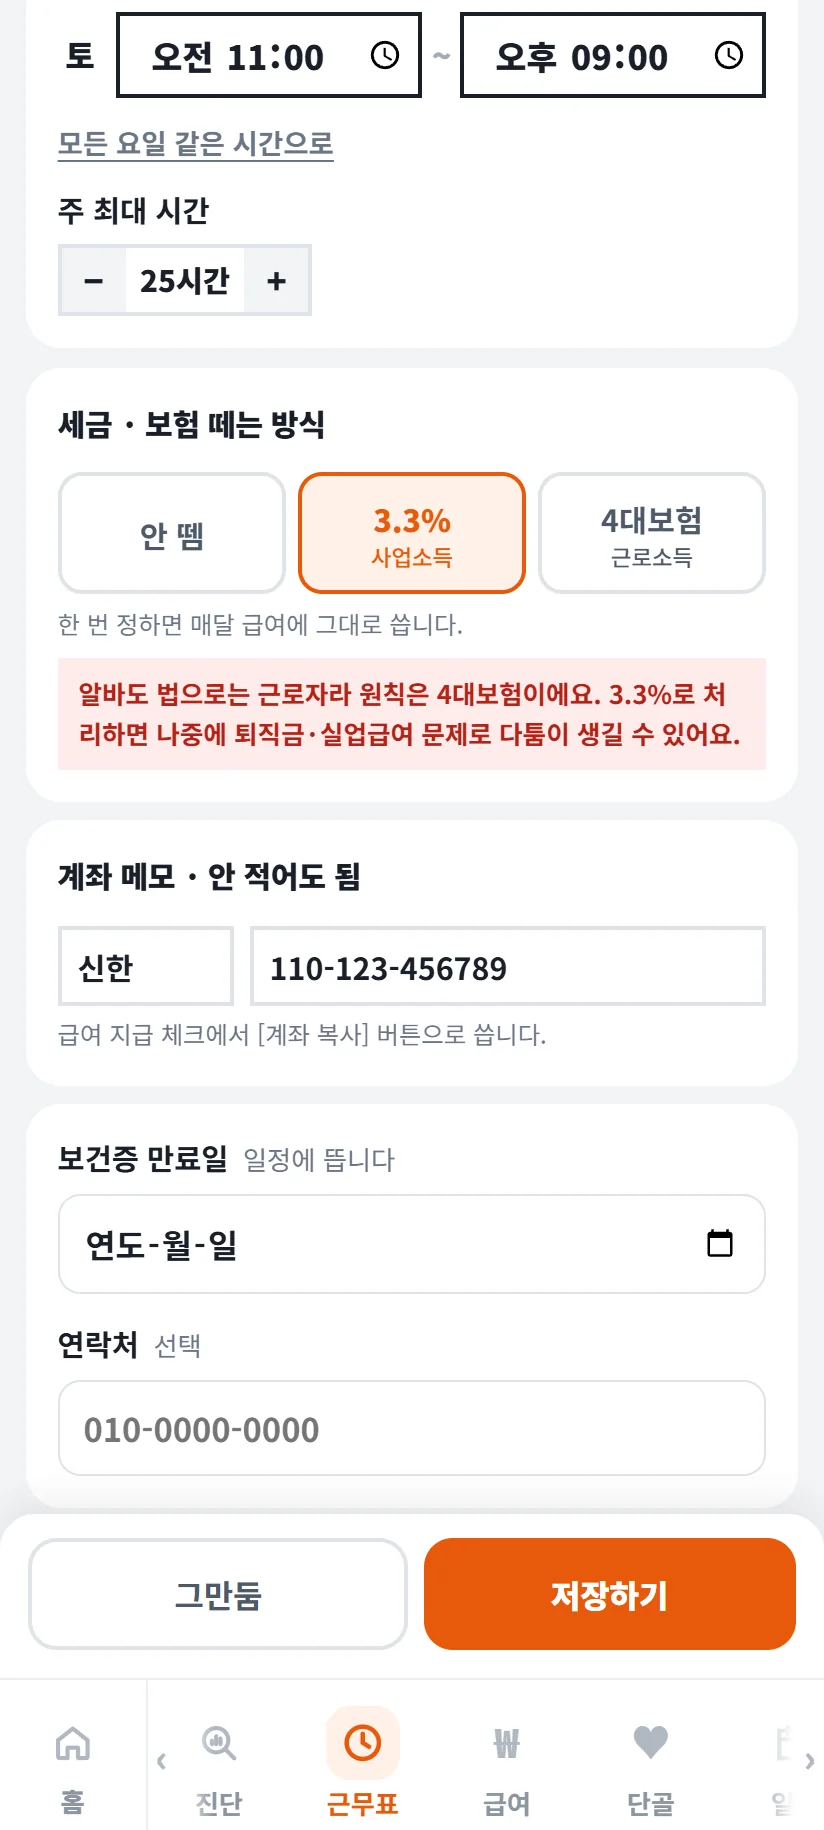
가게 사장님용 앱 가게톡은 직원 명단에서 사람마다 「세금 · 보험 떼는 방식」을 안 뗌 · 3.3%(사업소득) · 4대보험(근로소득) 중 하나로 고릅니다. 3.3%를 고르면 「알바도 법으로는 근로자라 원칙은 4대보험이에요. 3.3%로 처리하면 나중에 퇴직금 · 실업급여 문제로 다툼이 생길 수 있어요」라는 안내가 같이 뜹니다.
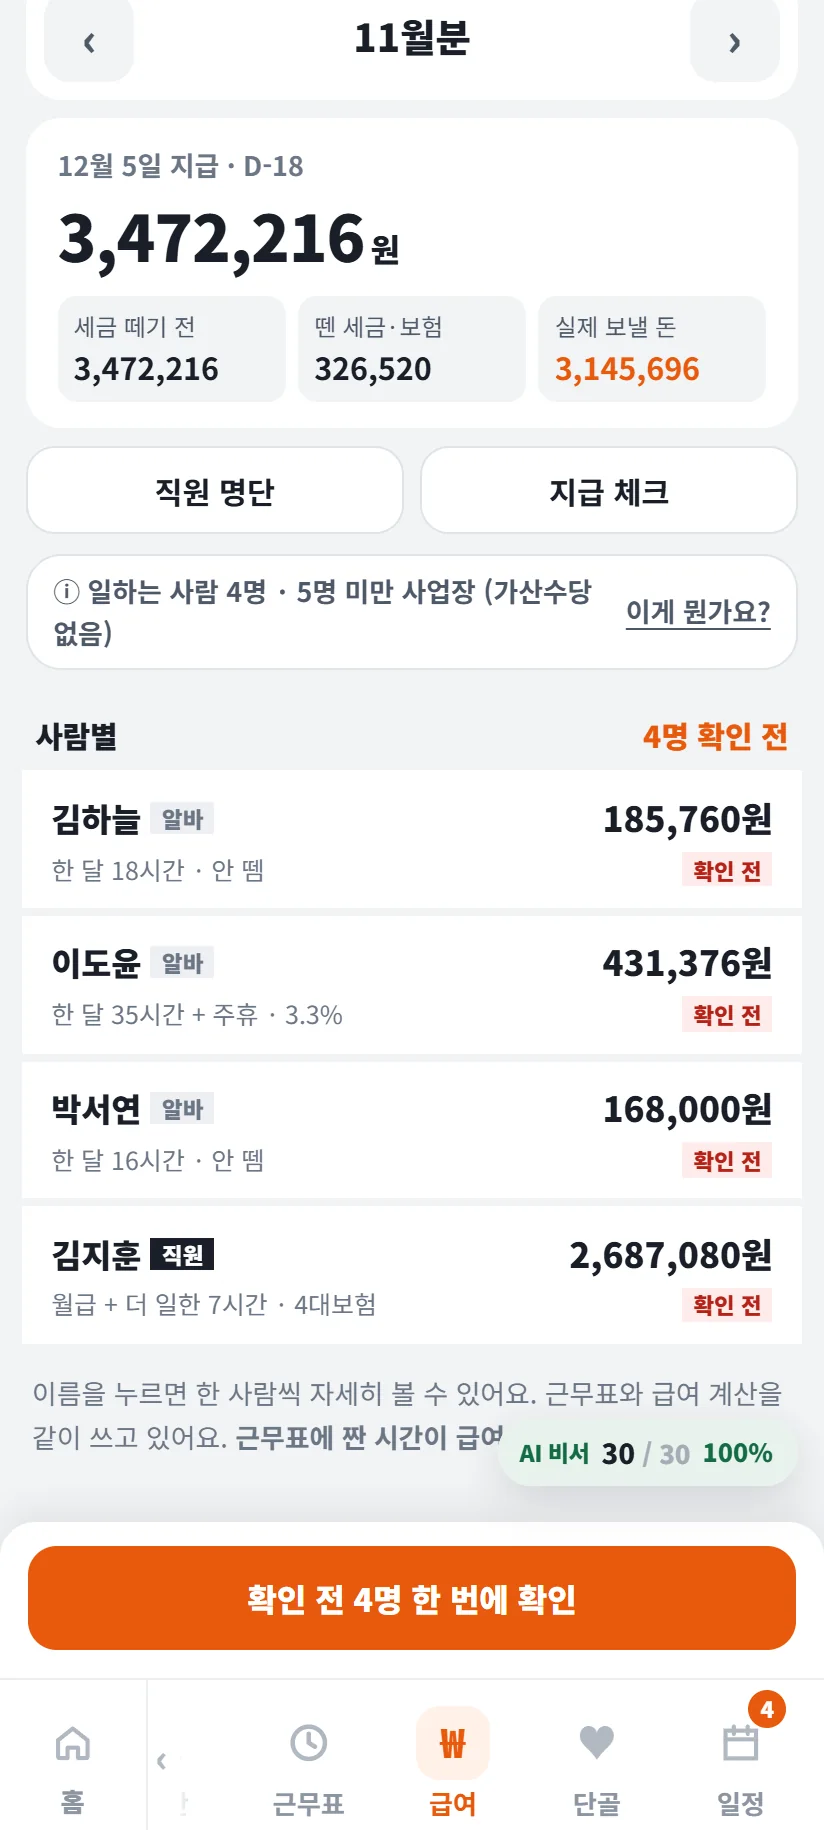
급여 화면의 사람별 목록에는 그 달 근무표 시간과 떼는 방식이 한 줄로 보입니다. 가게톡 시연판(가상의 가게 「가게톡삼겹살」 · 2026년 11월 17일) 11월분에서 이도윤 님은 「한 달 35시간 + 주휴 · 3.3%」 431,376원입니다.
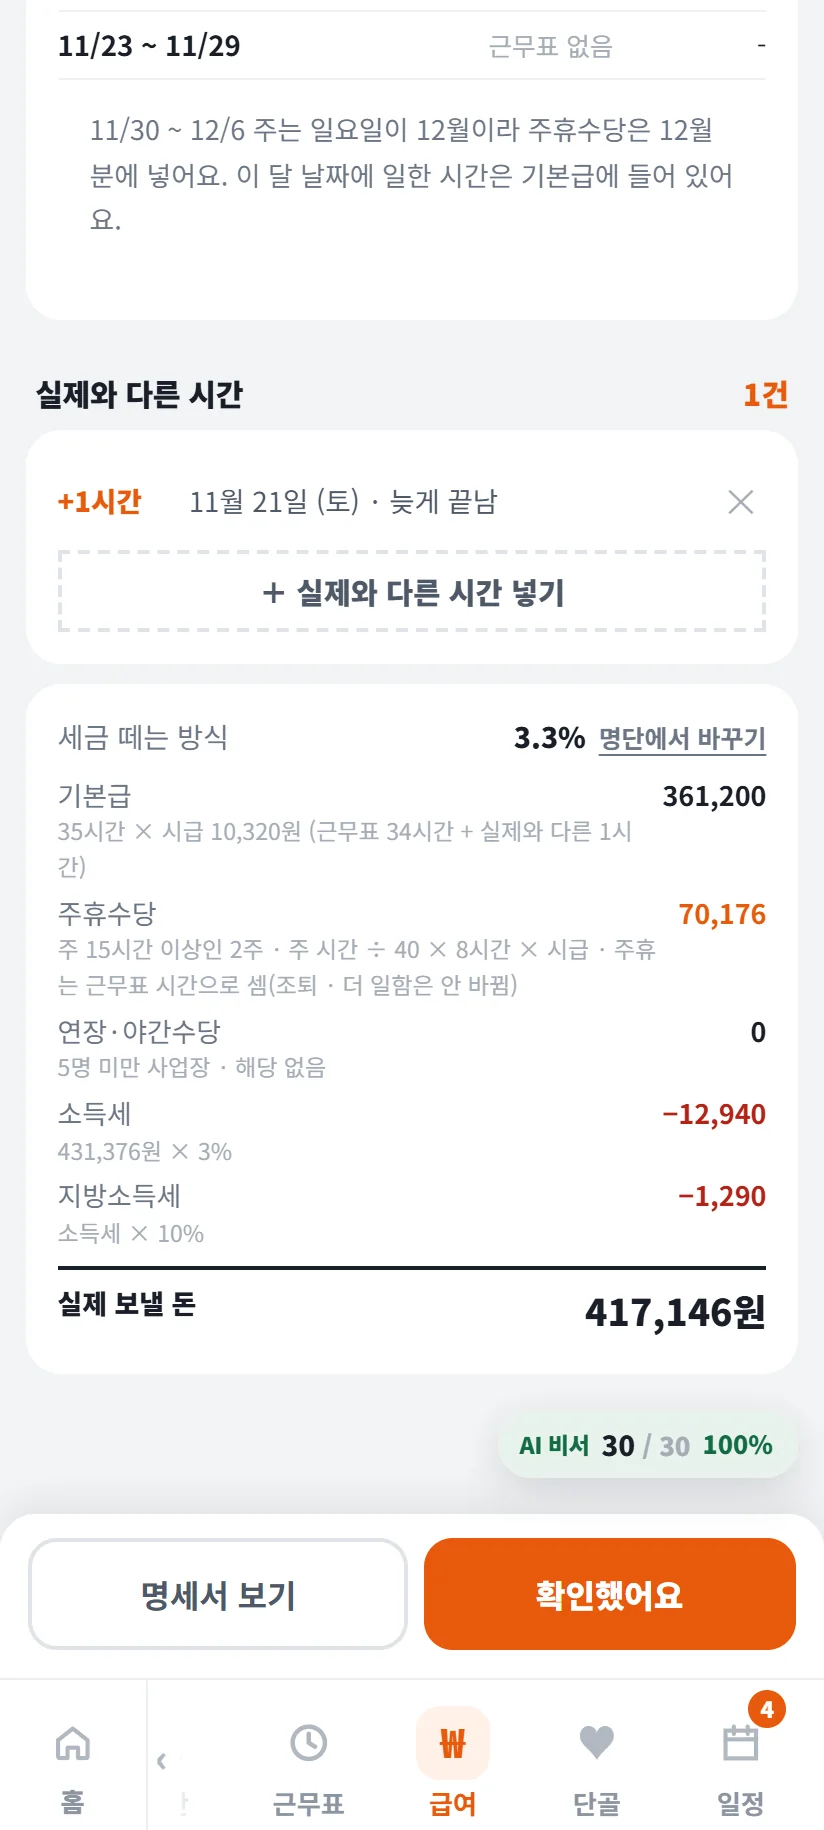
이름을 누르면 소득세와 지방소득세가 따로 한 줄씩 나옵니다. 431,376원 × 3% = 12,941원에서 10원 미만을 버려 소득세 12,940원, 그 10%인 1,294원에서 다시 버려 지방소득세 1,290원이고, 실제 보낼 돈은 417,146원입니다.
| 가게톡에서 하는 일 | 화면 |
|---|---|
| 사람마다 3.3% · 4대보험 · 안 뗌 고르기 | 직원 명단 → 사람 이름 → 세금 · 보험 떼는 방식 |
| 소득세 · 지방소득세 따로 보기 | 급여 → 사람 이름 |
| 소득세 1,000원 미만이면 안 뗌 | 급여 → 사람 이름(「1,000원 미만이라 안 뗌」 표시) |
| 간이지급명세서 기한 알림 | 일정 → 챙길 일 → 간이지급명세서 |
가게톡의 숫자는 참고용이며, 실제 신고 금액은 홈택스 · 세무사 확인이 기준입니다. 가게톡은 플레이스토어에서 받을 수 있습니다.
3.3% 계산기는 얼마나 찾나요?
네이버 자동완성에 「3.3% 계산」을 치면 「3.3% 계산기 · 세금 3.3% 계산기 · 알바 세금 3.3% 계산기 · 3.3% 계산법 · 프리랜서 3.3% 계산기 · 월급 3.3% 계산기」가, 「알바 3.3」을 치면 「알바 3.3% 공제 · 공제 이유 · 공제 안함 · 환급」이 뜹니다(2026년 11월 17일 확인). 같은 날 PS Company 키워드조회(네이버 검색광고 키워드 도구 기준 · 최근 30일)로 잰 검색수는 아래와 같습니다. 3.3%계산기 · 3.3계산기 · 프리랜서3.3%계산기는 「사업소득세율」 · 「프리랜서세금」을 조회했을 때 관련 키워드 줄에 나온 값입니다.
| 검색어 | PC | 모바일 | 경쟁 정도 |
|---|---|---|---|
| 3.3%계산기 | 4,740 | 16,700 | 낮음 |
| 3.3계산기 | 940 | 1,190 | 낮음 |
| 프리랜서3.3%계산기 | 410 | 1,050 | 낮음 |
| 알바세금 | 100 | 1,100 | 높음 |
| 프리랜서세금 | 230 | 730 | 높음 |
| 사업소득세율 | 560 | 560 | 높음 |
같이 보면 좋은 글
- 알바 급여 계산기, 시급 × 일한 시간 + 주휴수당 − 3.3%
- 간이지급명세서 제출기한, 근로소득 · 3.3% 사업소득 · 일용직 차이
- 원천세 신고방법, 계산식과 신고 기한 · 반기납부
- 일용직 세금 계산 방법, 일당 15만 원 공제 · 3.3%와 차이
- 알바 4대보험 기준, 월 60시간 · 주 15시간
출처
- 국가법령정보센터 소득세법 제129조(원천징수세율) — 원천징수대상 사업소득 100분의 3(2026년 1월 1일 시행판 · 2026년 11월 17일 확인)
- 국가법령정보센터 소득세법 제127조(원천징수의무) — 원천징수대상 사업소득을 지급하는 자
- 국가법령정보센터 소득세법 시행령 제184조(원천징수대상 사업소득의 범위) — 부가가치세법 제26조 제1항 제5호 · 제15호 용역(2026년 10월 1일 시행판)
- 국가법령정보센터 소득세법 제86조(소액 부징수) — 원천징수세액 1천 원 미만
- 국가법령정보센터 소득세법 제128조(원천징수세액의 납부) — 다음 달 10일 · 반기납부
- 국가법령정보센터 지방세법 제103조의13(특별징수의무) — 원천징수 소득세의 100분의 10 · 다음 달 10일
- 국가법령정보센터 국고금 관리법 제47조(국고금의 끝수 계산) — 10원 미만 끝수는 계산하지 않음
- 국세청 간이지급명세서(거주자의 사업소득) — 인적용역 사업소득자 정의, 수입금액의 3.3%(지방소득세 포함), 다음 달 말일 제출, 가산세 0.25%(2026년 11월 17일 확인)
- 네이버 검색광고 API 키워드 도구 설명 — 월간 검색수는 최근 30일 기준